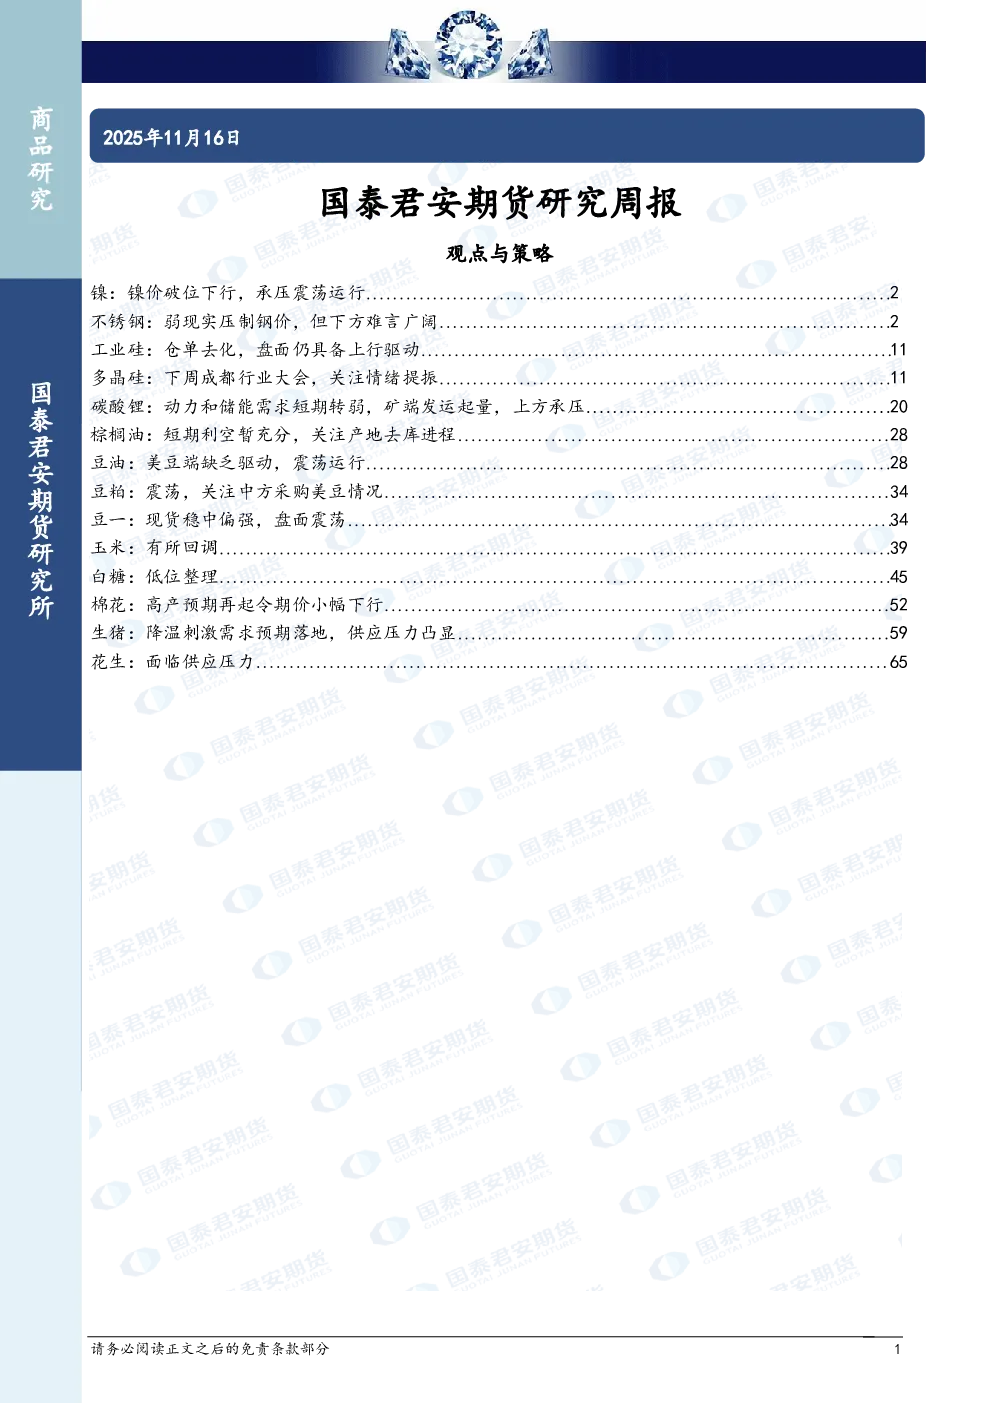
镍:镍价破位下行,承压震荡运行
- 基本面: 现实和预期端均呈现供增需弱,全球精炼镍显性库存维持累增,边际内盘累库导致进口亏损稍有扩大。印尼镍矿治理的消息影响有限,累库矛盾相对更甚。非标镍基本面边际改善,但转产暂未动摇精炼镍的累库矛盾。
- 市场风险: 印尼存在一些镍矿治理的消息,影响至多约2000余金属吨/月,但与累库幅度相比较,可能累库矛盾相对更甚。印尼政府敦促企业于10月1日至11月15日线上重新提交2026年RKAB预算,过渡条款在一定程度上缓和了极端风险,但市场仍然因为担忧而增加一定备货的可能,增强镍矿下方托底的逻辑。印尼能矿部也表示对明年或可能削减配额。
- 后市观点: 累库矛盾仍在积累,波动率或有放大的可能,盘面可以结合期权进行保护。预计沪镍主力合约价格运行区间在7.3-8.8万元/吨。
不锈钢:弱现实压制钢价,但下方难言广阔
- 基本面: 宏观整体数据稍显不及预期,现实面渐入淡季,厂库库存偏高,社会库存边际累库,地产后周期消费仍显疲软,终端补贴政策效益递减,市场悲观情绪偏重,采购仍然较为谨慎。
- 市场风险: 供应弹性饱满,不锈钢向上缺乏想象空间。表需增速预期约3%左右,11月排产至342万吨,累计同比/环比+3.1%/-0.8%,呈现轻微过剩,但过剩幅度较往年收敛。
- 后市观点: 低位追空的性价比并不高。虽然镍铁重新回到累库,估值下行继续带动不锈钢成本下移,但下方空间难言广阔。预计钢价低位震荡运行。
工业硅:仓单去化,盘面仍具备上行驱动
- 工业硅: 本周价格走势:工业硅盘面价格区间震荡,现货价格持平;供需基本面:工业硅本周行业库存去库;需求端:下游需求刚需偏弱格局。后市观点:期货仓单持续性去化,致使盘面底部具备一定支撑性,后续若仓单并无出现大量超预期注册,则盘面的抗跌性更加夯实。盘面近期以偏多震荡思路对待,考虑盘面下跌后仓单去化较多,以逢低布多思路更为妥当。有机硅联合减产较为关键,但考虑目前有机硅需求淡季及库存高位,减产的落地性偏难。
- 多晶硅: 本周价格走势:多晶硅盘面先跌后涨,现货报价稳定;供需基本面:多晶硅供给端,短期周度产量环比减少;需求端硅片环节,硅片价格走跌,11月排产将逐步降低。后市观点:下周成都行业大会或带来市场情绪的提振。整体来看,下周会议期间或有利好消息发酵,盘面或再次受情绪提振而带动,有望接近前高。
碳酸锂:动力和储能需求短期转弱,矿端发运起量,上方承压
- 基本面: 原料:锂矿价格突破1000美元/吨,港口库存方面,澳矿和马里集中到货,11月所有国家澳矿到货预计42万吨,环比增加约5万吨。国内港口锂精矿库存35.9万吨,环比增加4.6万吨,12月预计继续去库。供应:周度产量整体持平为21545吨。库存较上周去库3481吨,至12.0万吨,去库速度延续。需求:本周储能项目中标容量7.537GWH,环比-22.88%。根据乘联会数据,由于高息高返受限和补贴暂停带来7-10月零售回落,2025年10月乘用车零售降1%,大幅低于批发8%的增长。
- 后市观点: 上方承压,期货主力合约价格运行区间预计7.3-8.8万元/吨。锂盐厂将逐步面临矿价和锂价的倒钩格局,建议做好利润锁定的套保策略。下游企业建议降低套保比例。
棕榈油:短期利空暂充分,关注产地去库进程
- 基本面: 市场担忧马来四季度产量仍大,同时缺乏B50和美豆油的有效需求故事,但印度买兴转好,产地有企稳迹象。印尼方面,12月关税仍处于降或不降的价格博弈中,近期印马价差持续下行,产地角度的卖压仍未完全释放。
- 后市观点: 棕榈油进入价格博弈期,短期边际题材匮乏,市场对B50的炒作也冷静对待,产地角度看不到向上的强驱动,短期震荡为主。但年底印马600万吨大库存被交易得较为充分,美豆油现实压力被价格逐步化解,支撑较为明显,国际油脂价格进入筑底阶段。供给端在减产季二次下探的驱动需要额外的高产来刺激,而价格空间的向上打开只能期待四季度的顺利减产,等待产地洪水及一季度产量不及预期注入新年度的想象空间。
豆油:美豆端缺乏驱动,震荡运行
- 基本面: 巴西产情良好,大供给环境下豆油难以出现独立驱动,跟随油脂板块震荡偏弱为主,但豆油强劲出口需求及不可避免的去库进程使豆油在油脂品种间仍维持偏强运行。
- 后市观点: 豆油多配为主,暂时区间运行,等待油脂板块整体企稳。
豆粕:震荡,关注中方采购美豆情况
- 基本面: 美豆期价先涨后跌,期价上涨因为11月USDA供需报告偏多预期,期价下跌因为11月USDA供需报告虽然偏多、但未能提供更大利多指引,且美豆出口尚未看到实质性进展。国内豆粕现货主要情况:成交、提货量周环比略升。基差周环比下降。库存周环比下降、同比上升。压榨量周环比上升,下周预计上升。
- 后市观点: 预计连豆粕和豆一期价震荡,关注中方采购美豆情况。
玉米:有所回调
- 市场回顾: 现货市场,11月14日当周,全国玉米均价2270.98元/吨,较前一周2238.53元/吨上涨30元/吨。期货市场,11月14日当周盘面上涨。北港价格偏强运行,贸易商仍有合同待执行,收购积极性尚可,价格继续上涨。港口玉米库存量处于近年低位,盘面偏强运行。
- 市场展望: CBOT玉米上涨。美国农业部将2025年美国玉米平均单产预估下调至每英亩186.0蒲,低于9月份预测的186.7蒲,但是高于市场平均预期的184.0蒲/英亩。美国玉米期末库存预计为21.54亿蒲,高于9月份报告的21.10亿蒲,也高于市场平均预期的21.36亿蒲。小麦价格回落,进口玉米拍卖将重启。玉米淀粉库存增加。卓创数据,截至11月14日当周,全国主产区玉米淀粉总库存共计830600吨,较上期回升4200吨,增幅0.51%,较去年同期增幅5.13%。
- 后市观点: 关注新粮上市情况。东北产区即将进入大规模上量期,预计价格将有所回调。
白糖:低位整理
- 市场回顾: 国际市场方面,美元指数99.28,WTI原油价格59.85美元/桶,纽约原糖活跃合约价格14.85美分/磅。国内市场方面,广西集团现货报价5760元/吨,环比上周上涨0元/吨;郑糖主力报5470元/吨,环比上周增加13元/吨;主力合约基差大幅走高。
- 后市展望: 国际市场方面,低位整理。行业方面,市场处于弱预期格局,趋势上市场预计25/26榨季全球食糖市场恢复性增产并累库偏空。节奏上巴西中南部压榨进度加快,印度食糖产量预计大幅增长,纽约原糖震荡偏弱。估值方面,糖价已经跌至阶段性低位,但是甘蔗乙醇价格仍高于玉米乙醇成本。关注巴西生产和出口节奏、印度产量和相关产业政策。国内市场方面,弱现实,关注进口政策变化。
- 后市观点: 郑糖期货区间震荡,关注进入12月之后关于01合约的围绕交割逻辑进行的博弈。
棉花:高产预期再起令期价小幅下行
- 基本面: ICE棉花维持弱势,主力合约转为2603合约,全球棉花供应充足,而主要纺织国的棉花进口需求仍然较弱,国际棉花价格缺乏上涨驱动。国内棉花期货窄幅波动,随着籽棉收购接近尾声,市场再度讨论今年新疆棉花的实际产量,部分市场人士将新疆棉花产量的预估再次调回到740万吨以上,受此影响郑棉期货小幅下跌。
- 后市观点: 维持郑棉期货区间震荡的判断,关注进入12月之后关于01合约的围绕交割逻辑进行的博弈。
生猪:降温刺激需求预期落地,供应压力凸显
- 市场回顾: 现货市场,生猪价格震荡调整。供应端,周内集团企业出栏完成进度偏慢,散户仍有惜售情绪;需求端,周内消费整体稳定,虽有降温备货预期,但整体表现较差。期货市场,生猪期货价格震荡调整。
- 后市展望: 生猪现货价格弱势运行。从供应角度来看,市场供应进入持续增量阶段,叠加社会面去库需求,9月供应压力大,本应处于主动去库阶段,现阶段表现为被动累库,10月供应延续增量,二育介入导致累库延续,11月中下旬将进入释放供应压力阶段。从需求角度来看,9月季节性需求增量,10月再度进入需求淡季,但低价刺激需求抬升,入库积极性明显提升,二育持续入场,需求端超出市场预期,但亦提前透支11月投机需求的增量。综合来看,11月中上旬企业整体出栏进度偏慢,常规需求整体低于10月,投机需求亦低于10月量级,中旬肥标价差已大幅走缩,且局部区域存在疫情影响,预计散户出栏将加速,现货价格承压明显。
- 后市观点: 短期LH2601合约支撑位10500元/吨,压力位12000元/吨。关注反套机会,注意止盈止损。
花生:面临供应压力
- 市场回顾: 现货市场,花生价格偏弱。截至11月13日全国通货米均价3.96元/斤,周环比涨0.01元/斤,涨幅0.25%。期货市场,11月14日当周,花生期货上涨。
- 后市展望: 花生现货提前呈现油商分化的格局,东北产区因基层惜售、基层商贩投机热情高涨,价格持续冲高,但因价格涨势较快,市场刚需配合高价成交陆续减少,预计短期震荡回调;河南产区受水分偏高和油厂压价影响,差货价格承压,但部分雨后好货综合性价比优势逐步显现,内贸刚需采购转向河南,河南产区好货有一定的补涨预期,直至河南东北产区恢复品质价格平衡。需求端整体疲软,内贸、食品厂销量均无起色,补库的意愿谨慎,但因库存相对较空,阶段性补库;开收油厂收购意愿跟随产区供应量调整,目前看油料米供应整体宽松,主力油厂收购意愿滞后,随着水分好转及河南产区上货量增加,主力油厂有望逐步入市。
- 后市观点: 盘面冲高回落。盘面冲高,主要交易供应压力推迟,东北产区农户有一定惜售心理,基层上货量小,贸易商持货挺价意愿较强。价格涨至高位,产销倒挂,后续上涨乏力。关注油厂入市情况。尚未大规模入市前花生上行空间有限。