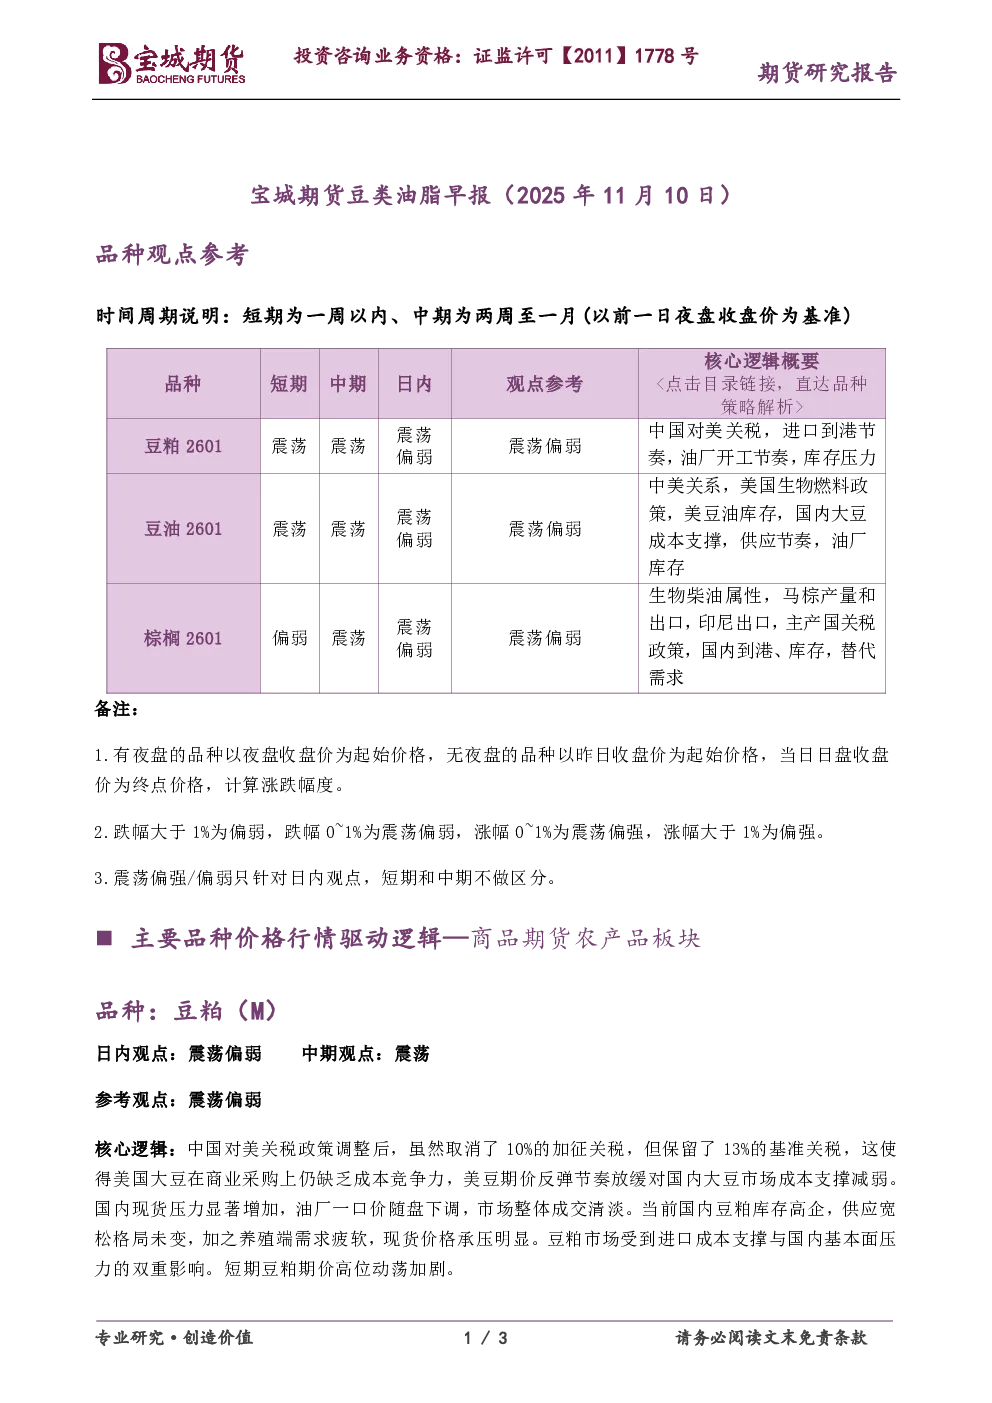
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:中国对美关税政策调整后,美国大豆仍缺乏成本竞争力,美豆期价反弹放缓导致国内大豆市场成本支撑减弱。国内现货压力显著增加,油厂一口价下调,市场成交清淡。国内豆粕库存高企,供应宽松,养殖端需求疲软,现货价格承压。豆粕市场受进口成本支撑与国内基本面压力双重影响,短期期价高位动荡加剧。
- 参考观点:震荡偏弱
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:市场预计马来西亚棕榈油库存将环比增长3.5%至244万吨,创两年新高,产量可能达7年来最高水平。国际原油价格走弱削弱棕榈油作为生物柴油原料的吸引力,令吉汇率走强降低价格竞争力。需求端疲软,印度10月份棕榈油进口量降至五个月低点。库存压力、需求疲软及外部市场环境共同压制棕榈油期价反弹空间。市场关注马来西亚棕榈油局月度数据验证库存预期。
- 参考观点:震荡偏弱