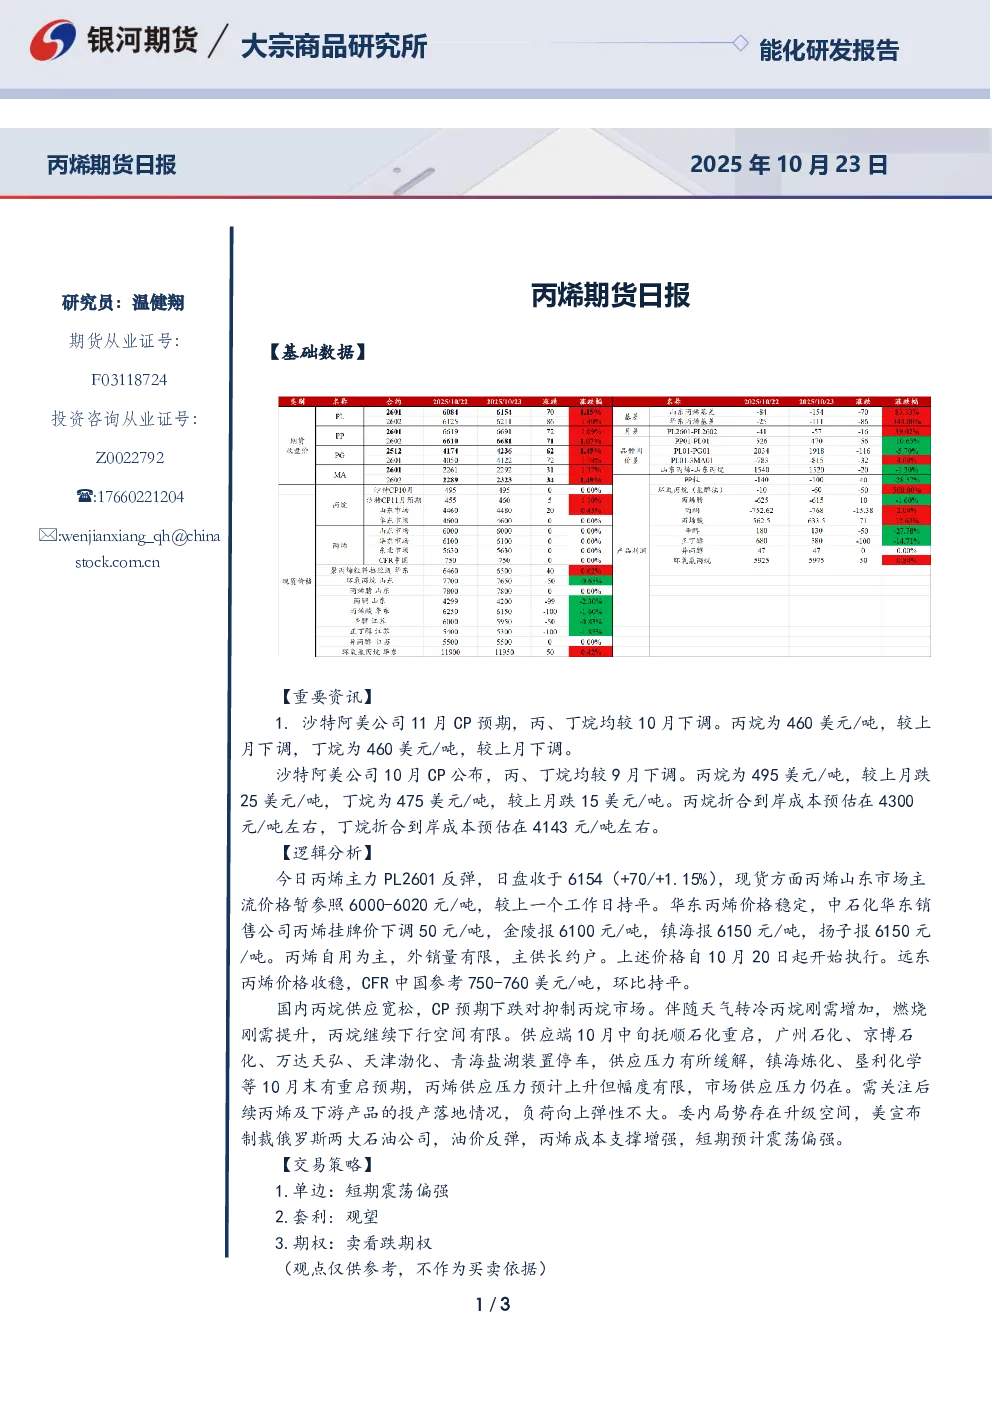
【基础数据】
- 沙特阿美公司11月CP预期:丙烷和丁烷价格均较10月下调至460美元/吨。
- 10月CP公布:丙烷价格495美元/吨(较9月跌25美元/吨),丁烷价格475美元/吨(较9月跌15美元/吨)。
- 折合到岸成本:丙烷约4300元/吨,丁烷约4143元/吨。
【重要资讯与逻辑分析】
- 丙烯市场:主力PL2601日盘收于6154元/吨(涨70元/1.15%),现货价格山东市场持平于6000-6020元/吨,华东价格稳定(中石化挂牌价下调50元/吨至6100-6150元/吨),远东CFR中国参考750-760美元/吨(环比持平)。
- 供应与需求:国内丙烷供应宽松,CP预期下跌抑制市场,但天气转冷带动燃烧刚需增加,下行空间有限。10月中旬抚顺石化重启缓解供应压力,但镇海炼化、垦利化学等10月末重启预期仍存,丙烯供应压力有限。需关注下游产品投产落地情况,负荷向上弹性不大。
- 成本支撑:美制裁俄罗斯石油公司推动油价反弹,增强丙烯成本支撑,短期预计震荡偏强。
【交易策略】
- 单边:短期震荡偏强。
- 套利:观望。
- 期权:卖看跌期权。
【数据来源】
【作者承诺与免责声明】
- 研究员温健翔承诺独立客观研究,报告内容仅供参考不构成投资建议。
- 银河期货不对使用本报告造成的损失负责,建议客户独立判断。