登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
行业研究
/
报告详情
医疗科技风险投资悖论
医药生物
2025-10-15
-
PitchBook
一切如初
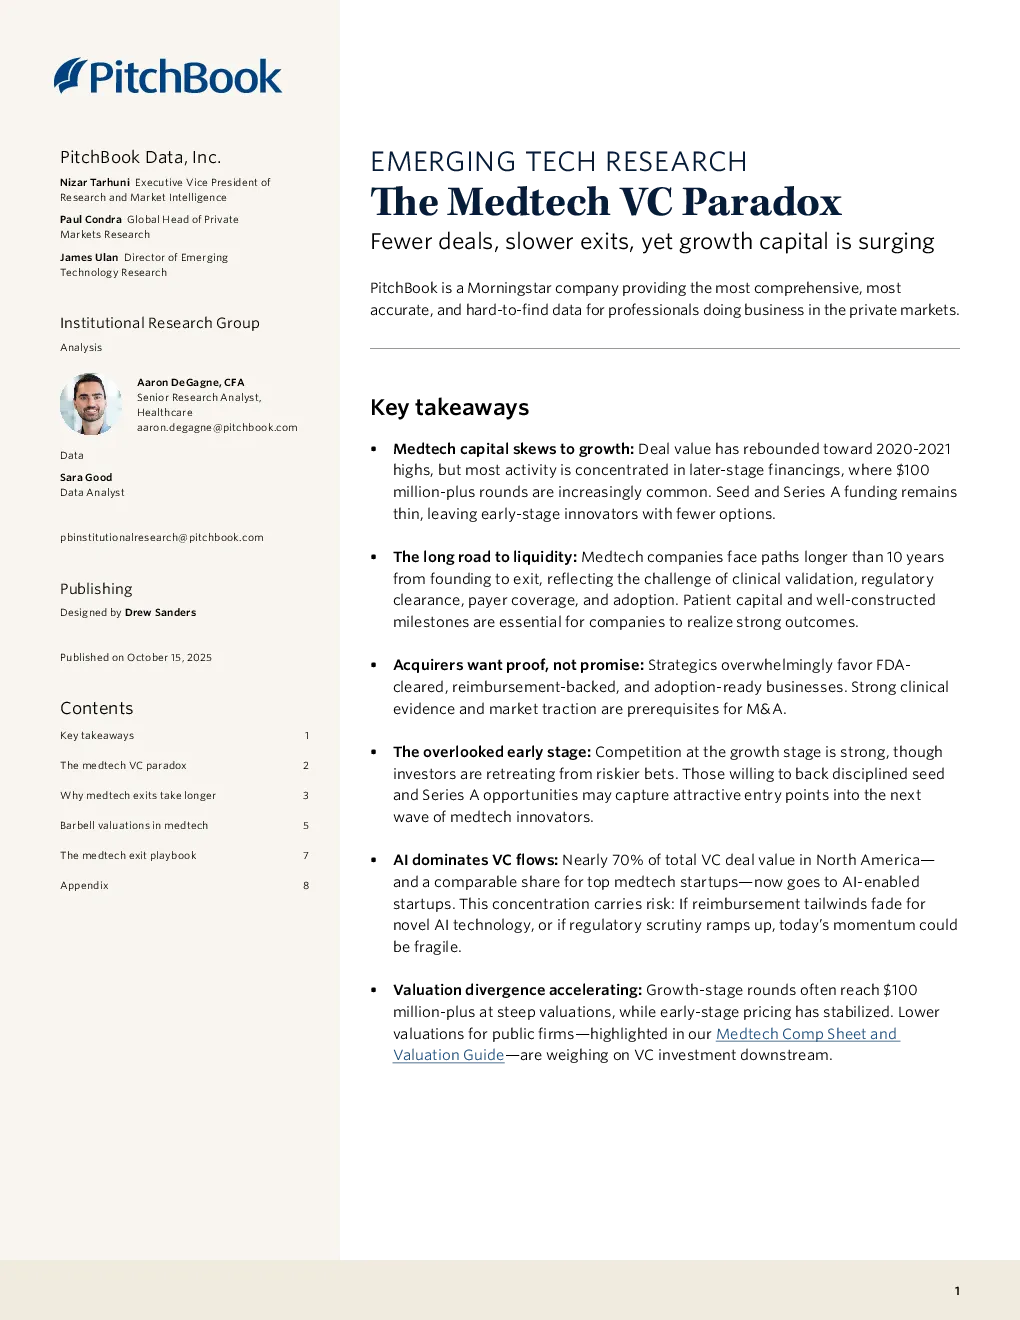
核心观点与关键数据
Medtech VC 偏好增长阶段
:尽管整体交易价值回升,但多数活动集中在后期融资,$1000万美元以上轮次愈发普遍,而种子轮和A轮融资仍然稀少,早期创新者融资选择有限。
退出路径漫长
:Medtech公司从成立到退出通常需要10年以上,远超生物制药和健康科技领域,这反映了临床验证、监管审批、支付方覆盖和产品采纳的挑战。
并购方偏好确定性
:战略并购方更倾向于收购FDA批准、获得支付方支持且市场接受度高的企业,强劲的临床证据和市场牵引力是并购的前提条件。
早期阶段被忽视
:尽管增长阶段竞争激烈,但投资者正退出风险较高的领域,愿意支持种子轮和A轮机会的投资者可能捕捉到下一波Medtech创新者的有利入口。
AI主导投资流向
:北美约70%的VC交易价值流向AI赋能企业,包括开发基础模型和工具的公司,以及将AI嵌入其运营的公司,这种集中存在风险。
估值分化加剧
:增长阶段轮次估值通常达到$1亿美元以上,而早期阶段定价趋于稳定,公共公司估值较低,对VC投资产生下行影响。
研究结论
Medtech VC悖论
:表面上看,资本部署强劲,但种子轮和早期阶段交易量暴跌,意味着未来几年将更少公司能够推动IPO和并购。
退出策略
:Medtech退出通常围绕监管批准和支付方决策展开,需要较长时间,但成功退出往往带来可防御的市场地位和可持续的增长轨迹。
估值趋势
:增长阶段估值坚挺,早期阶段估值回落,后期阶段估值稳定,市场呈现“两端高、中间稳”的估值结构。
投资建议
:早期公司应预期更长的融资时间和更高的证据门槛,后期公司虽处于优势但仍需面对审慎定价;投资者应关注早期阶段机会,以获得长期回报。
关键数据
退出时间
:Medtech公司从成立到退出平均需要13年,从首轮融资到退出平均需要8.8年,显著长于生物制药和健康科技。
VC交易分布
:北美约70%的VC交易价值流向AI & 机器学习(ML)初创公司。
估值变化
:自2010年代中期以来,Medtech各阶段估值稳步上升,种子轮和早期VC中位数估值翻倍或翻三倍,后期VC中位数估值从十几亿美元升至30-40亿美元。
活跃独角兽
:截至2025年6月30日,全球活跃Medtech独角兽公司包括Neuralink、Ultima Genomics、CMR Surgical等,估值和融资规模各异。
你可能感兴趣
2025年四季度医疗科技风险投资(VC)和私募股权投资(PE)趋势
医药生物
PitchBook
2026-03-02
2025年第三季度医疗科技风险投资和私募股权趋势
医药生物
PitchBook
2025-11-04
2025年第四季度医疗科技风险投资和私募股权投资趋势
医药生物
PitchBook
2026-02-13
2026年第一季度医疗科技风险投资和私募股权投资趋势
医药生物
PitchBook
2026-05-25
2026年第二季度医疗科技报告:MiRus在第二季度获得风险投资
医药生物
PitchBook
2026-07-31
交易科技的悖论:碎片化中的互联
信息技术
世界经济论坛
2026-01-12
人工智能医疗与生命科学风险投资市场快照(英)
信息技术
PitchBook
2025-01-01
风险投资包装——2024年第四季度全球科技
信息技术
Dealroom.co
2025-01-22
赫尔辛基的风险投资和科技创业公司
信息技术
Dealroom.co
2021-06-23
保险科技风险投资趋势
金融
PitchBook
2025-02-28