【基本面跟踪】
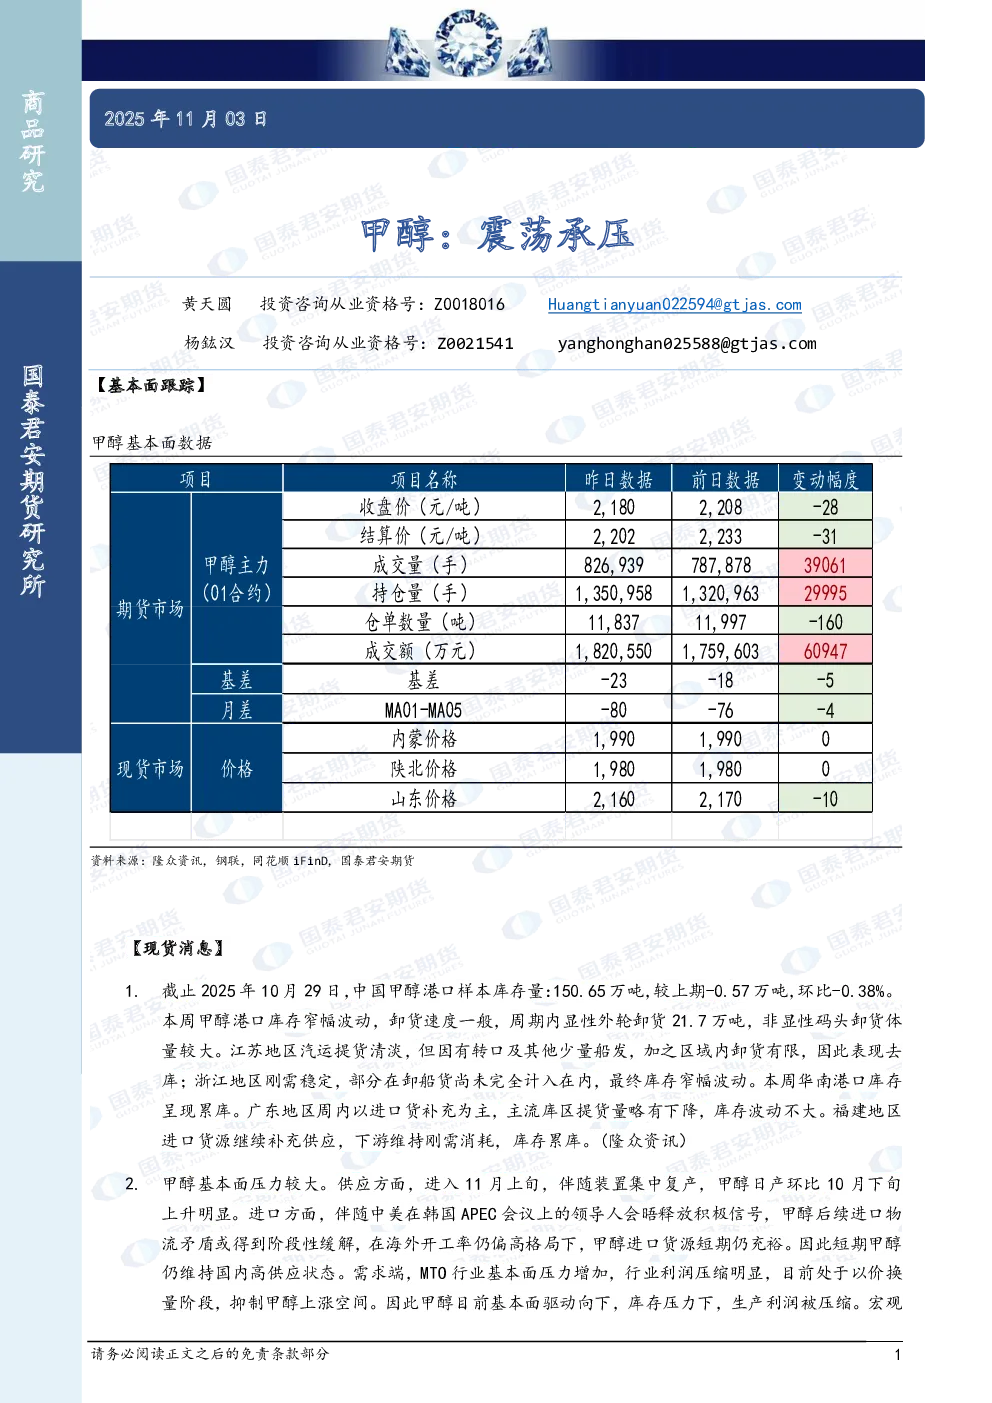
甲醇主力合约收盘价2,180元/吨,结算价2,202元/吨,成交量826,939手,持仓量1,350,958手,仓单数量11,837吨。基差-23,月差MA01-MA05为-80。内蒙、陕北、山东现货价格分别为1,990、1,980、2,160元/吨。
【现货消息】
- 港口库存方面,截至10月29日,中国甲醇港口样本库存150.65万吨,环比下降0.38%。江苏地区汽运提货清淡但转口补充,库存窄幅波动;浙江刚需稳定,库存微升;华南因进口补充库存累库;福建进口货源增加,库存亦累库。
- 甲醇基本面承压:供应端,11月上旬装置集中复产导致日产环比上升;进口端,中美领导人会晤缓和物流矛盾,但海外开工率高企,进口货源仍充裕。需求端,MTO行业利润压缩明显,以价换量抑制上涨空间。宏观方面,四中全会、“十五五”规划落地及美联储降息利好出尽,宏观驱动减弱。
【趋势强度】
甲醇趋势强度为-1(偏弱)。
【研究结论】
短期甲醇基本面驱动向下,库存压力和生产利润压缩制约价格。关注港口货源回流内地对价格的阶段性支撑。宏观利好减弱,产业链基本面偏弱,预计甲醇弱势运行。