全球市场观察
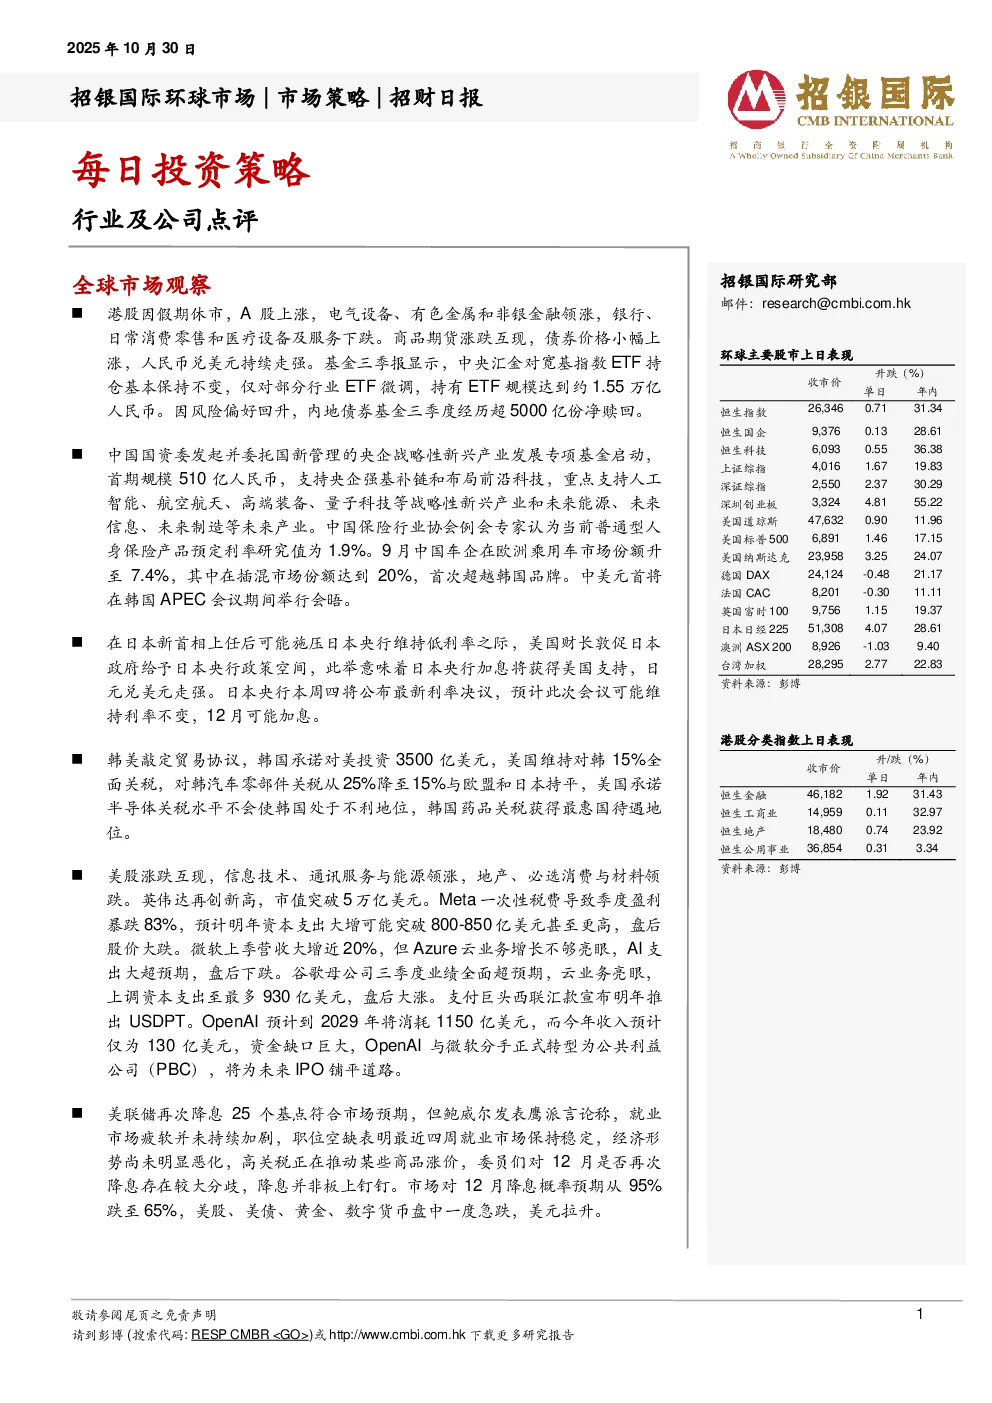
- 港股与A股表现:港股因假期休市,A股上涨,电气设备、有色金属和非银金融领涨,银行、日常消费零售和医疗设备及服务下跌。
- 商品与债券市场:商品期货涨跌互现,债券价格小幅上涨,人民币兑美元持续走强。
- 基金三季报:中央汇金对宽基指数ETF持仓基本保持不变,仅对部分行业ETF微调,持有ETF规模约1.55万亿人民币。内地债券基金三季度经历超5000亿份净赎回,因风险偏好回升。
- 中国政策与经济动态:国资委发起央企战略性新兴产业发展专项基金,首期规模510亿人民币,支持人工智能、航空航天等产业。保险产品预定利率研究值为1.9%。中国车企在欧洲市场份额升至7.4%,插混市场份额达20%。中美元首将在韩国APEC会议期间举行会晤。
- 日本与美国经济政策:美国财长敦促日本央行给予政策空间,暗示日本央行加息将获美国支持,日元兑美元走强。日本央行可能维持利率不变,12月可能加息。
- 韩美贸易协议:韩国承诺对美投资3500亿美元,美国维持对韩15%全面关税,对韩汽车零部件关税降至15%,韩国药品关税获最惠国待遇。
- 美股市场动态:信息技术、通讯服务与能源领涨,地产、必选消费与材料领跌。英伟达市值突破5万亿美元。Meta因一次性税费季度盈利暴跌83%,预计明年资本支出大增。微软AI支出大超预期,盘后下跌。谷歌母公司三季度业绩超预期,云业务亮眼,上调资本支出至最多930亿美元,盘后大涨。西联汇款宣布明年推出USDPT。OpenAI转型为公共利益公司,为未来IPO铺平道路。
- 美联储政策:美联储降息25个基点符合市场预期,鲍威尔发表鹰派言论,称就业市场稳定,经济未明显恶化,委员们对12月是否再次降息存在分歧,市场对12月降息概率预期从95%跌至65%。美股、美债、黄金、数字货币盘中急跌,美元拉升。
- 加拿大央行政策:加拿大央行如期降息25基点,称当前利率合适,大幅下调经济增长预期,2025年GDP增速预测从1.8%降至1.2%,2026年GDP增速预测从1.8%降至1.1%,因美国高关税和贸易保护打击加拿大经济。加拿大政府将推动出口市场多元化。
行业点评
- 中国互联网-3Q25游戏市场:3Q25中国网络游戏市场营收同比下降4%至880亿元,主要受高基数效应影响。9M25中国网络游戏市场营收同比增长7%至2560亿元,主要得益于常青游戏和新游的增量贡献。游戏版号审批加速,2025年至今已获批1441款游戏。看好2H25及2026年网络游戏行业前景,首选腾讯和网易。
公司点评
- 安踏(2020 HK,买入,目标价:105.30港元):25财年指引下调,但维持审慎看法。10月零售增长承压,新品牌面临挑战但保持快速健康增长。下调25财年零售流水增长目标,维持FILA与其他品牌目标不变。主品牌风险在于销售增长,包括宏观不确定性、竞争加剧、电商改革、新店型扩张慢等。利润方面,营运利润率仍可实现。维持“买入”评级,下调目标价至105.30港元。需留意宏观环境恶化、改革耗时超预期、竞争加剧等短期风险。对FILA增长有信心,但毛利率前景略有隐忧。其他品牌强劲势头延续,25财年40%或以上目标可能性较高。
- 新东方(EDU US,买入,目标价:76.0美元):1QFY26业绩和指引符合预期,非GAAP营业利润同比增长11%。展望2QFY26E,总收入预计同比增长9%-12%,受K-12业务增速加快推动。维持FY26全年营收指引不变。上调FY26-28E总营收预测,基于SOTP的目标价上调至76美元。维持“买入”评级,看好公司稳健的营收增长前景及可观的股东回报。
- 浙江鼎力(603338 CH,持有,目标价:人民币48元):3Q25净利润同比下降15%,低于预期,主要原因是营收增长缓慢以及费用增加。印证高空作业平台需求疲软,以及鼎力缺乏海外产能扩张计划的谨慎观点。目标价维持在人民币48元不变,基于12.8倍的2025年预期市盈率,维持“持有”评级。