-
市场综述
过去一周商品期权整体呈现降波缩量态势。上期所近月期权合约即将到期,多数有色品种期权隐含波动率处于高位,需警惕末日平值期权时间价值快速衰减的风险。农产品期权交易量上升,豆类隐含波动率提升且升波空间较大,偏度处于较低水平,建议买入远月农产品看涨期权进行方向性布局,并少量卖出近月虚值期权对冲时间价值成本。有色贵金属即将换月,高隐波情况下存在套利空间,可关注偏度反复的交易机会。
-
市场数据
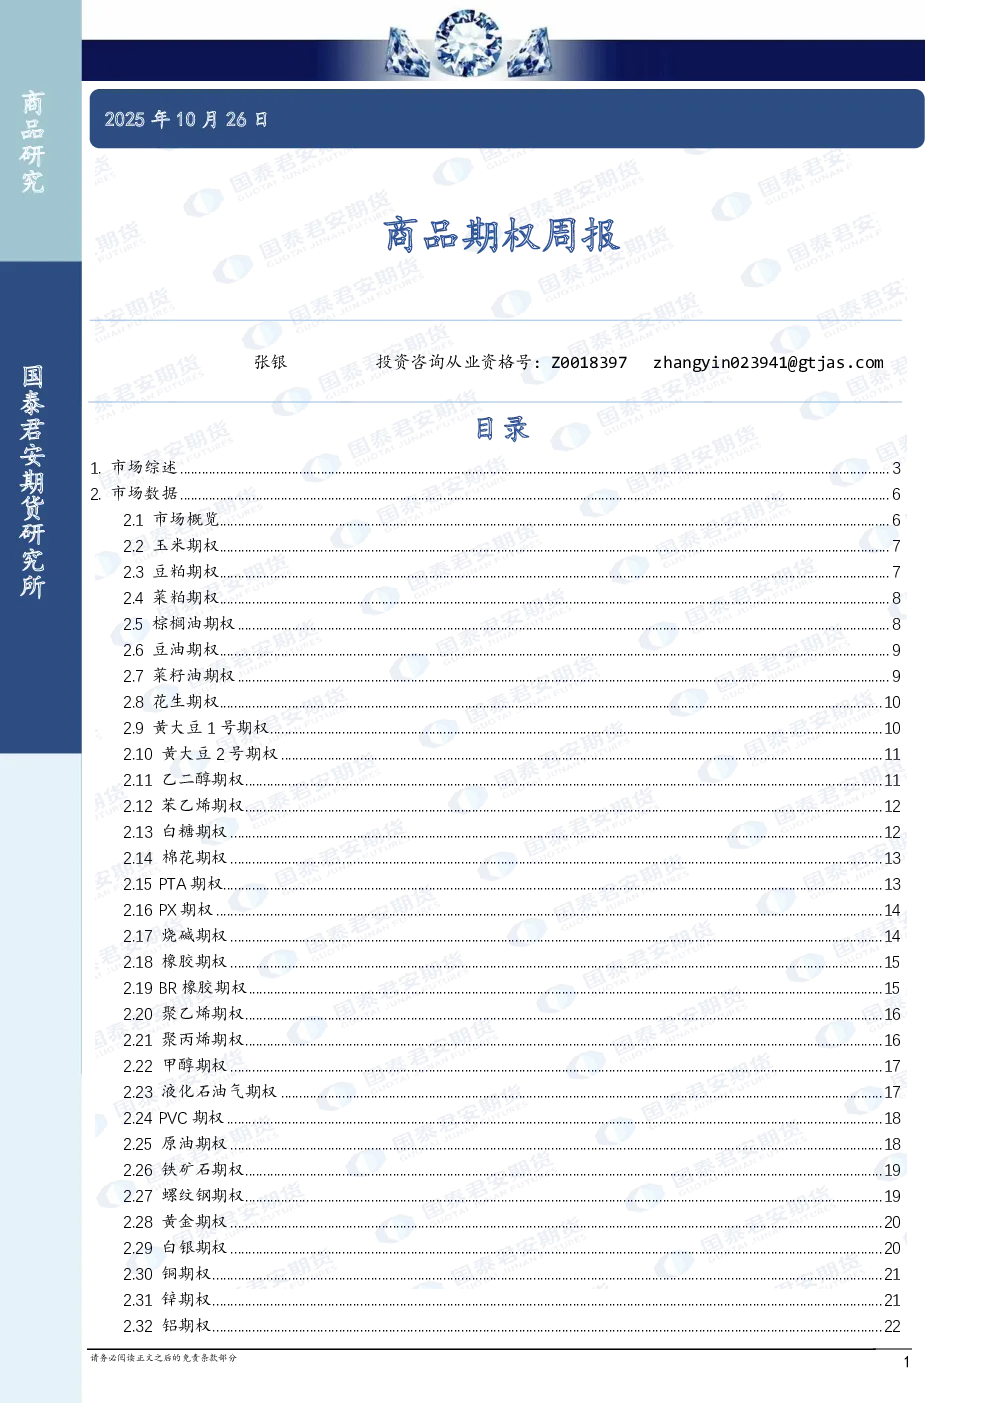
报告详细分析了玉米、豆粕、菜粕、棕榈油、豆油、菜籽油、花生、黄大豆1号和2号等农产品期权,以及乙二醇、苯乙烯、白糖、棉花等化工品期权,涵盖PTA、PX、烧碱、橡胶、BR橡胶、聚乙烯、聚丙烯、甲醇、液化石油气、PVC等品种期权,此外还包括原油、铁矿石、螺纹钢、黄金、白银、铜、锌、铝、工业硅、碳酸锂、苹果、硅铁、锰硅、尿素、纯碱、短纤、红枣、玻璃、生猪、鸡蛋、玉米淀粉、沪镍、沪铅、沪锡、氧化铝、原木、多晶硅、瓶片、铝合金、动力煤、纯苯、燃料油、沥青、纸浆、双胶纸等期权品种。报告提供了各品种的看涨/看跌成交量、总成交量、成交量PCR、看涨/看跌持仓量、总持仓量、持仓量PCR、平值波动率、Skew等关键数据,并附图表进行详细分析。
-
研究结论
农产品期权交易活跃,豆类期权隐波上行且偏度低,适合买入远月看涨期权布局。有色贵金属期权换月在即,高隐波下可关注套利和偏度交易机会。建议投资者结合品种特性及市场波动情况,合理配置期权策略,并注意末日平值期权的时间价值风险。