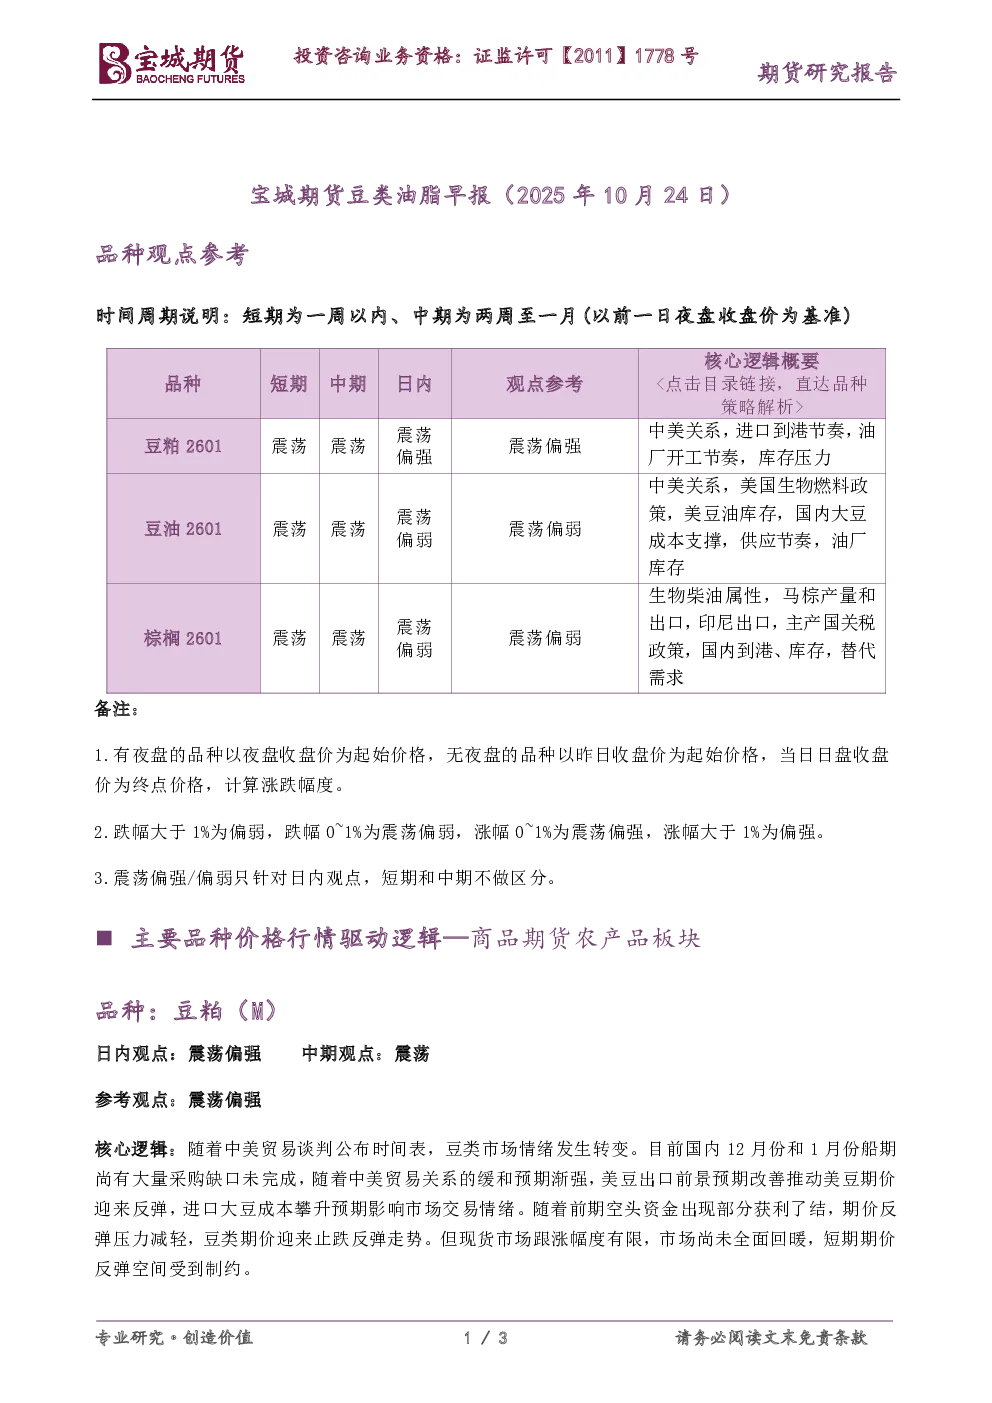
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:中美贸易谈判时间表公布,豆类市场情绪转变。国内12月和1月船期仍有大量采购缺口,美豆出口前景改善推动期价反弹,进口大豆成本攀升影响市场情绪。前期空头资金获利了结减轻反弹压力,但现货市场跟涨有限,短期反弹空间受限。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:马来西亚棕榈油产量增长超预期(MPOA数据显示10月1-20日产量预估增加10.77%),出口增幅有限,市场担忧供应宽松。印尼B50生物柴油政策可能推迟削弱长期需求预期。国际原油上涨提供部分支撑,但国内基本面压力更大,国内三大油脂库存总量周度下降,但食用棕榈油库存周度增加2.66万吨,棕榈油走势弱于豆油和菜油。