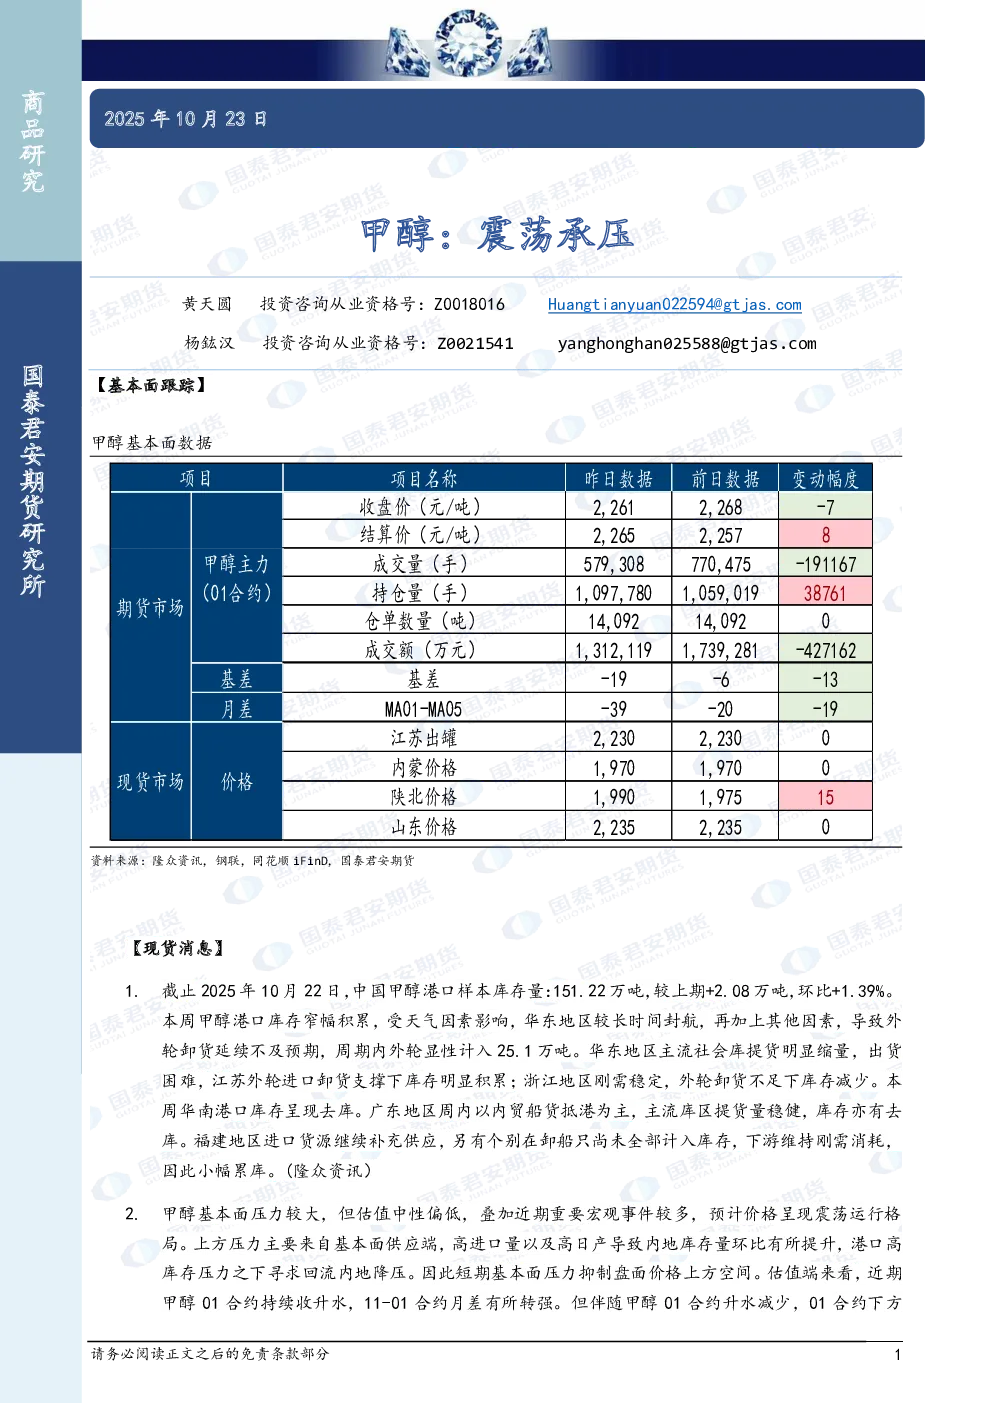
【基本面跟踪】
- 港口库存:截至2025年10月22日,中国甲醇港口样本库存量151.22万吨,环比增加1.39%(+2.08万吨)。华东地区因封航和外轮卸货不及预期导致库存显著积累,江苏外轮进口支撑库存增长;浙江库存减少,华南和福建库存小幅去库。
- 基本面压力:甲醇估值中性偏低,但供应端压力较大。高进口量和高日产推高内地库存,港口库存高企迫使资源回流内地,抑制价格上行空间。
【趋势强度】
- 甲醇趋势强度为0(中性),上方受基本面供应压力制约,下方有宏观事件(如国内四中全会、中美船舶问题)情绪支撑,预计价格震荡运行。
【关键数据与结论】
- 库存变化:港口库存窄幅积累,华东库存增长显著,华南和福建去库。
- 估值与月差:01合约持续收升水,11-01合约月差转强,但升水减少导致下方空间收窄。
- 价格预测:基本面压力压制上行空间,宏观情绪提供支撑,预计震荡运行。
- 趋势强度:中性,无明确多空倾向。