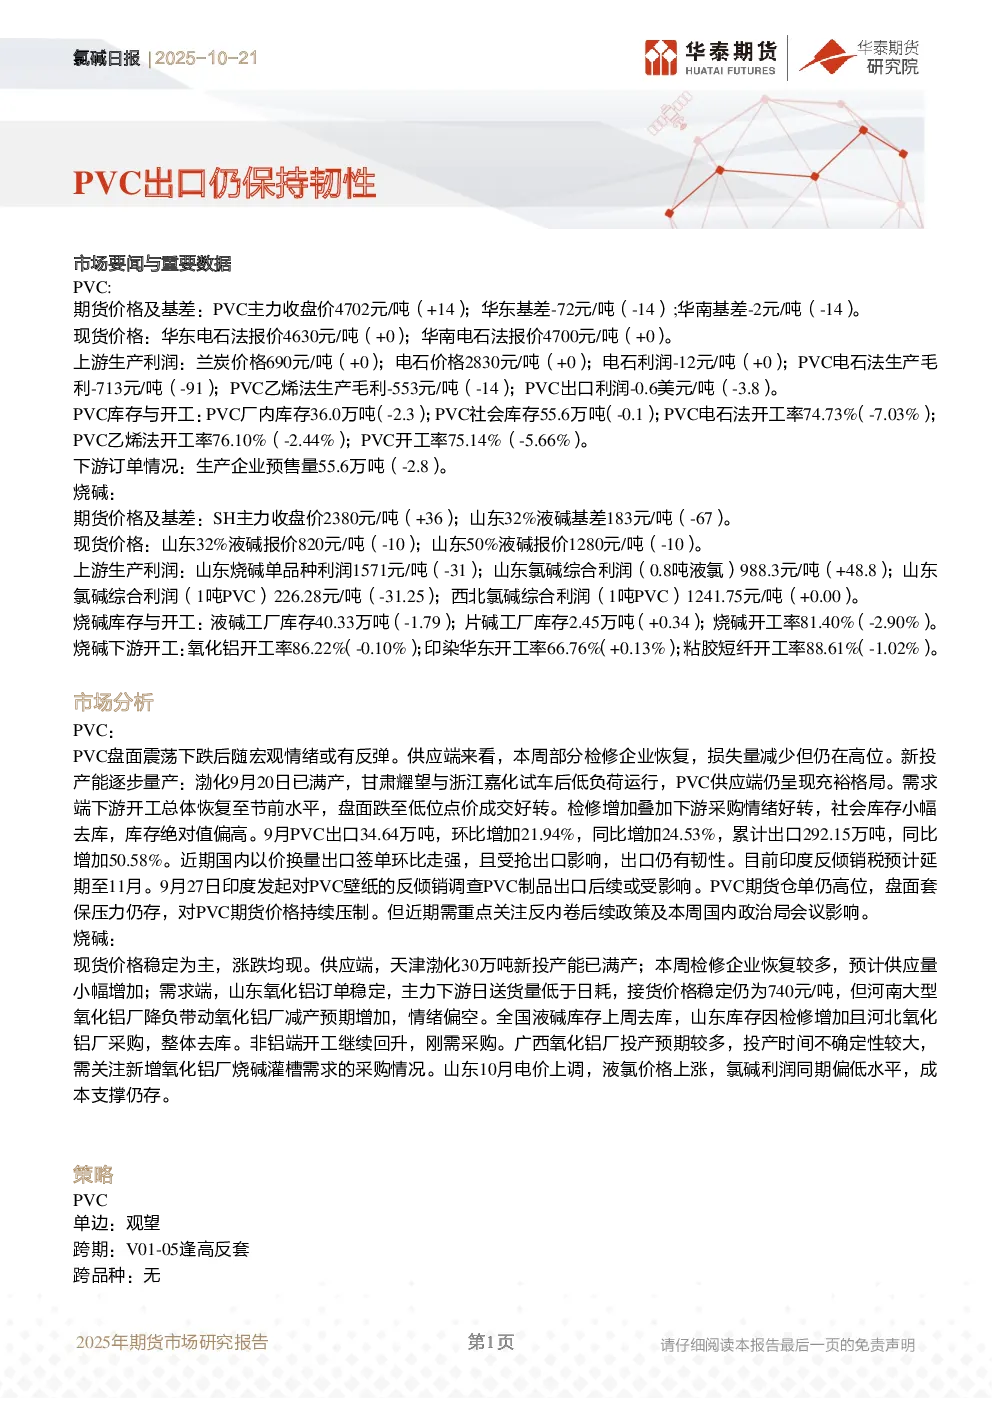
市场要闻与重要数据
- PVC:
- 期货:主力收盘价4702元/吨(+14),华东基差-72元/吨(-14),华南基差-2元/吨(-14)。
- 现货:华东电石法报价4630元/吨(+0),华南电石法报价4700元/吨(+0)。
- 上游利润:兰炭价格690元/吨(+0),电石价格2830元/吨(+0),电石利润-12元/吨(+0),PVC电石法生产毛利-713元/吨(-91),PVC乙烯法生产毛利-553元/吨(-14),PVC出口利润-0.6美元/吨(-3.8)。
- 库存与开工:PVC厂内库存36.0万吨(-2.3),社会库存55.6万吨(-0.1),电石法开工率74.73%(-7.03%),乙烯法开工率76.10%(-2.44%),开工率75.14%(-5.66%)。
- 下游订单:生产企业预售量55.6万吨(-2.8)。
- 烧碱:
- 期货:SH主力收盘价2380元/吨(+36),山东32%液碱基差183元/吨(-67)。
- 现货:山东32%液碱报价820元/吨(-10),50%液碱报价1280元/吨(-10)。
- 上游利润:山东烧碱单品种利润1571元/吨(-31),山东氯碱综合利润(0.8吨液氯)988.3元/吨(+48.8),山东氯碱综合利润(1吨PVC)226.28元/吨(-31.25),西北氯碱综合利润(1吨PVC)1241.75元/吨(+0.00)。
- 库存与开工:液碱工厂库存40.33万吨(-1.79),片碱工厂库存2.45万吨(+0.34),烧碱开工率81.40%(-2.90%)。
- 下游开工:氧化铝开工率86.22%(-0.10%),印染华东开工率66.76%(+0.13%),粘胶短纤开工率88.61%(-1.02%)。
市场分析
- PVC:
- 盘面震荡下跌后或有反弹,供应端部分检修企业恢复,新投产能逐步量产,供应仍充裕。
- 需求端下游开工恢复至节前水平,盘面跌至低位点价成交好转,社会库存小幅去库,但绝对值偏高。
- 9月出口34.64万吨,环比增加21.94%,同比增加24.53%,累计出口292.15万吨,同比增加50.58%。
- 印度反倾销税预计延期至11月,9月27日印度发起对PVC壁纸的反倾销调查,出口或受影响。
- 期货仓单高位,盘面套保压力存,对期货价格压制。
- 现货价格稳定为主,供应端天津渤化新产能已满产,检修企业恢复,需求端山东氧化铝订单稳定,但河南大型氧化铝厂降负带动减产预期增加。
- 山东10月电价上调,液氯价格上涨,氯碱利润偏低,成本支撑仍存。
- 烧碱:
- 山东液碱库存上周去库,非铝端开工回升,刚需采购。
- 广西氧化铝厂投产预期较多,需关注新增氧化铝厂烧碱灌槽需求的采购情况。
- 山东10月电价上调,液氯价格上涨,氯碱利润偏低,成本支撑仍存。
策略
- PVC:单边观望,跨期V01-05逢高反套,跨品种无。
- 烧碱:宽幅震荡,跨期观望,跨品种无。
风险
- PVC:出口端政策不确定性,装置检修动态,宏观政策影响。
- 烧碱:装置检修动态,液氯价格波动,氧化铝投产节奏,下游囤货节奏。