一、板块流动性
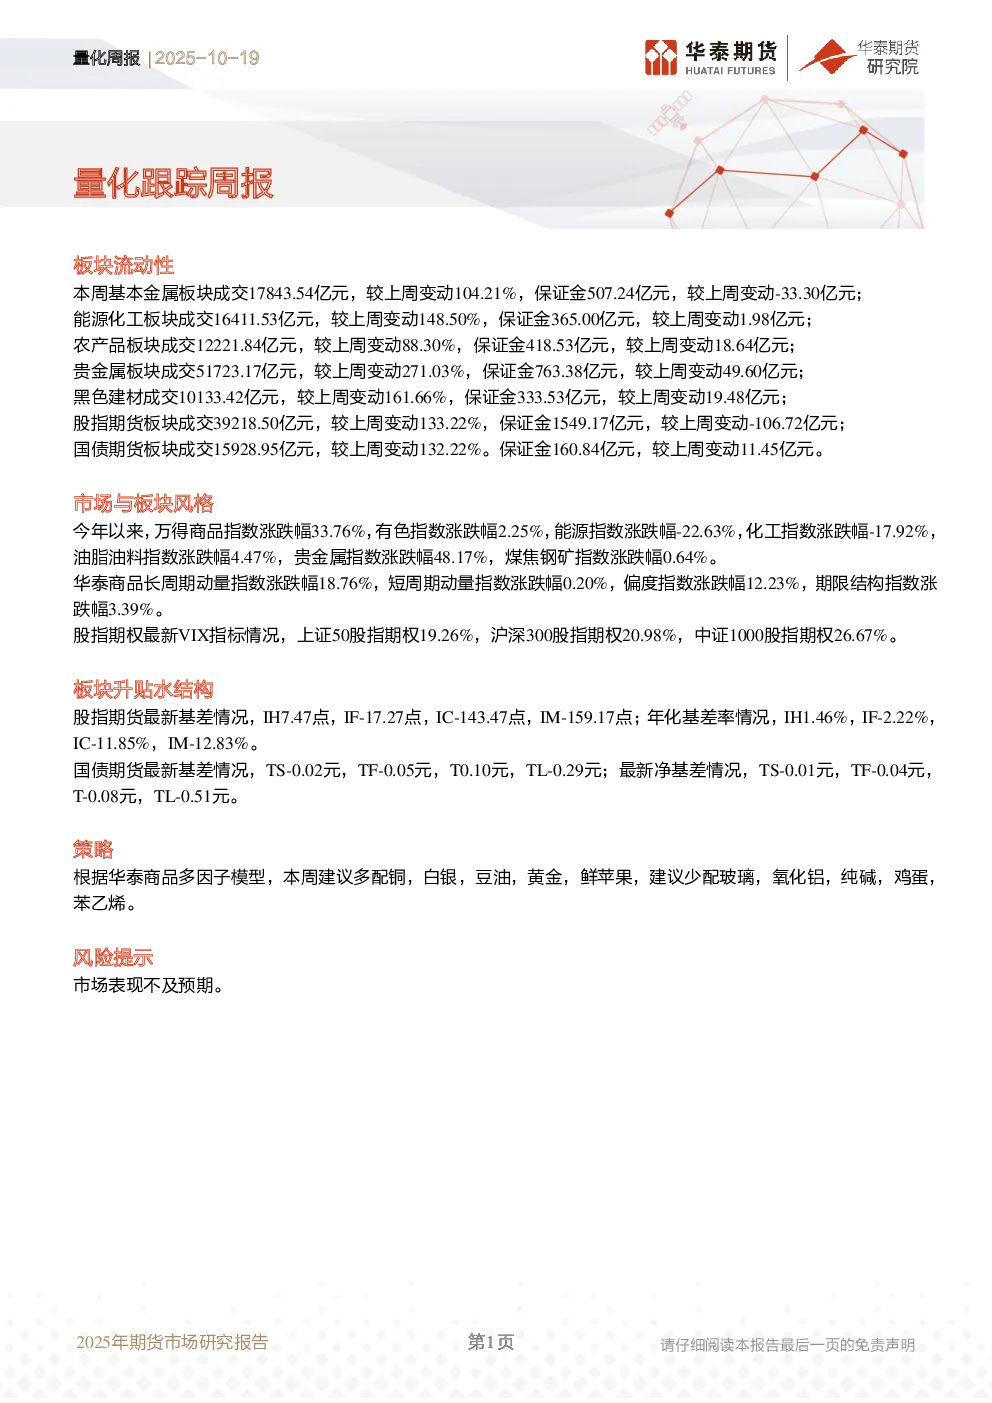
本周各板块成交额和保证金均出现显著变动。基本金属板块成交17843.54亿元,增长104.21%,保证金507.24亿元,减少33.30亿元;能源化工板块成交16411.53亿元,增长148.50%,保证金365.00亿元,增加1.98亿元;农产品板块成交12221.84亿元,增长88.30%,保证金418.53亿元,增加18.64亿元;贵金属板块成交51723.17亿元,增长271.03%,保证金763.38亿元,增加49.60亿元;黑色建材板块成交10133.42亿元,增长161.66%,保证金333.53亿元,增加19.48亿元;股指期货板块成交39218.50亿元,增长133.22%,保证金1549.17亿元,减少106.72亿元;国债期货板块成交15928.95亿元,增长132.22%,保证金160.84亿元,增加11.45亿元。
二、市场与板块风格
今年以来,万得商品指数涨跌幅为33.76%,有色指数涨跌幅为2.25%,能源指数跌22.63%,化工指数跌17.92%,油脂油料指数涨4.47%,贵金属指数涨48.17%,煤焦钢矿指数涨0.64%。华泰商品长周期动量指数涨18.76%,短周期动量指数涨0.20%,偏度指数涨12.23%,期限结构指数涨3.39%。股指期权VIX指标显示,上证50股指期权为19.26%,沪深300股指期权为20.98%,中证1000股指期权为26.67%。
三、板块升贴水结构
股指期货最新基差情况为IH涨7.47点,IF跌17.27点,IC跌143.47点,IM跌159.17点;年化基差率情况为IH涨1.46%,IF跌2.22%,IC跌11.85%,IM跌12.83%。国债期货最新基差情况为TS跌0.02元,TF跌0.05元,T跌0.10元,TL跌0.29元;最新净基差情况为TS跌0.01元,TF跌0.04元,T跌0.08元,TL跌0.51元。
四、策略
根据华泰商品多因子模型,本周建议多配铜、白银、豆油、黄金、鲜苹果,建议少配玻璃、氧化铝、纯碱、鸡蛋、苯乙烯。
五、风险提示
市场表现不及预期。