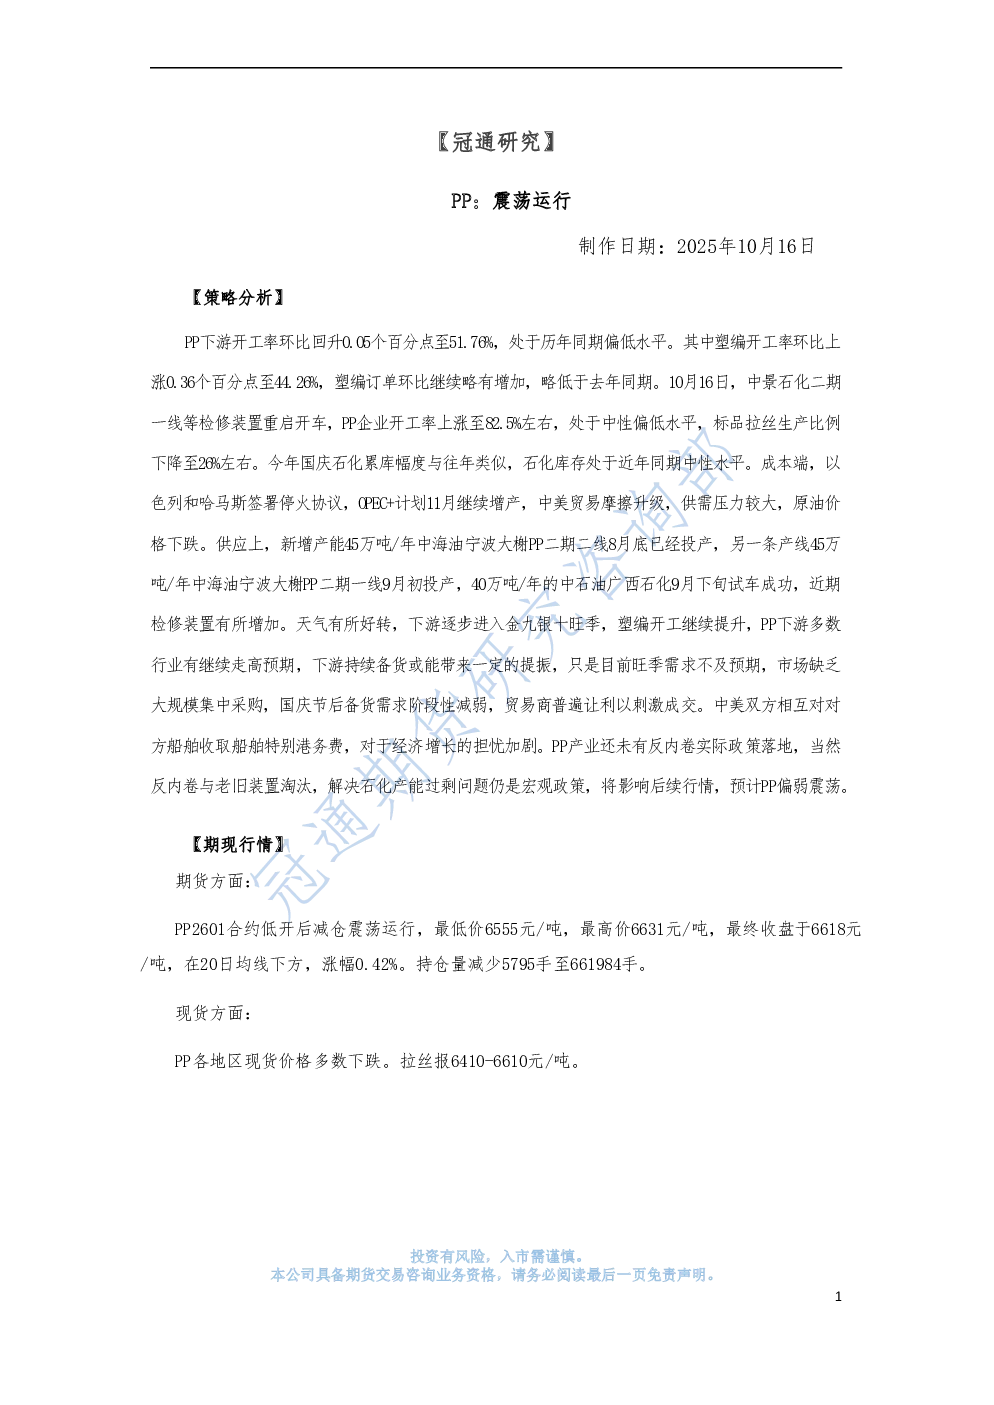
核心观点与关键数据
- 下游开工率:PP下游开工率环比回升0.05个百分点至51.76%,处于历年同期偏低水平;塑编开工率环比上涨0.36个百分点至44.26%,订单略有增加但略低于去年同期。
- 供应端:中景石化二期一线等检修装置重启,PP企业开工率上涨至82.5%(中性偏低);新增产能45万吨/年的中海油宁波大榭PP二期二线及一线已投产,中石油广西石化40万吨/年装置试车成功,检修装置增加。
- 库存与成本:国庆节假期石化累库幅度与往年类似,库存处于近年同期中性水平;OPEC+计划增产,原油价格下跌,成本端承压。
- 需求预期:下游多数行业预期走高,但旺季需求不及预期,国庆节后备货需求减弱,贸易商让利刺激成交。
研究结论
- 市场行情:期货PP2601合约低开后减仓震荡运行,收盘于6618元/吨(涨幅0.42%),持仓量减少5795手至661984手;现货价格多数下跌,拉丝报6410-6610元/吨。
- 后市预测:PP产业反内卷政策尚未落地,但供需压力较大,预计市场偏弱震荡。
期现行情
- 期货:PP2601合约震荡运行,最低6555元/吨,最高6631元/吨,在20日均线下方。
- 现货:各地区价格多数下跌,拉丝主流报价6410-6610元/吨。
基本面跟踪
- 供应:检修装置重启推动开工率至82.5%。
- 需求:塑编订单略有增加,但整体开工率偏低。
- 库存:国庆节后石化库存较去年同期低3万吨,处于中性水平。
- 原料:布伦特原油12合约在62美元/桶附近震荡,CFR丙烯价格持平于775美元/吨。
总结
当前PP市场供需压力较大,下游需求虽有回升但不及预期,供应端新增产能逐步释放,库存处于中性水平。成本端原油价格下跌,但OPEC+增产计划仍存压力。市场缺乏大规模集中采购,贸易商让利刺激成交。预计PP短期偏弱震荡,反内卷政策及旺季需求恢复情况将影响后续行情。