核心观点与关键数据
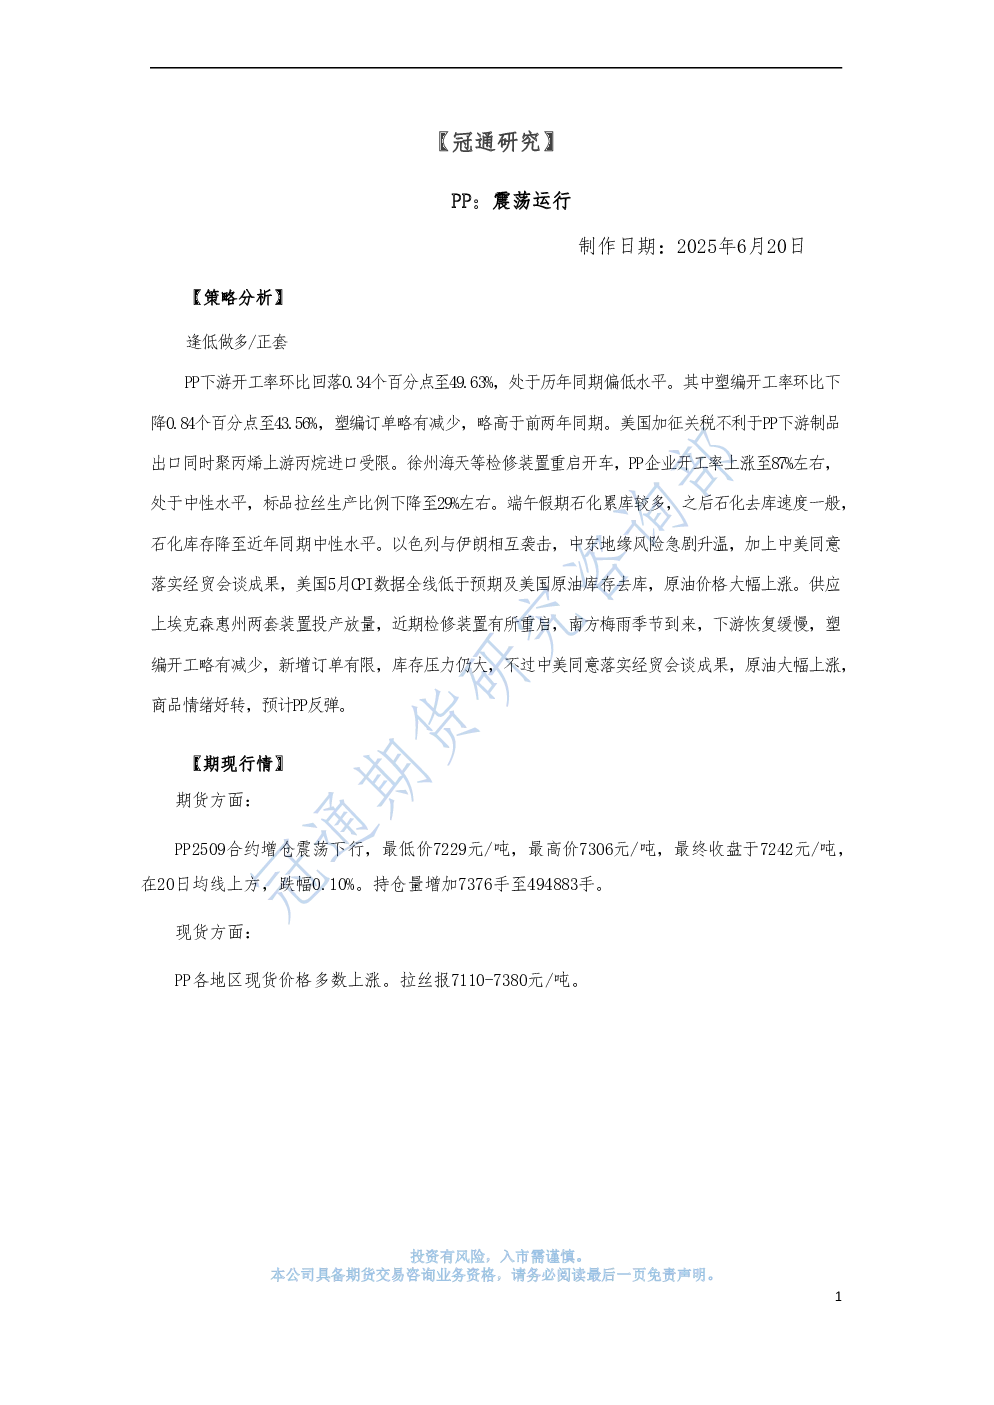
- PP下游开工率环比回落:PP下游开工率环比下降0.34个百分点至49.63%,处于历年同期偏低水平。其中塑编开工率环比下降0.84个百分点至43.56%,塑编订单略有减少,略高于前两年同期。
- 供应端:徐州海天等检修装置重启,PP企业开工率上涨至87%左右,处于中性偏低水平。埃克森惠州两套装置投产放量,近期检修装置重启,但南方梅雨季节到来,下游恢复缓慢,塑编开工略有减少,新增订单有限。
- 库存与价格:周五石化早库环比下降2万吨至74万吨,较去年同期持平。端午假期石化累库较多,之后去库速度一般,库存降至近年同期中性水平。期货方面,PP2509合约增仓震荡下行,收盘于7242元/吨,跌幅0.10%,持仓量增加7376手至494883手。现货方面,PP各地区价格多数上涨,拉丝报7110-7380元/吨。
- 原料端:布伦特原油08合约在77美元/桶附近震荡,中国CFR丙烯价格环比持平于760美元/吨。
研究结论
- 供需矛盾:供应端压力较大,但下游需求恢复缓慢,库存压力仍存。
- 地缘与宏观因素:中东地缘风险升温及美国CPI数据低于预期推动原油价格上涨,商品情绪好转。
- 市场预期:中美同意落实经贸会谈成果,原油大幅上涨,预计PP反弹。
总结
PP市场当前处于震荡运行状态,下游开工率偏低,供应端虽有检修装置重启但新增产能释放,库存压力较大。地缘政治及宏观因素推动原油上涨,改善市场情绪。预计PP短期反弹,建议逢低做多或正套操作。