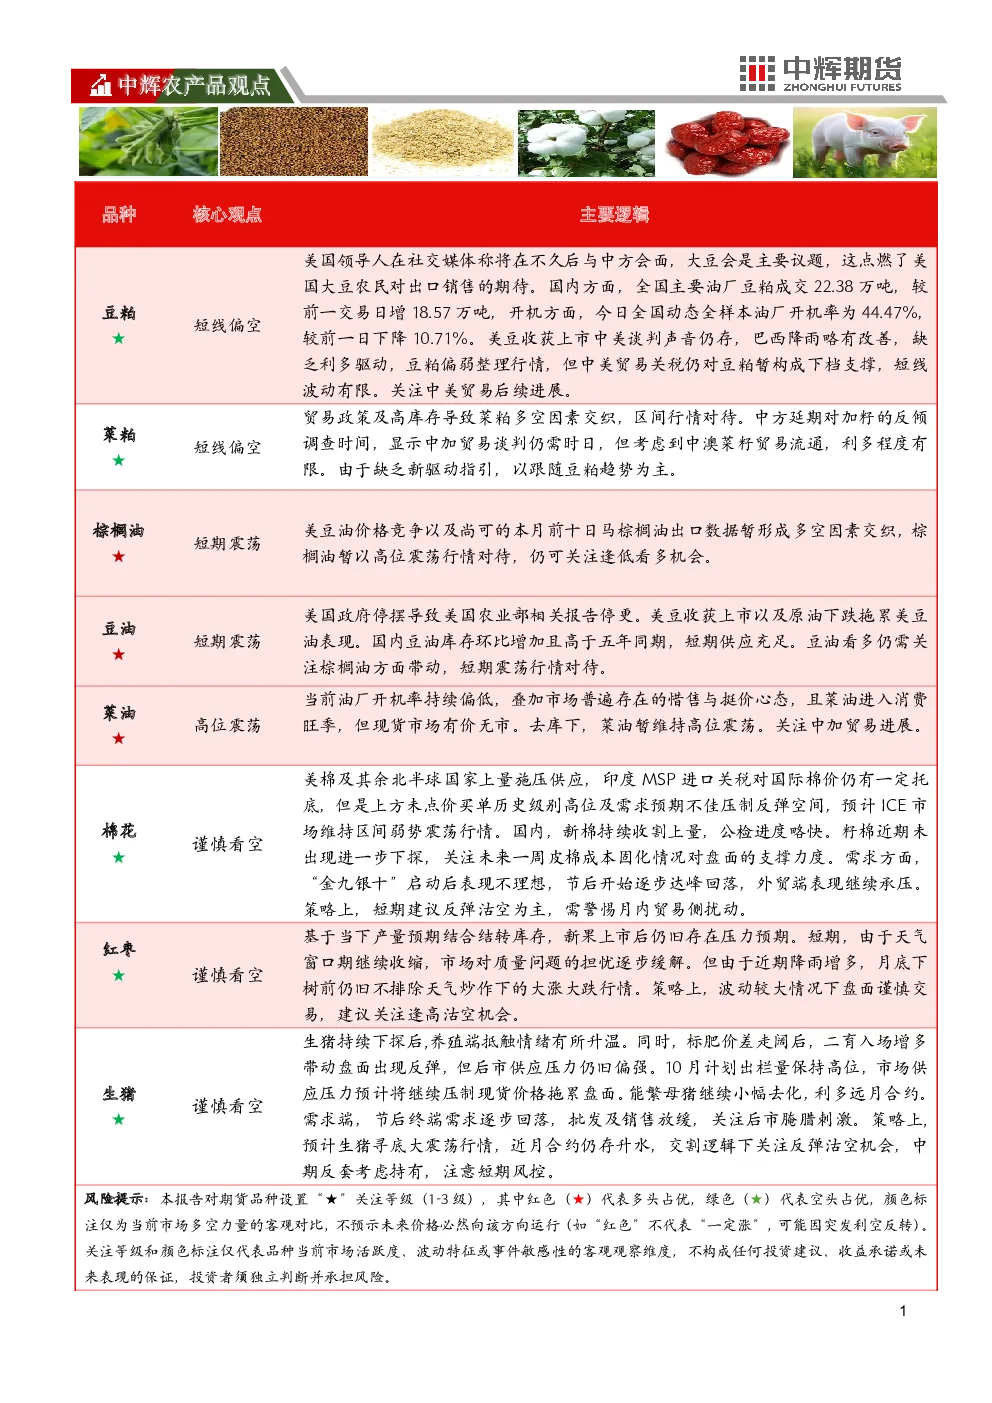
豆粕
- 观点:美豆收获上市暂维持整理。全国港口大豆库存增加,油厂大豆及豆粕库存均增加,但豆粕库存天数下降。USDA数据显示美国大豆库存低于预期,消费量增加。巴西大豆种植率加快。
- 关键数据:全国港口大豆库存1009.2万吨,环比增70.70万吨;油厂大豆库存765.76万吨,环比增45.85万吨;豆粕库存107.91万吨,环比减11.01万吨;豆粕库存天数8.34天,环比降1.26天。
- 结论:中美贸易关税对豆粕暂构成下档支撑,短线波动有限,关注中美贸易后续进展。
菜粕
- 观点:国内菜粕去库状态,但需求进入季节性淡季。中方延期对加籽的反倾调查时间,利多程度有限。
- 关键数据:沿海地区主要油厂菜籽库存1.8万吨,环比减0.8万吨;菜粕库存1.15万吨,环比减1.53万吨。
- 结论:缺乏新驱动指引,以跟随豆粕趋势为主。
棕榈油
- 观点:棕榈油高位震荡,关注逢低看多机会。印尼B50生物柴油政策取得进展,利多棕榈油价格。马来西亚9月棕榈油产量下降。
- 关键数据:全国重点地区棕榈油商业库存54.76万吨,环比减0.46万吨。
- 结论:美豆油价格竞争及马棕榈油出口数据暂形成多空因素交织,棕榈油暂以高位震荡行情对待。
棉花
- 观点:美棉及其余北半球国家上量施压供应,印度MSP进口关税对国际棉价仍有一定托底。国内新棉持续收割上量,需求端表现承压。
- 关键数据:USDA维持287.8万吨观点;国内新棉采摘进度达32.6%,公检量达42万吨;8月进口棉资源总量约19.341万吨。
- 结论:ICE市场维持区间震荡行情,国内短期建议反弹沽空为主,需警惕后续宏观事件的外围扰动。
红枣
- 观点:新季红枣预期减产,但减产幅度不及2023年绝对小年。短期市场对质量问题的担忧逐步缓解,但11月下树前不排除炒作行情。
- 关键数据:新季产量预估在56-62万吨;36家样本点物理库存9167吨,环比减少36吨。
- 结论:后期新果上市后仍旧存在压力预期,建议关注逢高沽空机会,警惕阴雨天气炒作。
生猪
- 观点:生猪持续下探后,养殖端抵触情绪升温。后市供应压力仍旧偏强,能繁母猪继续小幅去化,利多远月合约。需求端节后逐步回落,关注后市腌腊刺激。
- 关键数据:10月计划出栏量1339.33万头,环比增5.48%;能繁母猪存栏数量环比回落4万头至4038头。
- 结论:生猪寻底大震荡行情,近月合约仍存升水,交割逻辑下关注反弹沽空机会,中期反套考虑持有,注意短期风控。