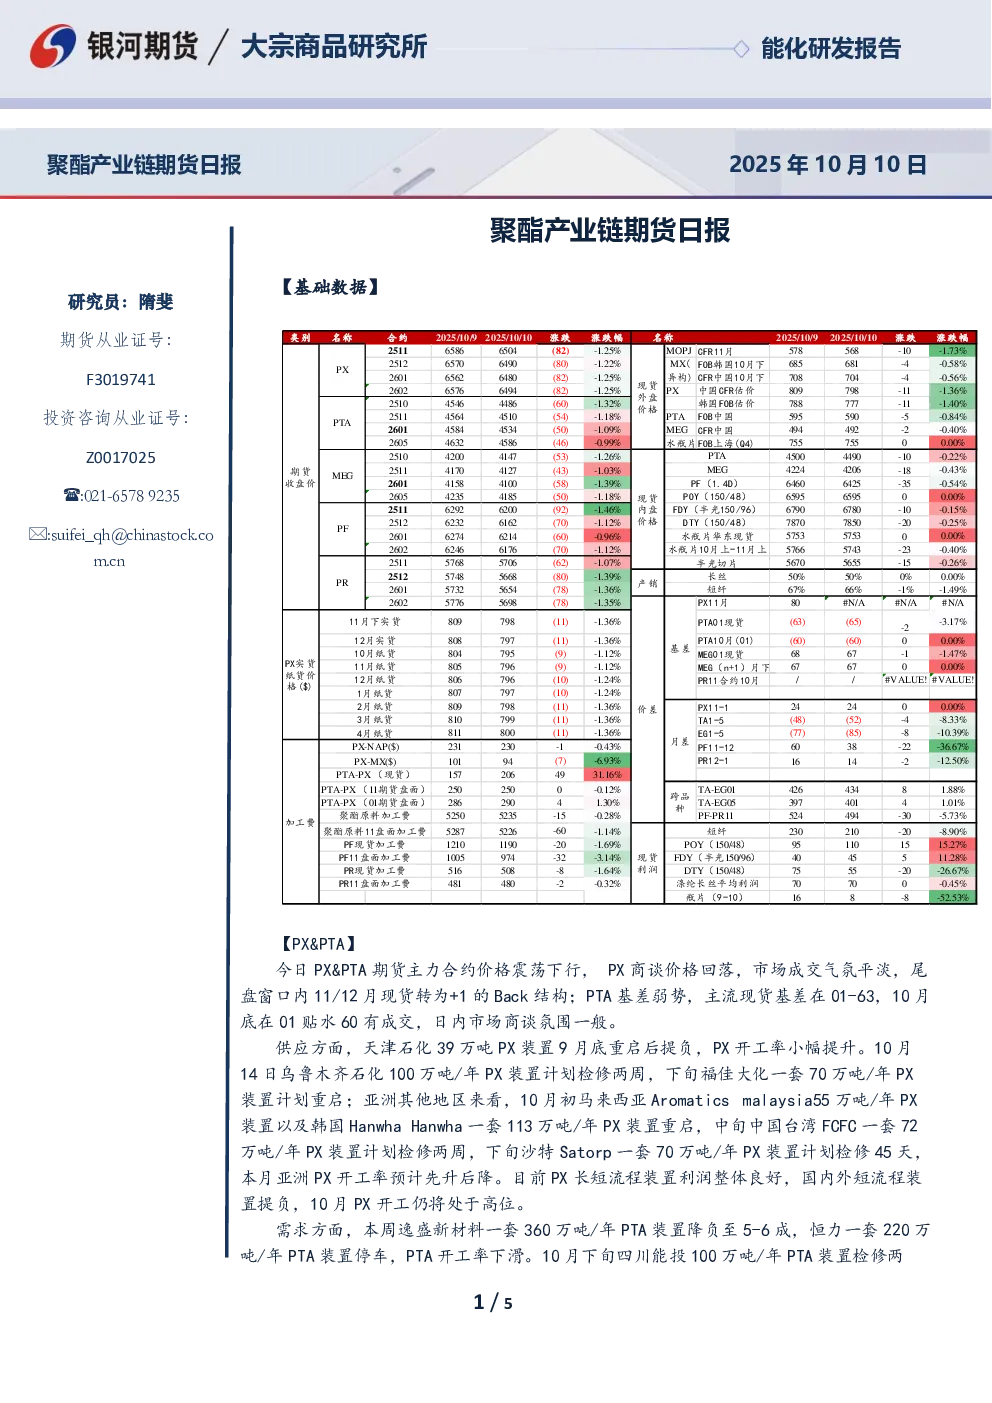
聚酯产业链期货日报(2025年10月10日)
PX&PTA
- 市场表现:PX&PTA期货主力合约价格震荡下行,PX商谈价格回落,市场成交气氛平淡;PTA基差弱势,主流现货基差在01-63,10月底在01贴水60有成交。
- 供应方面:天津石化PX装置重启提负,乌鲁木齐石化PX装置计划检修两周,福佳大化PX装置计划重启;亚洲其他地区装置重启与检修交织,10月PX开工率预计先升后降。短流程装置提负,PX开工仍将处于高位。
- 需求方面:逸盛新材料、恒力PTA装置降负或停车,PTA开工率下滑;10月下旬四川能投PTA装置检修,中泰石化PTA装置计划重启;11月英力士、独山能源PTA装置有检修计划,独山能源新装置投产延后。10-11月PTA计划检修量偏多,节后聚酯库存上升,PX供需边际走弱,PTA累库压力放缓。
- 交易策略:单边逢空,套利观望,期权观望。
MEG
- 市场表现:MEG期货主力合约价格震荡下行,日内商谈气氛一般,基差变动不大,01合约升水67-70元/吨附近。
- 供需情况:本周乙二醇供需双增,港口库存大幅增加(截至10月9日约50.7万吨,环比增9.8万吨)。裕龙石化新装置投产,新疆天业、卫星石化、神华榆林装置重启提负,供应增加。外轮到货集中,市场出货意愿强,下游订单不及去年同期,乙二醇供需预期走向宽松。
- 交易策略:逢高做空,套利观望,卖出看涨期权。
PF
- 市场表现:短纤期货价格随原料端价格下行,市场价格小幅回落,平均产销66%,短纤加工费压缩。
- 供需情况:本周短纤供减需增,下游低价点价成交尚可,工厂库存增加有限,库存压力不大。金九十银旺季中聚酯开工仍有支撑,工厂库存压力不大,短纤价格随主原料波动,加工费预计相对稳定。
- 交易策略:逢空,套利观望,期权观望。
PR
- 市场表现:瓶片期货价格随原料端价格下行,低价成交尚可,10-12月订单成交集中在5680-5750元/吨。
- 供需情况:本周瓶片工厂开工小幅提升,低价成交尚可,个别大厂放量成交,瓶片加工费提振。后期下游需求由旺季向淡季过渡,瓶片新装置有投产预期,后续补货力度可能不足。瓶片供需面预计整体偏弱,价格随主原料波动。
- 交易策略:逢空,套利观望,期权观望。