核心观点与关键数据
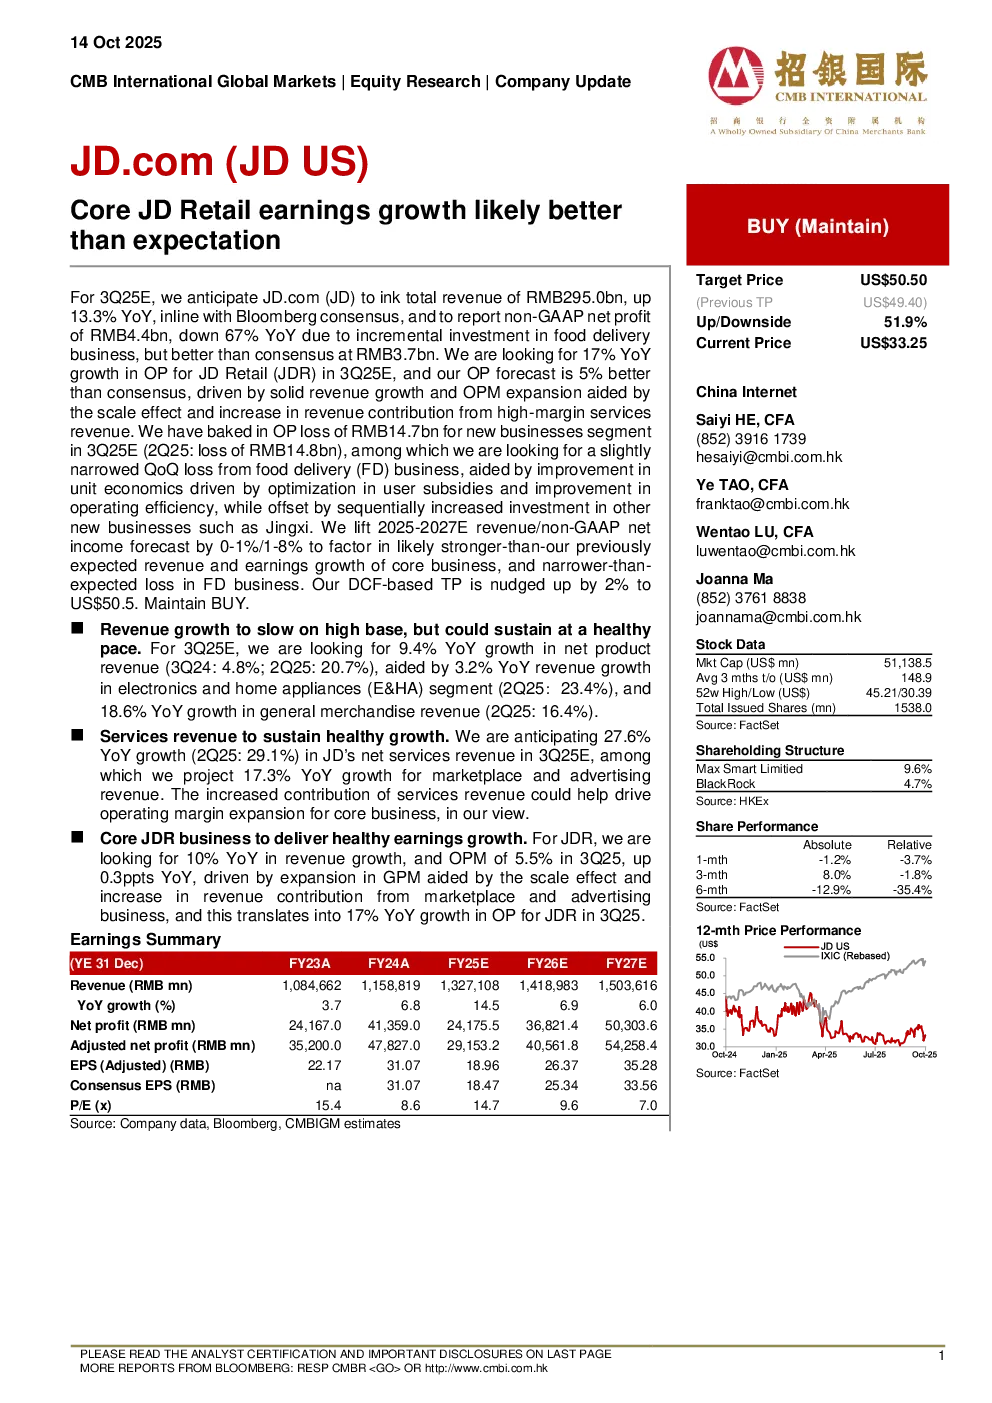
核心观点: 研究预测京东(JD.com)2025年第三季度(3Q25)的核心零售业务(JDR)盈利增长可能好于预期,主要得益于收入增长和运营利润率(OPM)的扩张。
关键数据:
- 3Q25E 财务预测:
- 总收入:预计 2950 亿元人民币,同比增长 13.3%,符合彭博一致预期。
- 非 GAAP 净利润:预计 440 亿元,同比下降 67%,主要由于食品配送业务的增量投资,但仍好于彭博一致预期的 370 亿元。
- JDR 运营利润(OP):预计同比增长 17%,好于彭博一致预期,主要受收入增长和 OPM 扩张的推动。
- 新业务板块 3Q25E 预计亏损 147 亿元,其中食品配送业务的季度亏损有望略有收窄。
- 收入增长:
- 预计 3Q25E 净产品收入同比增长 9.4%,其中电子产品及家电(E&HA)收入同比增长 3.2%,一般商品收入同比增长 18.6%。
- 预计 3Q25E 净服务收入同比增长 27.6%,其中平台和广告收入同比增长 17.3%。
- 盈利能力:
- 预计 3Q25E JDR 收入同比增长 10%,OPM 为 5.5%,同比增长 0.3 个百分点,主要受规模效应和平台及广告业务收入贡献增加的推动。
- 预计 3Q25E JDR OP 同比增长 17%。
- 估值与目标价:
- 基于 DCF 估值方法,目标价上调 2% 至 50.50 美元,维持“买入”评级。
研究结论
研究认为,京东核心零售业务有望实现稳健的盈利增长,主要得益于收入增长和运营效率提升。食品配送业务的亏损有望收窄,新业务板块的投资回报也将逐步显现。基于对京东核心业务增长前景的乐观预期,研究上调了 2025-2027 年的收入和非 GAAP 净利润预测,并上调了目标价至 50.50 美元。
风险提示
- 消费复苏进程慢于预期。
- 市场竞争加剧。
- 食品配送业务投资力度超预期。