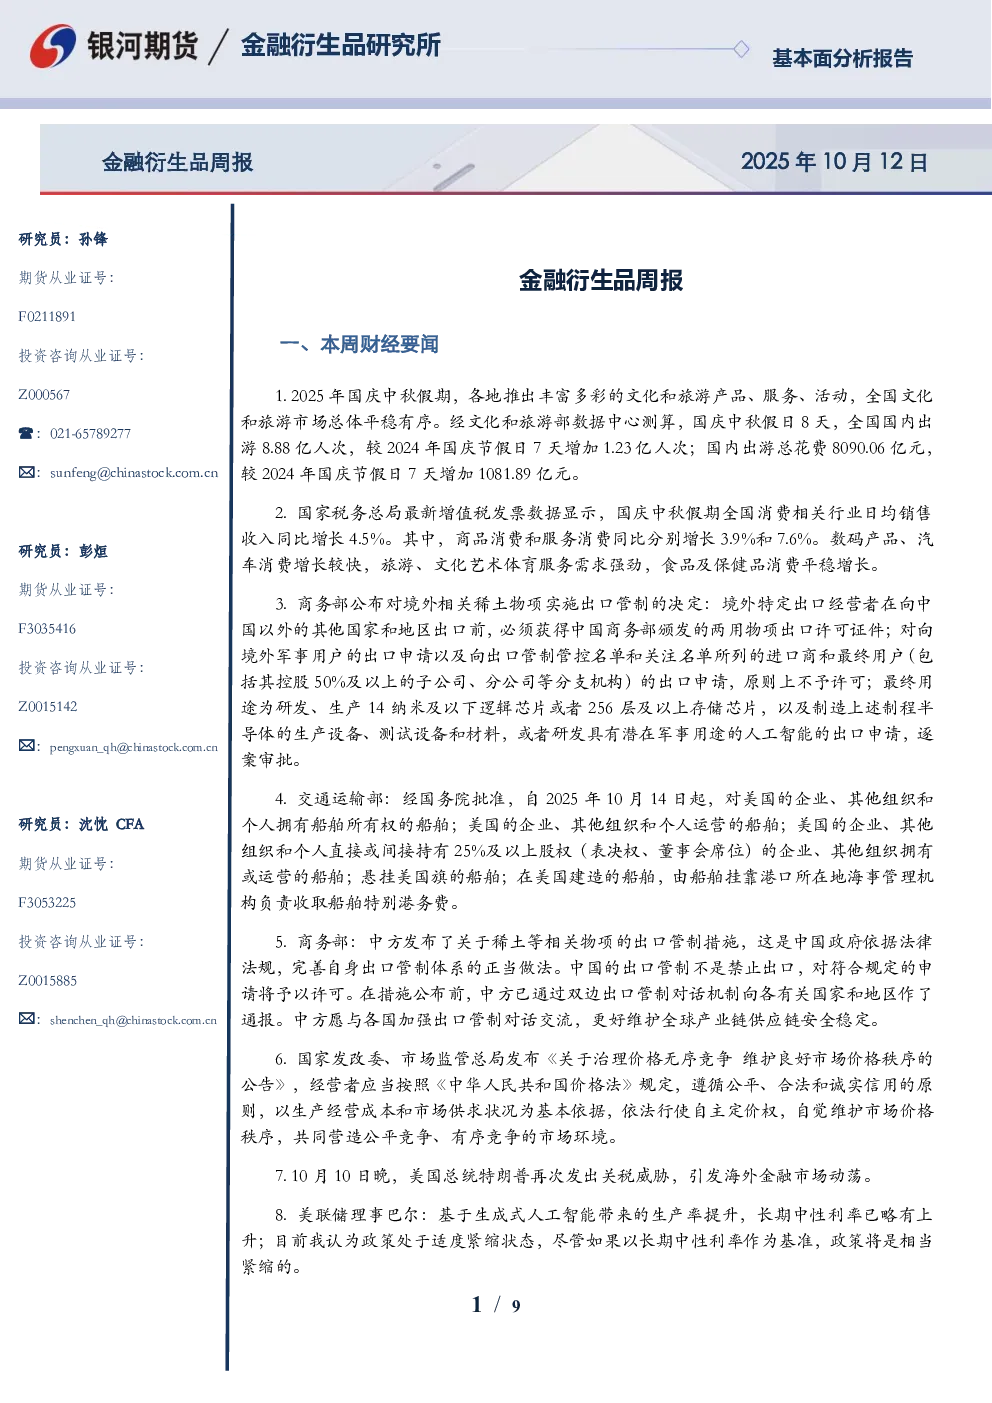
一、财经要闻
- 国庆中秋假期国内出游8.88亿人次,总花费8090.06亿元,较2024年同期分别增长1.23亿人次和1081.89亿元;消费相关行业日均销售收入同比增长4.5%,其中商品消费增长3.9%,服务消费增长7.6%。数码产品、汽车消费增长较快,旅游、文化艺术体育服务需求强劲。
- 商务部对境外稀土物项实施出口管制,特定出口经营者需获许可证,向军事用户或管控名单进口商出口原则上不予许可,研发14纳米及以下逻辑芯片等出口逐案审批。
- 交通运输部自2025年10月14日起对美国相关船舶收取特别港务费。
- 国家发改委、市场监管总局发布公告,要求经营者依法自主定价,维护市场价格秩序。
- 美国总统特朗普再次威胁加征关税,引发海外金融市场动荡。
- 美联储理事巴尔表示,生成式AI提升生产率使长期中性利率略有上升,当前政策处于适度紧缩状态。
二、投资逻辑
- 股指期货:长假后市场冲高回落,主要指数跌0.19%-0.54%,成交额5.2万亿元,日均成交较节前增19%。IM、IF、IH、IC主力合约分别跌0.92%-0.43%,IC和IF持仓增,IM和IH持仓降。资金面显示融资余额达2.43万亿元创历史新高,但科技股融资净卖出明显,融资折抵率调整或影响板块表现。市场心态不稳定,未来关注贸易谈判进程、美股及港股表现,预计震荡运行。
- 金融期权:多数品种成交量维持高位,创业板ETF期权活跃,隐波溢价走阔但弹性较高,卖权头寸建仓需谨慎。
- 国债期货:本周期债先涨后跌,2年期主力合约平收,5年期持平,10年期涨0.09%。现券受外部消息影响长端下行幅度更大,曲线趋平。假日消费数据平稳但地产销售亮点不多,内需斜率平缓对债市支撑有限。央行公开市场净回笼4263亿元,资金面趋松,DR001、DR007分别1.3174%、1.4229%。短期内中美关税争端或影响债市,但长期看国债仍具对冲作用。操作上建议多单持有,若盘面冲高可择机止盈,套利暂观望。
三、数据图表呈现
(图表略)
四、风险因素
内、外政策变化超预期,地缘政治因素,通胀超预期。