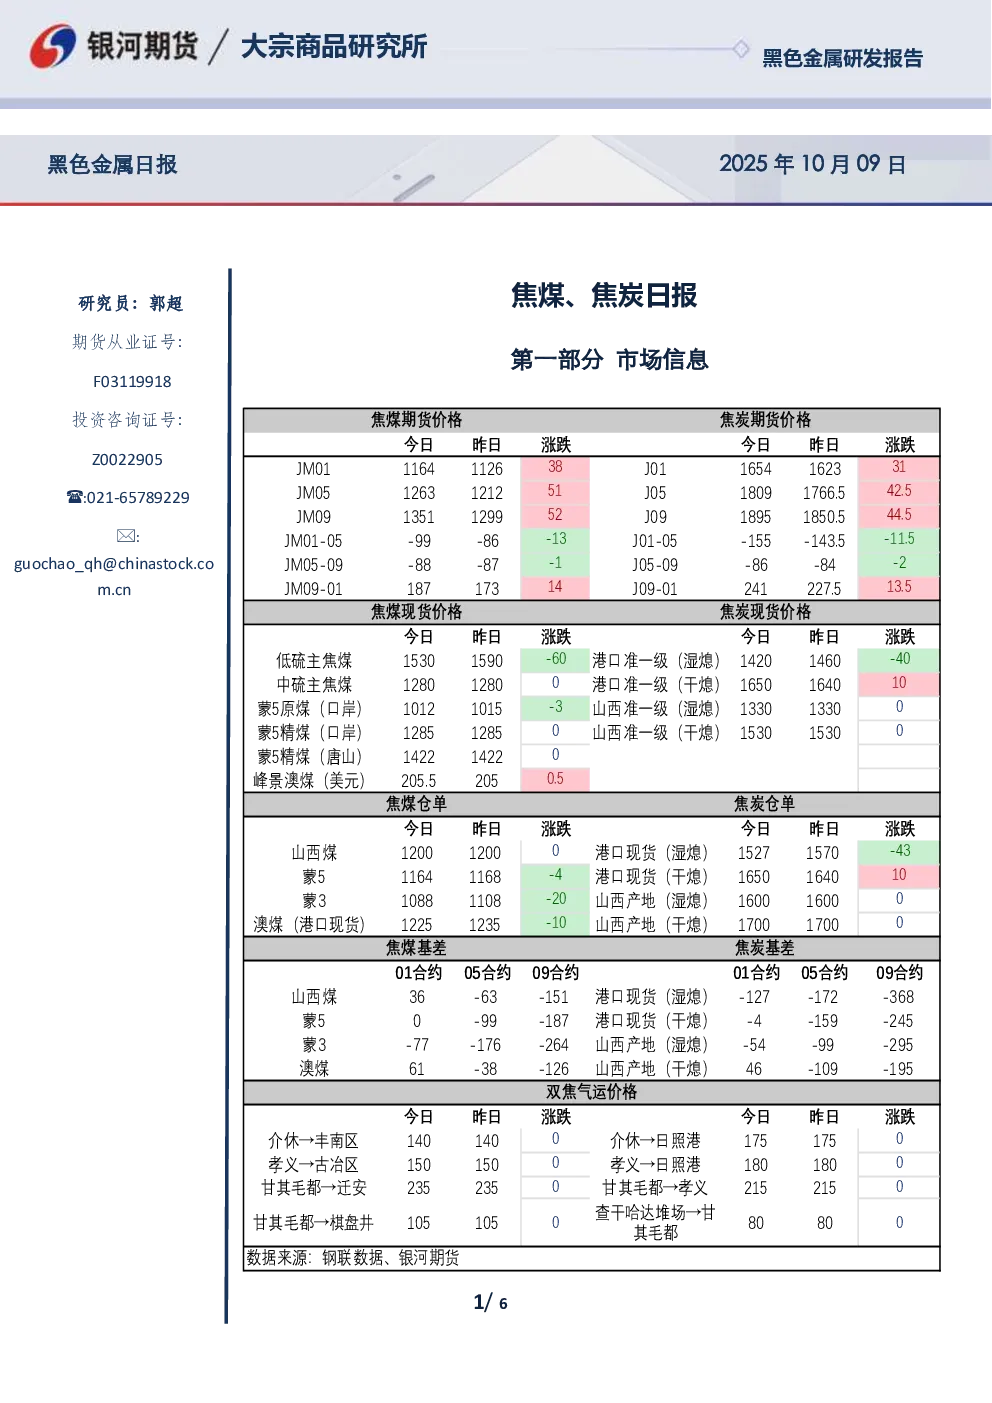
第一部分市场信息
无具体内容
第二部分市场研判
【交易策略】
- 盘面双焦节前下跌风险已释放,今日表现偏强。
- 基本面:10月焦煤供给平稳,低于去年同期,进口煤有增长空间;需求端铁水产量高位,支撑原料价格,供需平衡无明显矛盾。
- 中期展望:宏观经济防通缩政策(反内卷)对焦煤价格形成支撑,煤矿查超产政策压制产量,但进口煤补充,供给端有政策托底。焦煤产量难回上半年高点且低于去年同期,但需求端钢材需求韧性不足,制约原料上涨空间。
- 单边策略:建议逢低做多,但对上涨空间持谨慎态度。
- 套利、期权、期现策略:观望。
【相关价格】
- 焦炭:日照港准一焦炭(湿熄)1527元/吨,山西吕梁准一焦炭(湿熄)1600元/吨。
- 焦煤:山西煤仓单1200元/吨,蒙5仓单1164元/吨。
【重要资讯】
- Mysteel统计显示,9月炼焦煤矿山产能利用率81.9%(环比-4.6%),原煤日均产量183.9万吨(环比-10.3万吨),精煤库存195.9万吨(环比+4.3万吨)。
- 蒙古国进口煤市场震荡,节后询盘低落,甘其毛都口岸库存下降,国内炼焦煤价格下调,期货尾盘拉涨暂无影响。蒙5#精煤提货地含税价1285元/吨。
关注点:三季度口岸过货量、国内煤矿查超产政策、钢厂铁水产量对蒙煤贸易的影响。
第三部分相关附图
(数据来源:银河期货、Mysteel,附图内容未详细列出)
作者承诺与免责声明
(无实质性内容,为研报标准格式)
联系方式
(无实质性内容,为研报标准格式)