全球市场观察
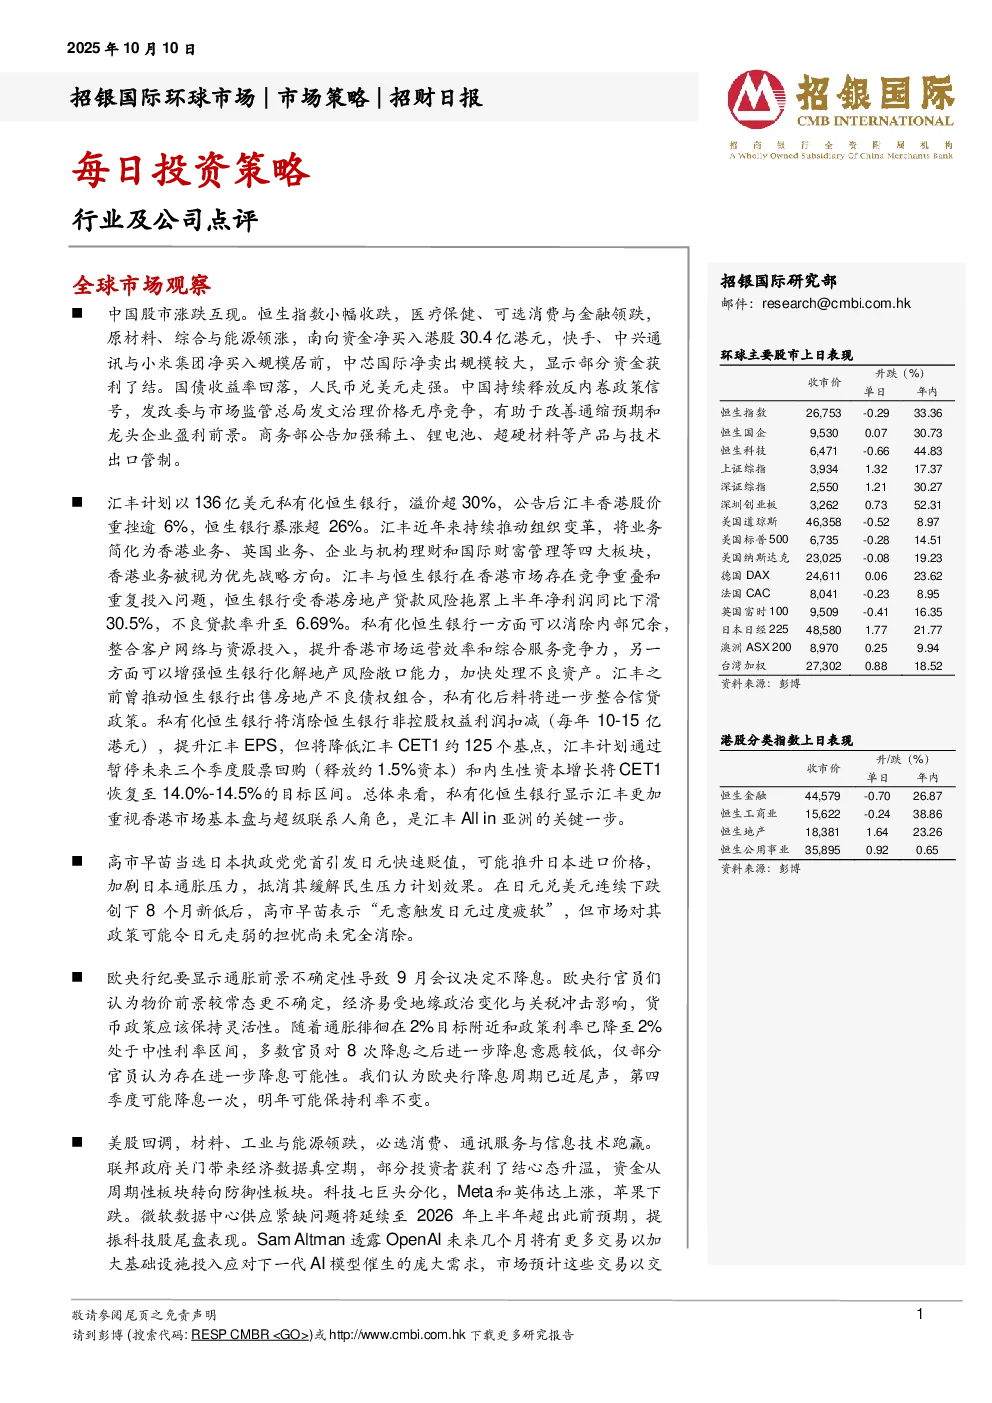
- 中国股市:涨跌互现,恒生指数小幅收跌,医疗保健、可选消费与金融领跌,原材料、综合与能源领涨。南向资金净买入港股30.4亿港元,快手、中兴通讯与小米集团净买入规模居前,中芯国际净卖出规模较大。国债收益率回落,人民币兑美元走强。发改委与市场监管总局发文治理价格无序竞争,有助于改善通缩预期和龙头企业盈利前景。商务部加强稀土、锂电池、超硬材料等产品与技术出口管制。
- 汇丰私有化恒生银行:汇丰计划以136亿美元私有化恒生银行,溢价超30%,公告后汇丰香港股价重挫逾6%,恒生银行暴涨超26%。此举旨在消除内部冗余,整合资源,提升香港市场运营效率和竞争力,并增强恒生银行化解地产风险敞口能力。私有化将消除恒生银行非控股权益利润扣减,提升汇丰EPS,但将降低汇丰CET1约125个基点,汇丰计划通过暂停股票回购和内生性资本增长恢复CET1水平。
- 日本政治局势:高市早苗当选日本执政党党首引发日元快速贬值,可能推升日本进口价格,加剧通胀压力。
- 欧央行政策:欧央行纪要显示通胀前景不确定性导致9月会议决定不降息,多数官员对进一步降息意愿较低,预计降息周期已近尾声,第四季度可能降息一次,明年可能保持利率不变。
- 美股市场:美股回调,材料、工业与能源领跌,必选消费、通讯服务与信息技术跑赢。联邦政府关门带来经济数据真空期,部分投资者获利了结心态升温。科技七巨头分化,Meta和英伟达上涨,苹果下跌。微软数据中心供应紧缺问题将延续至2026年上半年,提振科技股尾盘表现。OpenAI未来几个月将有更多交易以加大基础设施投入,市场预计以交叉持股模式为核心,形成AI闭环经济。台积电Q3营收同比增长30%超预期,显示AI需求强劲。
- 美债与美元:美债收益率基本走平,美元指数升破99创两个多月新高。美联储理事巴尔表示关注通胀风险,降息需更加谨慎,凸显美联储内部分歧。美元走强叠加第一阶段加沙停火协议生效降低避险情绪,黄金与比特币回落,原油下跌。美国劳工统计局准备在政府关门期间发布9月CPI数据。
行业点评
- 中国重卡行业:9月份重卡销量同比增长82%至10.5万辆,为历史上9月份的第二高。所有主要类型的重卡(柴油、天然气、新能源)在9月份均实现强劲增长。强劲增长的根本驱动力是3月份推出的卡车更新补贴。预计全年销量推升至110万辆(同比增长22%)。2026年重卡需求可能仍将保持高位。
- 潍柴动力:市场对新能源重卡渗透率快速增长的担忧可能给潍柴带来技术风险。尽管如此,目前仍然看好潍柴,主要由于重卡行业销售强劲,公司产品持续多元化。潍柴股价经过早前回调后,2026年预测市盈率只有8倍,股息率超过6%,具有吸引力。
- 中国重汽:由于重卡发动机对中国重汽盈利有较大贡献,公司也面临新能源切换的技术风险。尽管如此,“持有”评级仍存在一些上行风险,主要由于当前所有类型的重卡销售均强劲,公司将受惠于较高的运营杠杆率。
公司点评
- 阿里巴巴:2QFY26业绩预览,收入同比增长2%,客户管理收入(CMR)和云智能集团(CIG)收入分别增长10%和30%。即时零售投资见顶,加速人工智能应用。将基于SOTP的目标价微调至209.4美元,维持“买入”评级。