一、研究观点
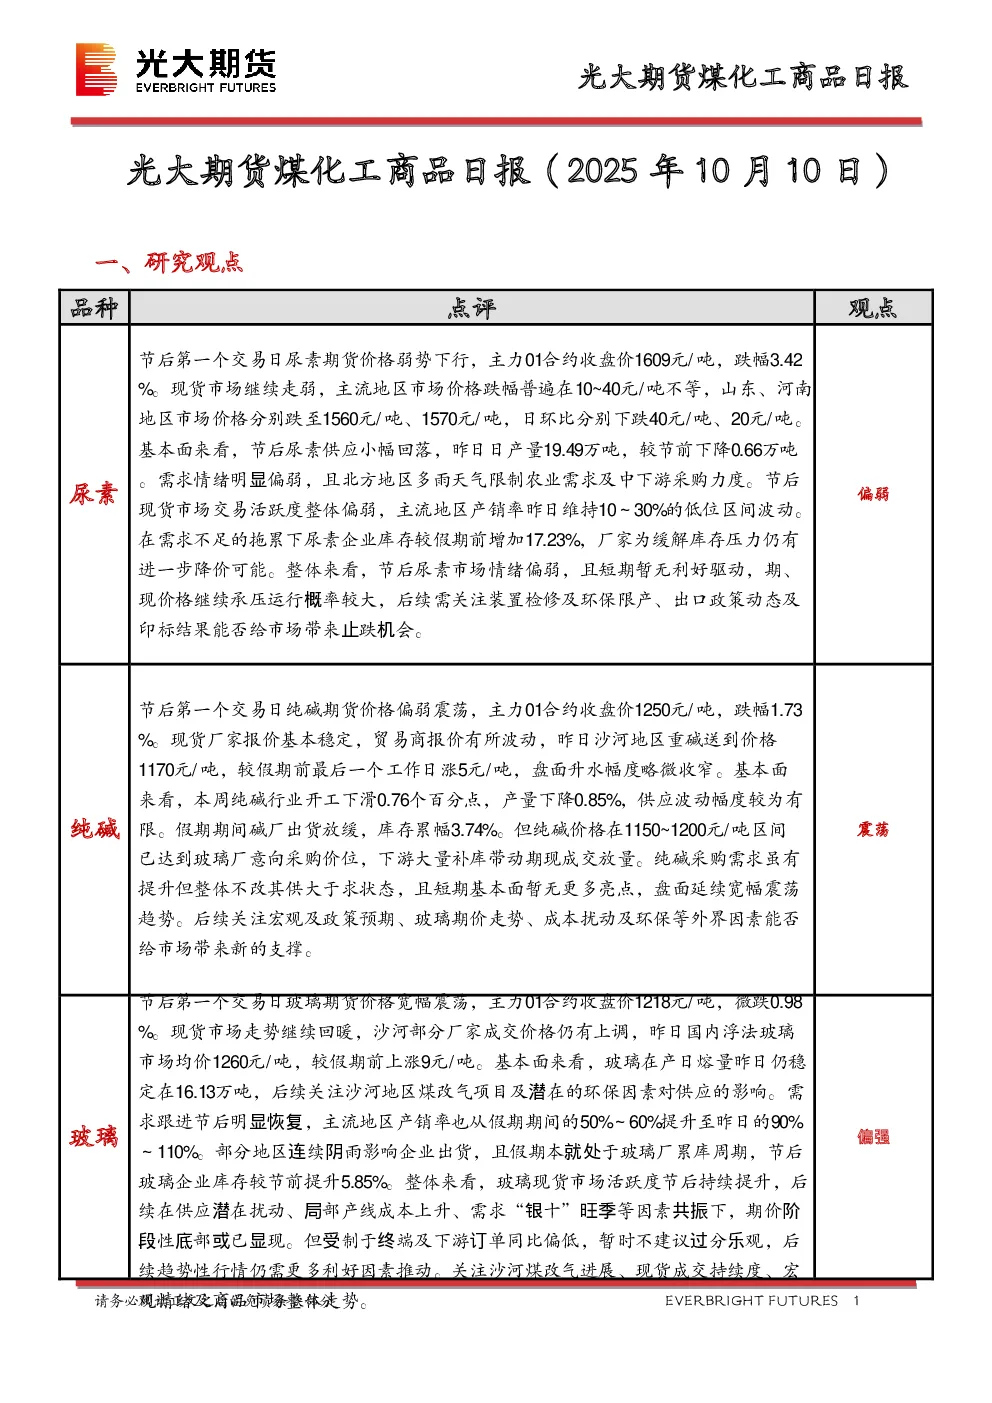
- 尿素:节后首个交易日尿素期货价格弱势下行,主力01合约跌3.42%,现货市场同样走弱,主流地区价格跌幅10-40元/吨。基本面显示供应小幅回落(日产量19.49万吨,降0.66万吨),但需求情绪偏弱,北方多雨限制农业需求及中下游采购,产销率维持在10-30%低位。企业库存较假期前增加17.23%,厂家或进一步降价。整体市场情绪偏弱,短期无利好驱动,期现价格承压概率大,需关注装置检修、环保限产、出口政策及印标结果。
- 纯碱:期货价格偏弱震荡,主力01合约跌1.73%,现货厂家报价稳定,贸易商报价波动。本周行业开工下滑0.76个百分点,产量降0.85%,供应波动有限,假期期间库存累幅3.74%。但下游玻璃厂补库带动成交放量,价格在1150-1200元/吨区间已达采购位。整体供大于求状态未改,短期基本面无亮点,盘面延续宽幅震荡,需关注宏观政策、玻璃期价、成本扰动及环保因素。
- 玻璃:期货价格宽幅震荡,主力01合约微跌0.98%,现货市场回暖,沙河部分厂家价格上调,国内浮法玻璃均价涨9元/吨至1260元/吨。行业日熔量稳定在16.13万吨,关注沙河煤改气及环保因素影响。需求明显恢复,产销率提升至90-110%,但企业库存较节前增5.85%(6282.4万重箱,周增5.85%)。供应潜在扰动、局部成本上升及“银十”旺季支撑下,期价阶段性底部或显现,但终端订单同比偏低,趋势性行情需更多利好推动。
二、市场信息
- 尿素:郑商所仓单减152张至7017张,隆众数据显示日产量19.49万吨(降0.66万吨),开工率83.31%(降3.00 pct),库存增至144.39万吨(+17.23%)。
- 纯碱&玻璃:纯碱仓单减225张至7108张,隆众数据显示日产量16.13万吨(持平),库存增至165.98万吨(+3.74%);玻璃均价涨9元至1260元/吨,库存周增346.9万重箱(+5.85%)。
三、图表分析
- 各品种主力合约价格、基差、成交持仓、价差及现货价格走势图均显示短期震荡格局,尿素基差走弱,纯碱基差微收窄,玻璃基差企稳。
四、研究结论
- 尿素:短期偏弱,关注库存压力及利好驱动。
- 纯碱:宽幅震荡,依赖宏观及下游需求支撑。
- 玻璃:阶段性底部或现,但趋势性行情需更多利好。