你可能感兴趣
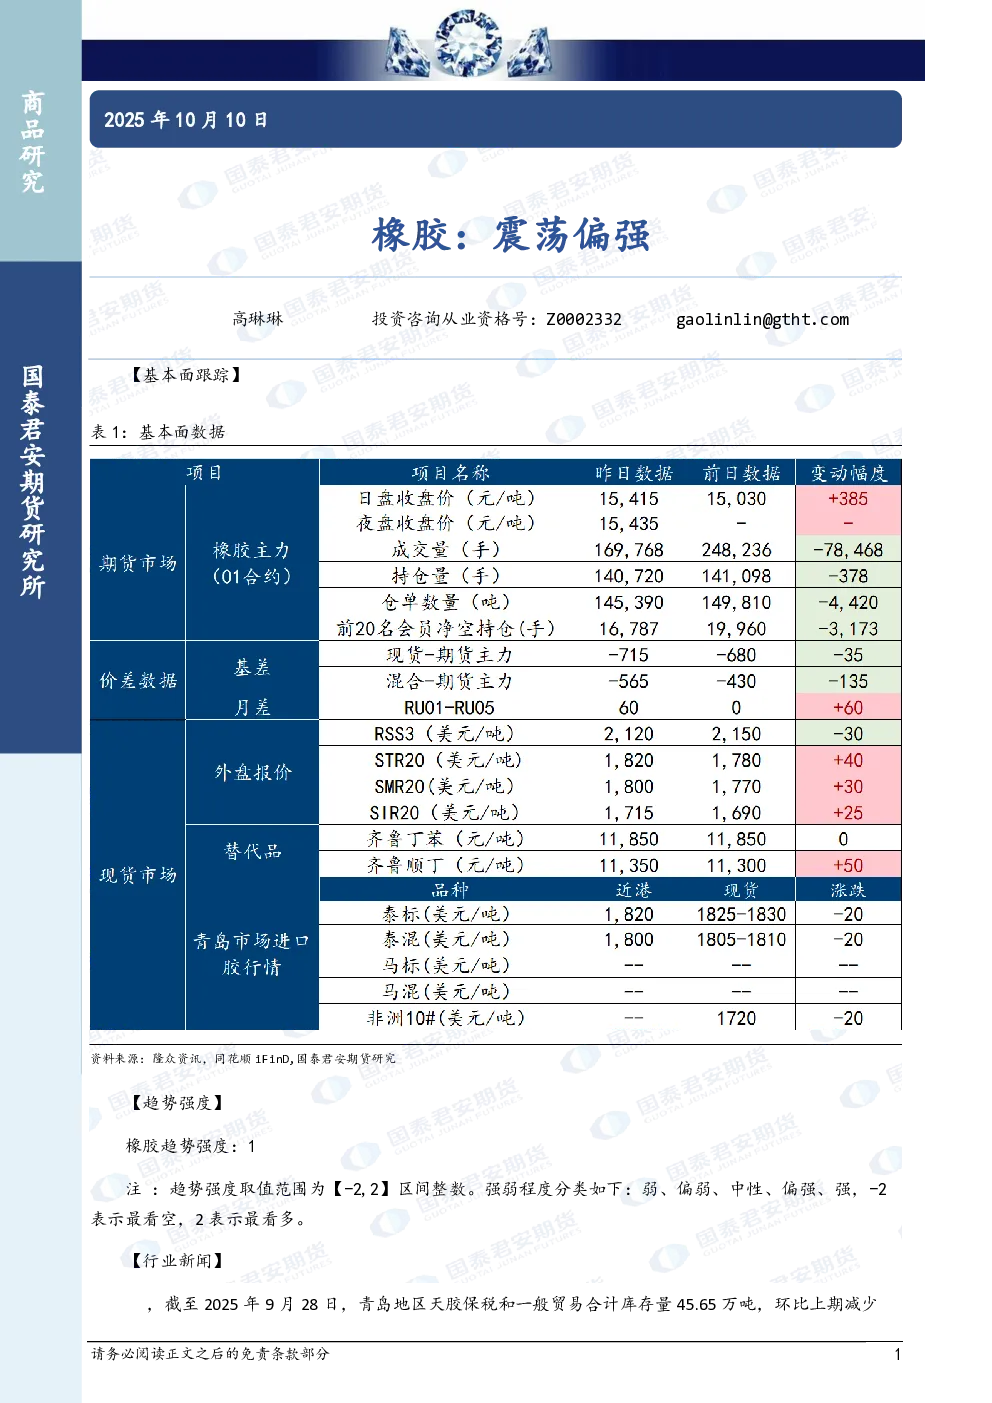
橡胶:震荡偏强
国泰君安期货2025-09-05
橡胶甲醇原油日报:偏多氛围支撑能化震荡偏强
基础化工宝城期货2025-07-18
橡胶:震荡偏强
国泰君安期货2025-07-21
橡胶甲醇原油日报:偏多氛围支撑 能化震荡偏强
宝城期货2025-08-25
橡胶周报:宏观提振库存去化,盘面有望震荡偏强
华龙期货2025-09-15
橡胶甲醇原油日报:偏多氛围占优 能化震荡偏强
宝城期货2025-04-28
橡胶甲醇原油日报:偏多氛围支撑,能化震荡偏强
宝城期货2025-06-19
橡胶:震荡偏强
国泰君安期货2026-01-07
橡胶甲醇原油:偏多氛围支撑,能化震荡偏强
宝城期货2026-01-06
橡胶:震荡偏强
国泰君安期货2025-12-10