登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
快速零售投资达到顶峰;加速人工智能应用
2025-10-10
Saiyi HE,Ye TAO,Wentao LU,Joanna Ma
招银国际
张博卿
核心观点:
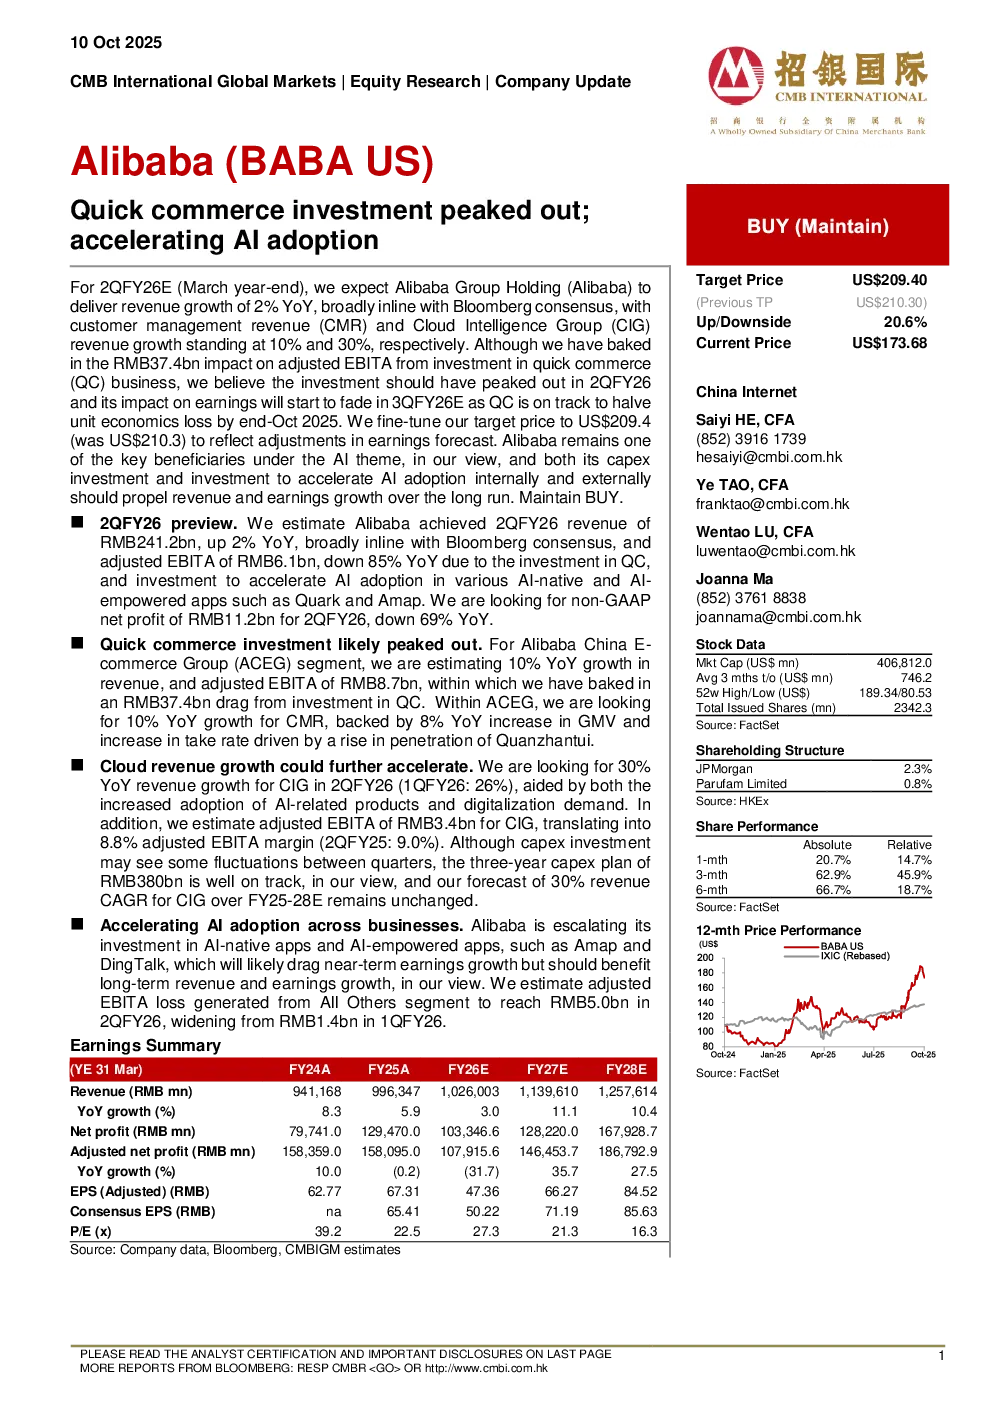
阿里巴巴(BABA US)预计2025财年第二季度(2QFY26)收入增长2%,与市场预期基本一致;客户管理收入(CMR)和云智能集团(CIG)收入增长分别为10%和30%。
快递业务投资在2QFY26达到峰值,其对调整后EBITA的影响将在3QFY26开始减弱,因为快递业务单位经济性损失预计到2025年10月底将减半。
阿里巴巴是AI主题下的主要受益者之一,其资本支出投资以及加速内部和外部AI应用的投入将推动长期收入和盈利增长。
关键数据:
预计2QFY26收入为2412亿元人民币,同比增长2%;调整后EBITA为61亿元人民币,同比下降85%(受快递业务投资影响)。
预计2QFY26 CMR收入增长10%,GMV增长8%,取率提升带动渗透率增长。
预计2QFY26 CIG收入增长30%,调整后EBITA为34亿元人民币,EBITA利润率为8.8%。
预计2QFY26“其他”业务部门调整后EBITA损失为50亿元人民币,较1QFY26的14亿元人民币有所扩大。
研究结论:
将目标价上调至209.4美元,反映盈利预测的调整。
预计2025-2028财年CIG收入复合年增长率为30%。
AI应用的投资将拖累短期盈利增长,但将为长期收入和盈利增长带来好处。
维持“买入”评级。
估值:
基于可比企业分析法(SOTP),目标价为209.4美元/ADS,其中:
阿里巴巴中国电子商务集团(ACEG):88.5美元,基于12倍2028财年调整后EBITA估值。
国际数字商业集团(AIDC):13.9美元,基于1倍2026财年收入估值。
云智能集团(CIG):81.0美元,基于7.5倍2027财年收入估值。
“其他”业务部门:14.9美元,基于1倍2026财年收入估值。
战略投资:11.1美元/ADS,30%持股比例折让。
新的SOTP目标价对应2027/28财年23.4/18.3倍非GAAP市盈率。
你可能感兴趣
【盘中宝】推动“人工智能+”行动走深走实,机构称AI技术已从以往的参数竞赛快速推进到应用端,看好全球AI应用的加速落地,这家企业推出新一代AI产品
未知机构
2025-08-01
竞争依然激烈,投资影响可能已经达到顶峰
招银国际
2025-10-23
FD投资达到顶峰;通过创造价值来提升核心用户的认知份额
招银国际
2025-12-01
通过强大的合作伙伴关系达到顶峰
信息技术
businessolver
2024-05-14
调低评级至持有,因为收益动力达到顶峰
德意志银行
2016-11-07
2016年11月银行业务量–信贷增长可能达到顶峰
金融
德意志银行
2016-12-15
天津旅游外卖:销量达到顶峰;可能会在2H中看到HoH下降
休闲服务
德意志银行
2016-06-20
大型科技公司的力量在大流行期间达到顶峰;颠覆性力量呈上升趋势
信息技术
ITIF
2022-06-01
潍柴动力:收益和利润可能达到顶峰
CSFB
2010-05-26
中国:第一季度增长可能达到顶峰
信息技术
德意志银行
2017-04-17