核心观点与关键数据
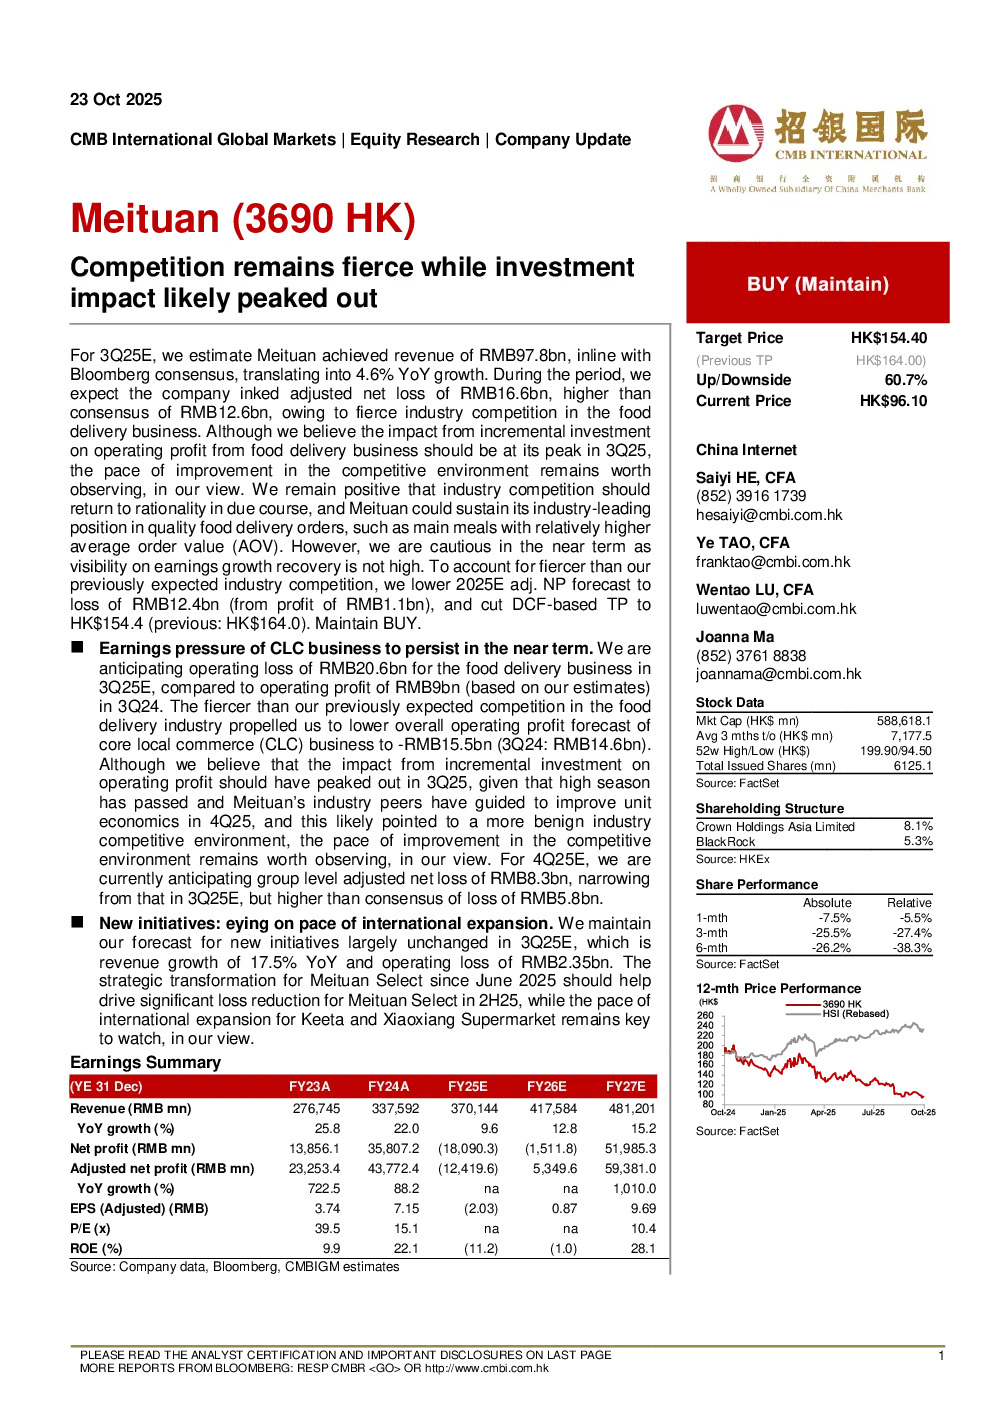
- 竞争加剧与投资影响:当前餐饮外卖行业竞争激烈,增量投资对经营利润的影响可能已达到峰值。预计美团2025年第三季度实现营收978亿元人民币,同比增长4.6%,但调整后净亏损为166亿元人民币,高于市场预期的126亿元人民币,主要受行业竞争加剧影响。
- 行业竞争环境:虽然认为增量投资对经营利润的影响在2025年第三季度应达到峰值,但竞争环境的改善速度仍需观察。预计行业竞争将逐步回归理性,美团有望维持其在高质量餐饮外卖订单(如平均订单价值较高的主食)领域的领先地位。
- 短期谨慎:短期内对盈利增长恢复的可见性不高,因此保持谨慎态度。
研究结论与估值调整
- 调整后净利润预测:由于行业竞争比预期更为激烈,将2025年调整后净利润预测下调至亏损124亿元人民币(此前预测为盈利11亿元人民币),DCF估值下调至154.4港元(此前为164.0港元),维持“买入”评级。
- CLC业务盈利压力:预计2025年第三季度餐饮外卖业务将亏损206亿元人民币,而2024年第三季度为盈利90亿元人民币。受竞争加剧影响,将核心本地商业(CLC)业务的整体经营利润预测下调至-155亿元人民币(2024年第三季度为-146亿元人民币)。预计2025年第四季度集团调整后净亏损为83亿元人民币,收窄于2025年第三季度,但高于市场预期的亏损58亿元人民币。
- 新业务发展:维持对新增业务(如美团优选)的预测基本不变,预计2025年第三季度营收同比增长17.5%,经营亏损为23.5亿元人民币。美团优选自2025年6月以来的战略转型应有助于显著降低其亏损。凯淘和美团买菜的国际扩张速度仍是关键观察点。
预测与估值修订
- 收入预测上调:将2025-2027年收入预测上调0-4%,以反映新增业务可能带来的优于预期的国际扩张收入增长。
- 经营利润预测下调:将2025年和2026年经营利润预测下调至亏损172亿元人民币和19亿元人民币(此前预测为亏损54亿元人民币和盈利410亿元人民币),以反映更激烈的行业竞争和竞争环境改善速度放缓。
- DCF估值:基于DCF的估值下调5.9%至154.4港元,对应2027年调整后市盈率14倍。