投资要点
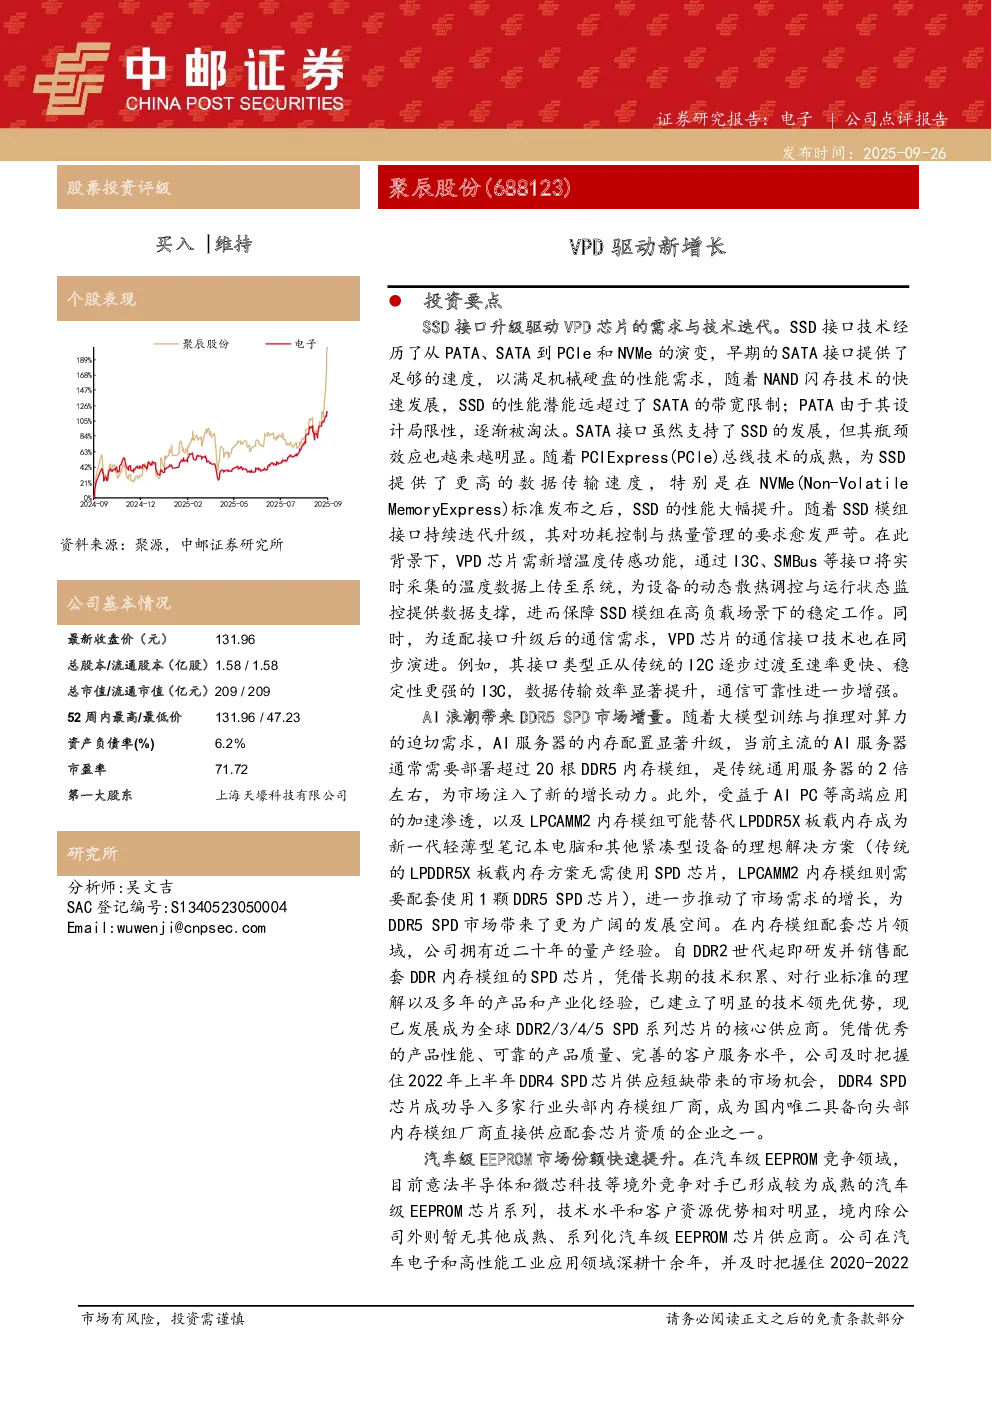
- SSD接口升级驱动VPD芯片需求与技术迭代:随着SSD接口从PATA、SATA演进至PCIe和NVMe,对功耗控制和热量管理的要求提升,VPD芯片需新增温度传感功能,并通过I3C、SMBus等接口上传温度数据,保障SSD模组在高负载场景下的稳定工作。同时,VPD芯片通信接口从I2C过渡至I3C,提升数据传输效率。
- AI浪潮带来DDR5SPD市场增量:AI服务器内存配置升级,主流AI服务器需部署超过20根DDR5内存模组,为市场注入增长动力。AIPC等高端应用加速渗透,以及LPCAMM2内存模组可能替代LPDDR5X板载内存,进一步推动DDR5SPD市场需求增长。
- 公司在内存模组配套芯片领域的技术领先优势:公司拥有近二十年量产经验,自DDR2世代起研发并销售配套DDR内存模组的SPD芯片,成为全球DDR2/3/4/5SPD系列芯片的核心供应商,并成功导入多家行业头部内存模组厂商。
- 汽车级EEPROM市场份额快速提升:公司在汽车电子领域深耕十余年,抓住汽车电子“缺芯潮”机会,产品成功导入众多国内外主流厂商,成为国内唯一可以提供成熟、系列化汽车级EEPROM芯片的供应商。上半年积极拓展海外市场,市场份额快速提升。
投资建议
预计公司2025-2027年分别实现收入13.80/18.01/23.21亿元,归母净利润4.51/6.26/8.60亿元,维持“买入”评级。
风险提示
市场竞争加剧、技术升级迭代风险、研发失败风险、人才流失风险、原材料供应及委外加工风险、业务推广情况影响公司销售的风险、产品价格下降的风险、存货跌价的风险、应收账款坏账的风险、下游需求不及预期的风险、贸易摩擦的风险。
盈利预测和财务指标
| 项目 | 年度 | 2024A | 2025E | 2026E | 2027E |
|---------------|--------|-------|-------|-------|-------|
| 营业收入(百万元) | | 1028 | 1380 | 1801 | 2321 |
| 增长率(%) | | 46.2 | 34.2 | 30.5 | 28.9 |
| EBITDA(百万元) | | 290.2 | 479.8 | 647.2 | 886.3 |
| 归属母公司净利润(百万元) | | 290.2 | 450.8 | 625.8 | 860.4 |
| 增长率(%) | | 189.2 | 55.3 | 38.8 | 37.5 |
| EPS(元/股) | | 1.83 | 2.85 | 3.95 | 5.44 |
| 市盈率(P/E) | | 71.95 | 46.32 | 33.37 | 24.27 |
| 市净率(P/B) | | 9.47 | 7.76 | 6.76 | 5.46 |
| EV/EBITDA | | 29.79 | 40.96 | 29.91 | 21.27 |
财务报表和主要财务比率
- 成长能力:营业收入和净利润增速显著,预计2025-2027年营业收入增长率分别为34.2%、30.5%、28.9%,净利润增长率分别为55.3%、38.8%、37.5%。
- 获利能力:毛利率和净利率持续提升,预计2025-2027年毛利率分别为57.1%、57.5%、57.8%,净利率分别为32.7%、34.7%、37.1%。
- 偿债能力:资产负债率维持在较低水平,预计2025-2027年资产负债率分别为6.0%、6.7%、6.8%。
- 营运能力:应收账款周转率和存货周转率保持稳定,预计2025-2027年应收账款周转率分别为8.09、7.80、7.88,存货周转率分别为2.13、2.23、2.29。