核心观点与关键数据
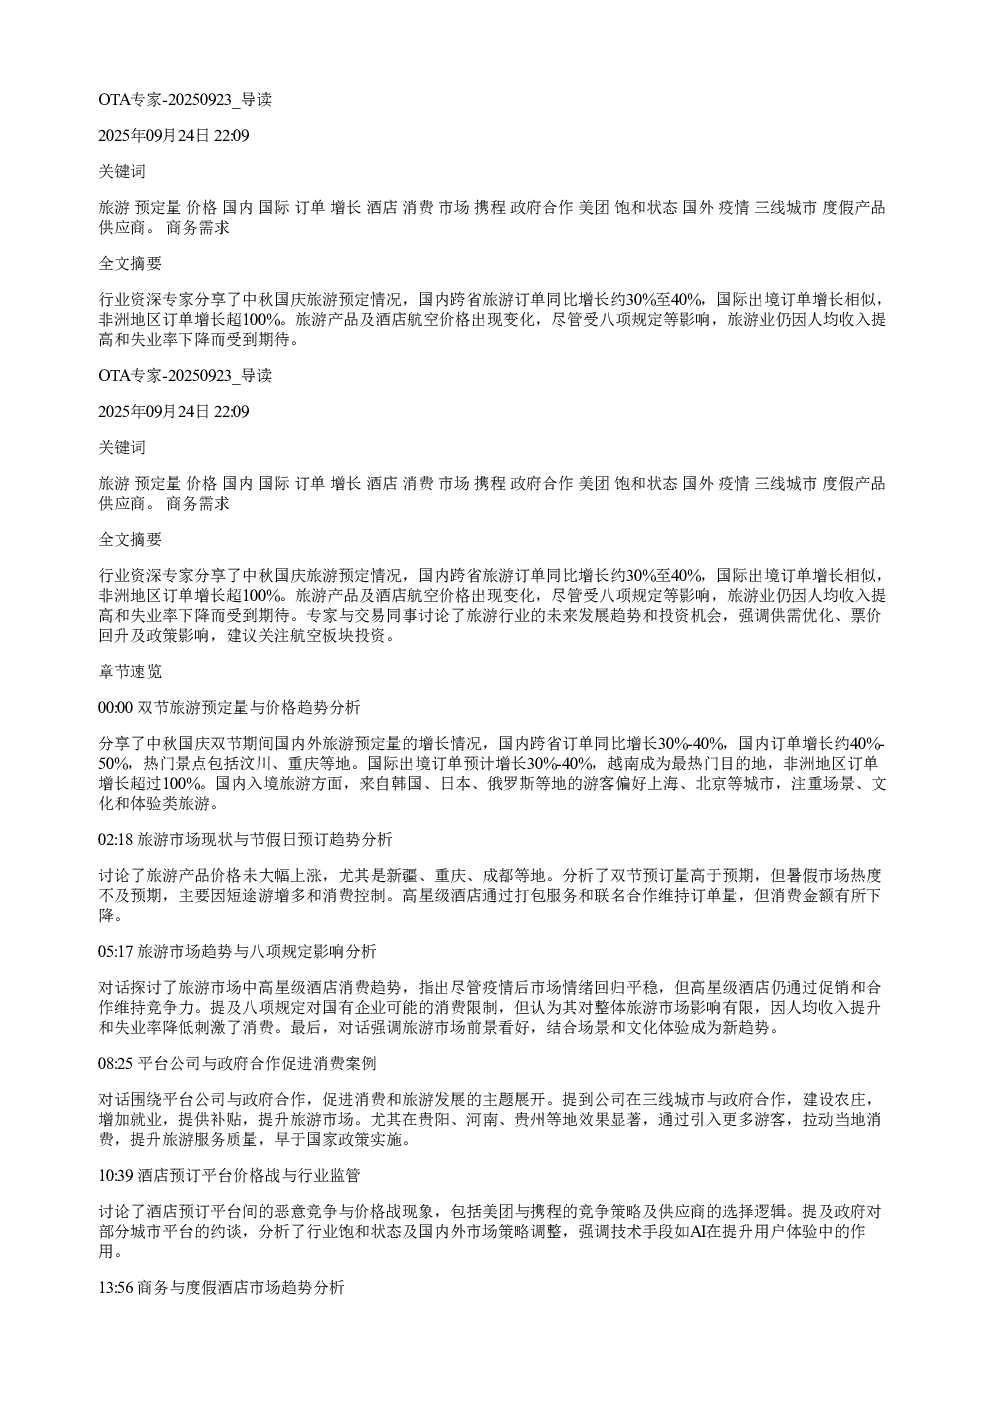
- 双节旅游预订情况:国内跨省旅游订单同比增长30%-40%,热门目的地包括汶川、重庆、浙江等地;国际出境订单预计增长30%-40%,越南成为最热门目的地,非洲地区订单增长超100%。国内入境旅游方面,来自韩国、日本、俄罗斯等地的游客偏好上海、北京等城市。
- 旅游产品价格:旅游产品及酒店航空价格出现变化,但未大幅上涨,尤其是新疆、重庆、成都等地。高星级酒店通过打包服务和联名合作维持订单量,但单个客户消费支出可能有所减少。
- 市场趋势与政策影响:尽管受八项规定等影响,旅游业仍因人均收入提高和失业率下降而受到期待。高星级酒店仍通过促销和合作维持竞争力,但整体市场前景看好,结合场景和文化体验成为新趋势。
- 平台公司与政府合作:平台公司与政府合作促进消费和旅游发展,尤其在贵阳、河南、贵州等地效果显著,通过引入更多游客,拉动当地消费,提升旅游服务质量。
- 酒店预订平台竞争与监管:酒店预订平台间存在恶意竞争与价格战现象,包括美团与携程的竞争策略及供应商的选择逻辑。政府对部分城市平台的约谈,分析了行业饱和状态及国内外市场策略调整,强调技术手段如AI在提升用户体验中的作用。
- 商务与度假酒店市场:商务酒店预订量因线上会议普及而增长放缓,市场可能萎缩;但通过积分、礼品等手段可实现横向增长。度假酒店受益于亲子游兴起,预计每年增长30%,房型将更丰富,整体市场年增10%-20%视为良好表现。
- 酒店行业增长与竞争分析:酒店行业未来三年10%到20%的增长预期,B端市场较为稳定,京东在酒旅业务上的佣金策略虽吸引供应商,但流量不足影响其竞争力。
- 国庆中秋市场展望:国庆中秋期间旅游市场积极预期,景区和酒店表现良好,长白山、三峡旅游等景区客流和业绩将显著增长。酒店行业在三季度数据改善的基础上,国庆中秋假期或迎来进一步增长。
- 航空板块投资价值:今年国庆假期航空机票价格同比增长近8%,需求集中释放及价格企稳趋势。预计未来几年飞机运力供给增速放缓,结合油价、汇率好转,航空板块当前投资胜率与赔率均佳。
研究结论
- 旅游市场在疫情后逐步恢复,双节期间国内外旅游预订量显著增长,价格变化显示市场需求回暖。
- 高星级酒店通过合作促销维持竞争力,但市场情绪整体平稳增长。
- 八项规定对整体市场影响有限,人均收入提升和失业率降低是主要驱动力。
- 旅游市场前景看好,场景文化体验的丰富化是重要趋势。
- 平台公司与政府合作效果显著,酒店预订平台竞争激烈,技术手段如AI提升用户体验。
- 商务酒店市场可能萎缩,度假酒店市场受益于亲子游兴起,整体市场年增10%-20%视为良好表现。
- 酒店行业未来三年10%到20%的增长预期,京东酒旅竞争力有待提升。
- 国庆中秋市场表现积极,景区和酒店客流和业绩显著增长。
- 航空板块价格企稳回升,投资价值凸显,建议配置。