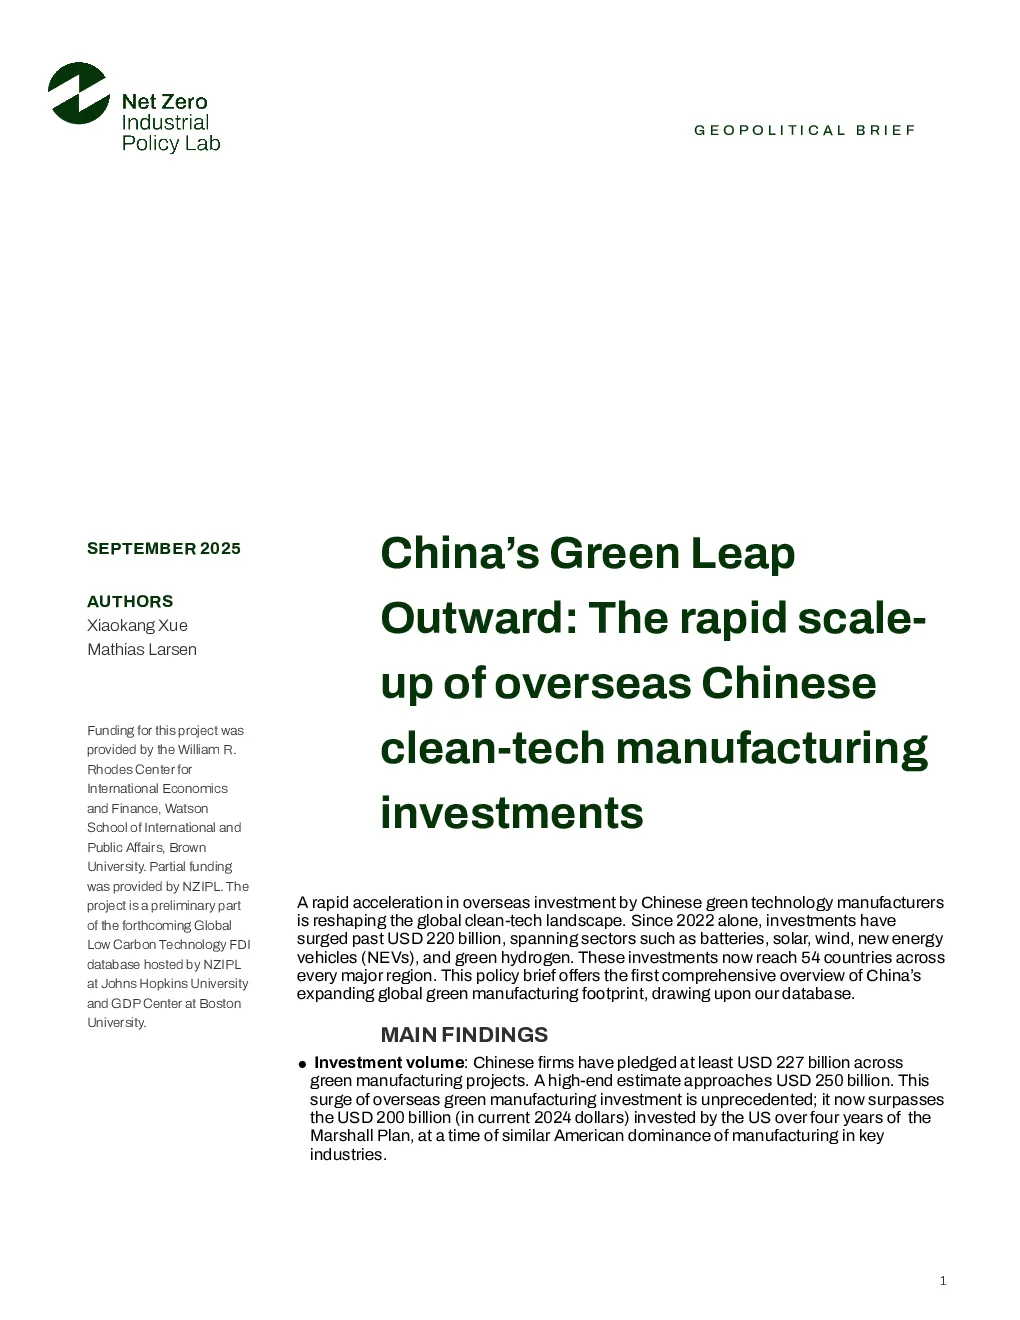
核心观点与关键数据
- 投资规模与加速: 自2022年以来,中国海外绿色技术制造投资迅速扩大,仅2022年投资额便超过2200亿美元,涵盖电池、太阳能、风能、新能源汽车(NEV)和绿色氢能等 sectors。截至2024年,投资已覆盖全球54个国家,其中2024年宣布的165个项目创下纪录。
- 行业多元化: 投资重点已从疫情前的太阳能转向更广泛的价值链,包括电池材料、完整电池工厂、NEV、充电设备、风能和早期绿色氢能项目。
- 区域再平衡: 东南亚(ASEAN)仍是项目最多的地区,但中东(MENA)份额显著增长,达到2024年新交易额的20%以上。欧洲对下游电池项目至关重要,而拉丁美洲和中亚则开始进入该领域。
- 热点地区: 印度尼西亚是镍富电池材料项目和太阳能新线的关键地区;摩洛哥是欧盟供应链的阴极和绿色氢能设施的重要地点;海湾国家凭借主权采购支持太阳能组件和电解槽制造;匈牙利、西班牙、巴西和埃及则成为电池、氢能或混合清洁技术领域的专业中心。
- 投资动机: 主要分为三类:寻求进入东道国市场、进入第三方市场或获取原材料投入。
- 大型项目: 超过60个项目的投资额超过10亿美元,反映了中国企业将海外制造设施视为长期战略资产的策略。
研究结论
- 中国绿色技术制造商已成为全球清洁技术建设的关键参与者,自2022年以来投资额至少达到2227亿美元,高端估计接近2500亿美元。
- 早期2025年的数据显示投资增速放缓,但预计仍将高于2023年基准水平,2025年将成为投资额第三高的年份。
- 地缘政治动荡和贸易壁垒正在重塑投资流向,推动中国企业转向轻资产策略,如技术许可、合同制造和OEM合作。
- 对于东道国政府,建议根据行业经济性量身定制激励措施,利用资源禀赋,并为大型项目做好准备。
- 对于国际合作伙伴,了解中国海外制造驱动的地理、时间和部门倾斜对于调整贸易政策、供应链弹性计划和气候融资计划至关重要。
中国低碳技术外商直接投资数据库
- 该数据库记录了2011年上半年至2025年上半年宣布的461个绿色技术制造项目,涵盖11种低碳技术类型:电池、电池材料、充电基础设施、电动公交车、电动摩托车、绿色氢能、新能源汽车(NEV)、NEV零部件、太阳能、储能和风能。
- 数据通过整合多个公开和半公开数据源,并经过人工验证,提供了最全面、最新的中国海外绿色技术制造投资图谱。
- 该数据库将与其他国家的对外绿色制造投资数据整合到全球低碳工业外商直接投资数据库中,计划于2026年第一季度以学术出版物形式公开,并定期更新。