本周市场回顾
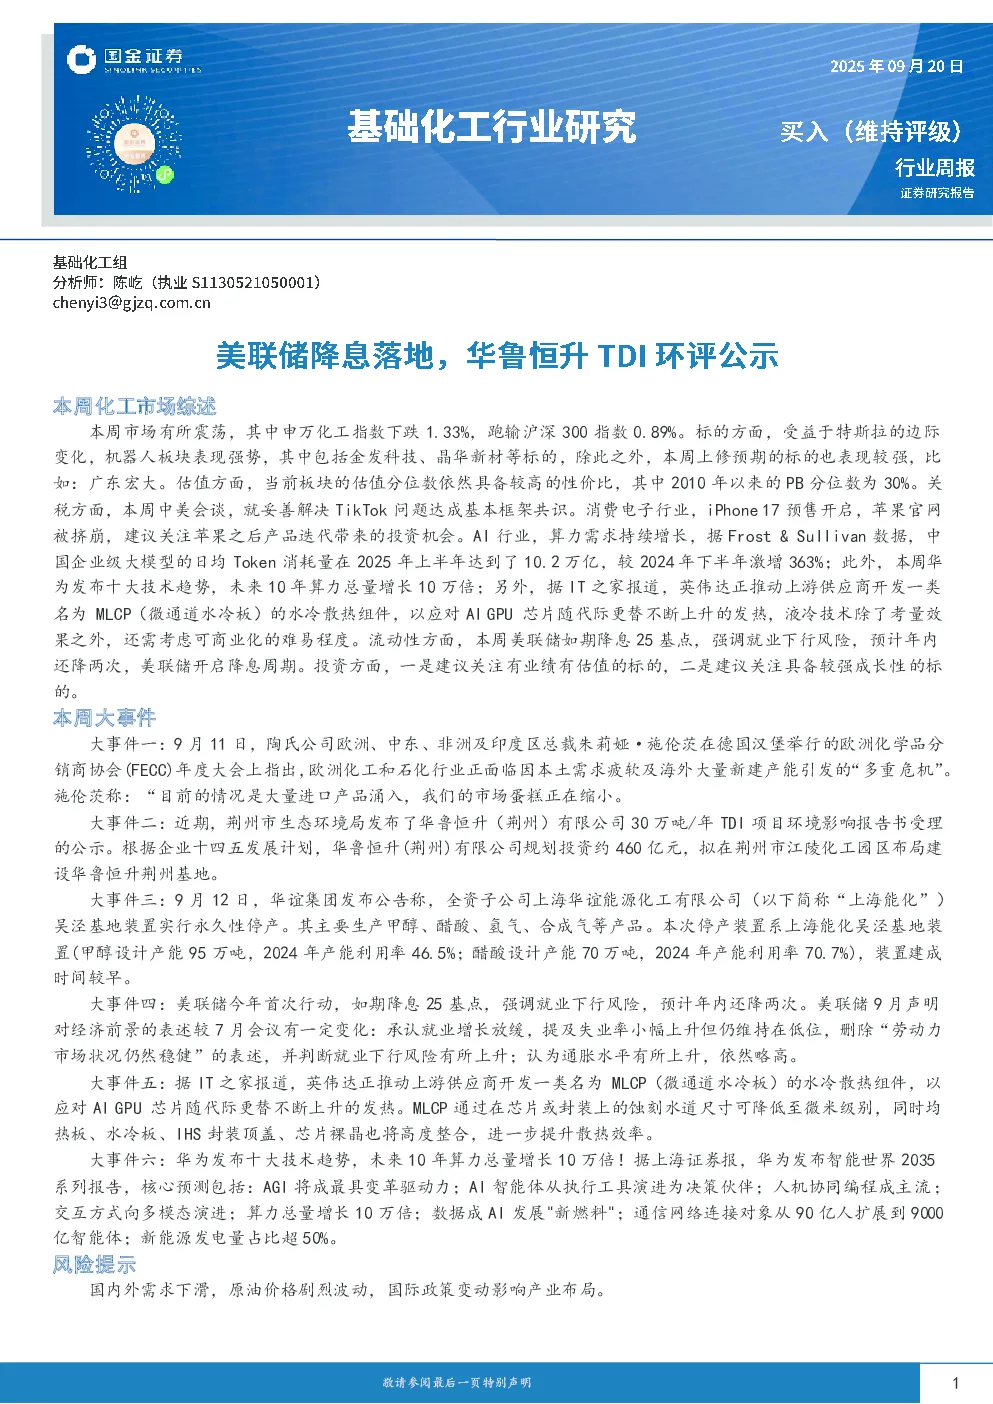
本周化工板块表现震荡,申万化工指数下跌1.33%,跑输沪深300指数0.89%。其中,机器人板块表现强势,上修预期的标的也表现较强。估值方面,当前板块估值分位数依然具备较高性价比,2010年以来的PB分位数为30%。关税方面,中美会谈就妥善解决TikTok问题达成基本框架共识。
国金大化工团队近期观点
- 轮胎:开工企稳,橡胶价格下跌为主。供给端,全钢胎开工率环比提高,半钢胎开工率环比提高。需求端,国内外需求持续复苏,半钢需求旺盛,全钢需求逐渐修复。原料端,橡胶价格下跌为主。行业底部企稳,收入和盈利均有望修复。
- 浙江龙盛:场内交投一般,染料市场价格稳定。分散染料和活性染料市场价格稳定,终端纺织市场旺季不旺,需求端表现疲软。
- 胜华新材:下游进行节前备货,碳酸二甲酯价格向上运行。供应方面,装置开工率较上周变化不大。需求方面,胶黏剂及涂料等传统溶剂行业对碳酸二甲酯指标要求相对宽松,非光气法聚碳酸酯及电解液溶剂市场开工率低位呈现。
- 钛白粉:海外减产消息利好,钛白粉价格小幅上涨。市场刚需订单和追加补货订单并存,企业库存压力得到了充分的释放,不少厂家的在手订单已经将10月生产计划排满。
- 新和成:VA贸易渠道行情小幅阴跌,VE行情先降后震荡博弈。维生素A市场需求疲软,贸易渠道行情小幅阴跌。维生素E市场行情先降后震荡博弈。
- 神马股份:行业心态偏谨慎,PA66市场弱势整理。国内己二酸市场价格小幅下行,己二胺价格窄幅波动,成本面变动不多;聚合企业产能利用率有所提升,市场货源供应充裕,终端需求暂无明显回暖。
- 聚氨酯:MDI市场缓跌下行,TDI市场小幅走跌。终端消费水平低迷,下游企业入市询盘积极性下滑。下游集体躺平状态,TDI盘面偏弱运行。
- 纯碱:节前市场交投好转,纯碱市场低价减少。华中区域市场受部分碱厂装置检修、降负影响,区域市场开工骤降,货源供应紧张,且华东个别纯碱装置临停。下游需求端采购备货积极性有所抬升。
- 农药:菊酯类农药市场行情偏稳;烯草酮价格延续下滑;草甘膦市场景气度较好。草甘膦市场偏强运行,价格重心小幅上移。
- 聚酯类农药:高效氯氟氰菊酯、联苯菊酯、氯氰菊酯市场价格弱势盘整。市场需求平淡,供应面偏稳为主。
- 烯草酮:需求较前期清淡,烯草酮价格延续下滑。市场供应表现充足,需求清淡维持。
- 草甘膦:市场看多气氛依旧浓郁,客户对高价货源接受度尚可。
- 甜味剂:三氯蔗糖出货遇阻价格重心走弱,安赛蜜无力反弹,麦芽酚挺价整理。
- 煤化工:煤炭价格延续上周的弱势调整,煤化工产品成本持续提升。甲醇市场价格也有所回落。合成氨市场区域化运行,整体仍维持窄幅震荡格局。
- 化肥:本周化肥底部企稳,磷肥出口依然保持较好情况,国内市场僵持,氯化钾价格弱势震荡。磷酸一铵供给侧显现收紧趋势,二铵企业继续发运出口以及国内市场订单,待发订单仍有支撑。氯化钾市场行情持续走弱,高端价格持续下跌。
- 华鲁恒升:尿素弱势下行,醋酸控量检修,价格继续小幅上行,辛醇价格小幅波动,国内己二酸市场呈现先稳后弱走势。
- 宝丰能源:焦炭第二轮调降落地,聚烯烃价格小幅下调。聚丙烯粒料市场在宏观面与基本面的共同作用下,价格震荡下滑。
本周主要化工产品价格涨跌幅及价差变化
本周化工产品价格上涨前五位为液氯、天然气、醋酸、棉短绒、工业级碳酸锂;价格下跌前五位为环氧氯丙烷、尿素、硫酸、焦炭、液化气。化工产品价差上涨前五位为聚丙烯-丙烯、环氧丙烷-丙烯、己二酸-纯苯、苯乙烯价差、粘胶短纤价差;价差下跌前五位为TDI价差、PTA-PX、煤头尿素价差、合成氨价差、纯碱价差。
本周行业重要信息汇总
- 总投资448亿元!这个乙烯项目创下行业新记录。
- 恒力集团又一重大项目开工!
- 万润股份,已有聚醚醚酮(PEEK)中试线产能约一百吨!
风险提示
- 国内外需求下滑
- 原油价格剧烈波动
- 国际政策变动影响产业布局