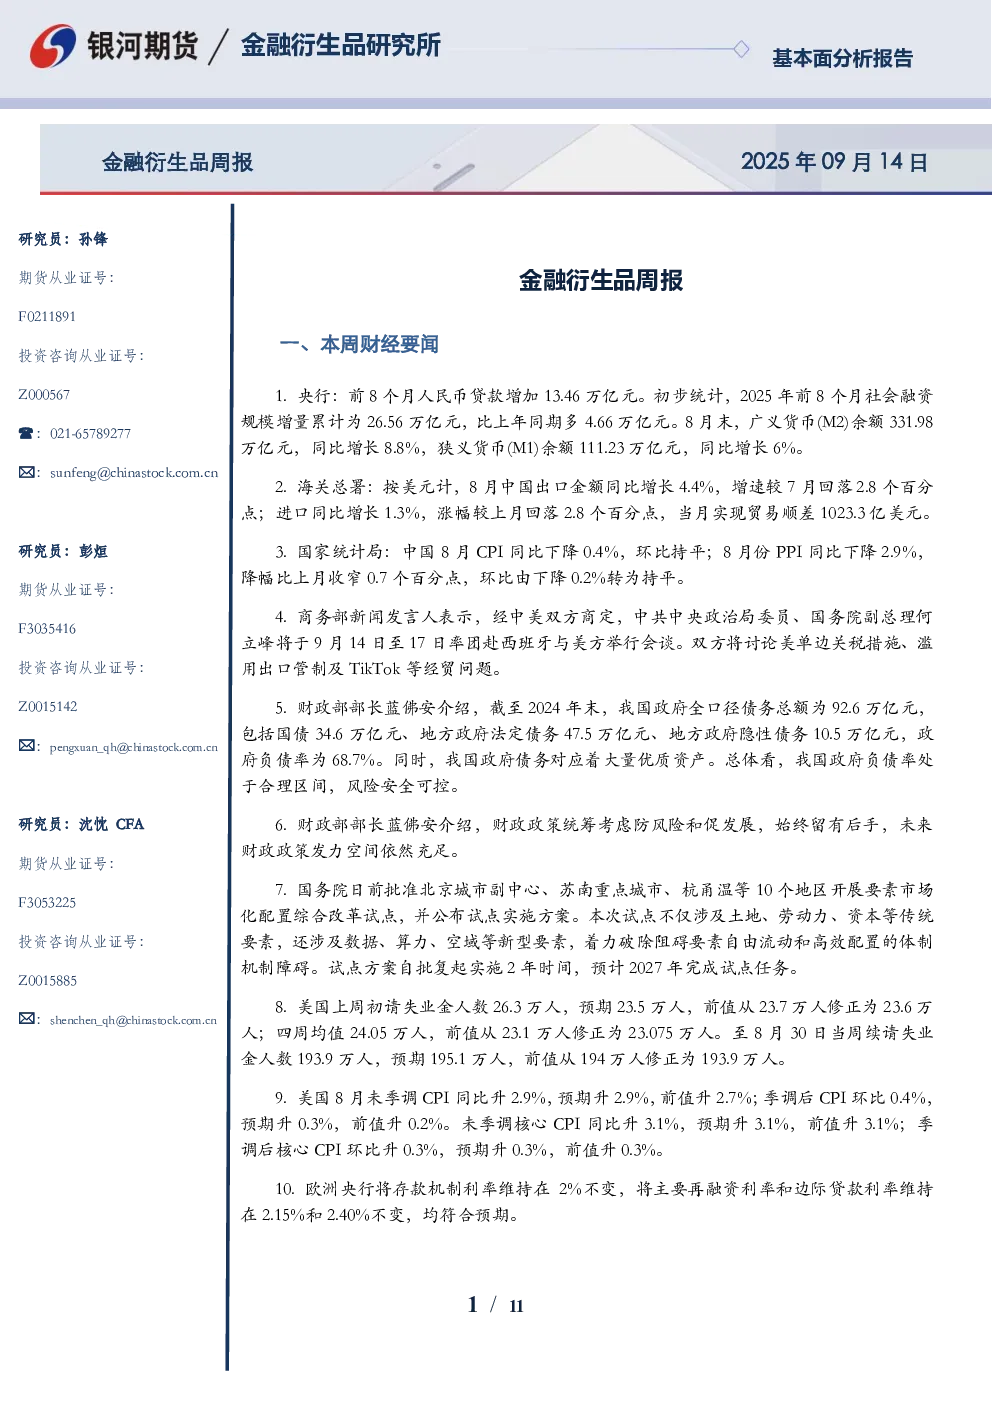
一、财经要闻
- 宏观经济数据:央行数据显示,前8个月人民币贷款增加13.46万亿元,社会融资规模增量累计为26.56万亿元,M2同比增长8.8%,M1同比增长6%。海关总署数据显示,8月出口同比增长4.4%,进口同比增长1.3%,实现贸易顺差1023.3亿美元。国家统计局数据显示,8月CPI同比下降0.4%,PPI同比下降2.9%。财政部数据显示,截至2024年末,我国政府全口径债务总额为92.6万亿元,政府负债率为68.7%。
- 国际经济数据:美国8月新增非农就业人数大幅低于预期,美联储9月大概率降息。欧洲央行维持存款机制利率和主要再融资利率在2%和2.15%不变。
- 政策动态:中美双方商定,中国副总理何立峰率团赴西班牙与美方举行会谈,讨论美单边关税、出口管制等经贸问题。国务院批准北京城市副中心等10个地区开展要素市场化配置综合改革试点。
二、投资逻辑
- 股指期货:本周市场震荡反弹,主要依靠科技股带动,CPO、PCB、半导体板块领涨。基本面方面,经济继续弱修复,PPI降幅收窄,信贷增速回升,宏观流动性充裕,M1-M2剪刀差回升。美国降息预期有利于A股,股指将保持震荡上行走势。
- 金融期权:A股市场涨势延续,科技板块ETF期权成交活跃。多数期权品种隐波维持高位,但与标的走势正相关性减弱。卖权策略承压,卖方需谨慎建仓。
- 国债期货:债市整体偏弱运行,不同期限合约表现分化。8月出口、通胀数据不及预期,但核心CPI创年内新高,PPI降幅收窄。社融增速触顶回落,M2、M1上行斜率放缓。债市对利好数据反应敏感,收益率曲线可能阶段性平坦化。操作上建议谨慎乐观,逢低试多中长期限品种,参与做平曲线交易。
三、交易策略与风险因素
- 交易策略:股指期货震荡上行;国债期货逢低轻仓试多中长期限品种,择机参与做平曲线交易。
- 风险因素:内、外政策变化超预期,地缘政治因素,通胀超预期。