一、研究观点
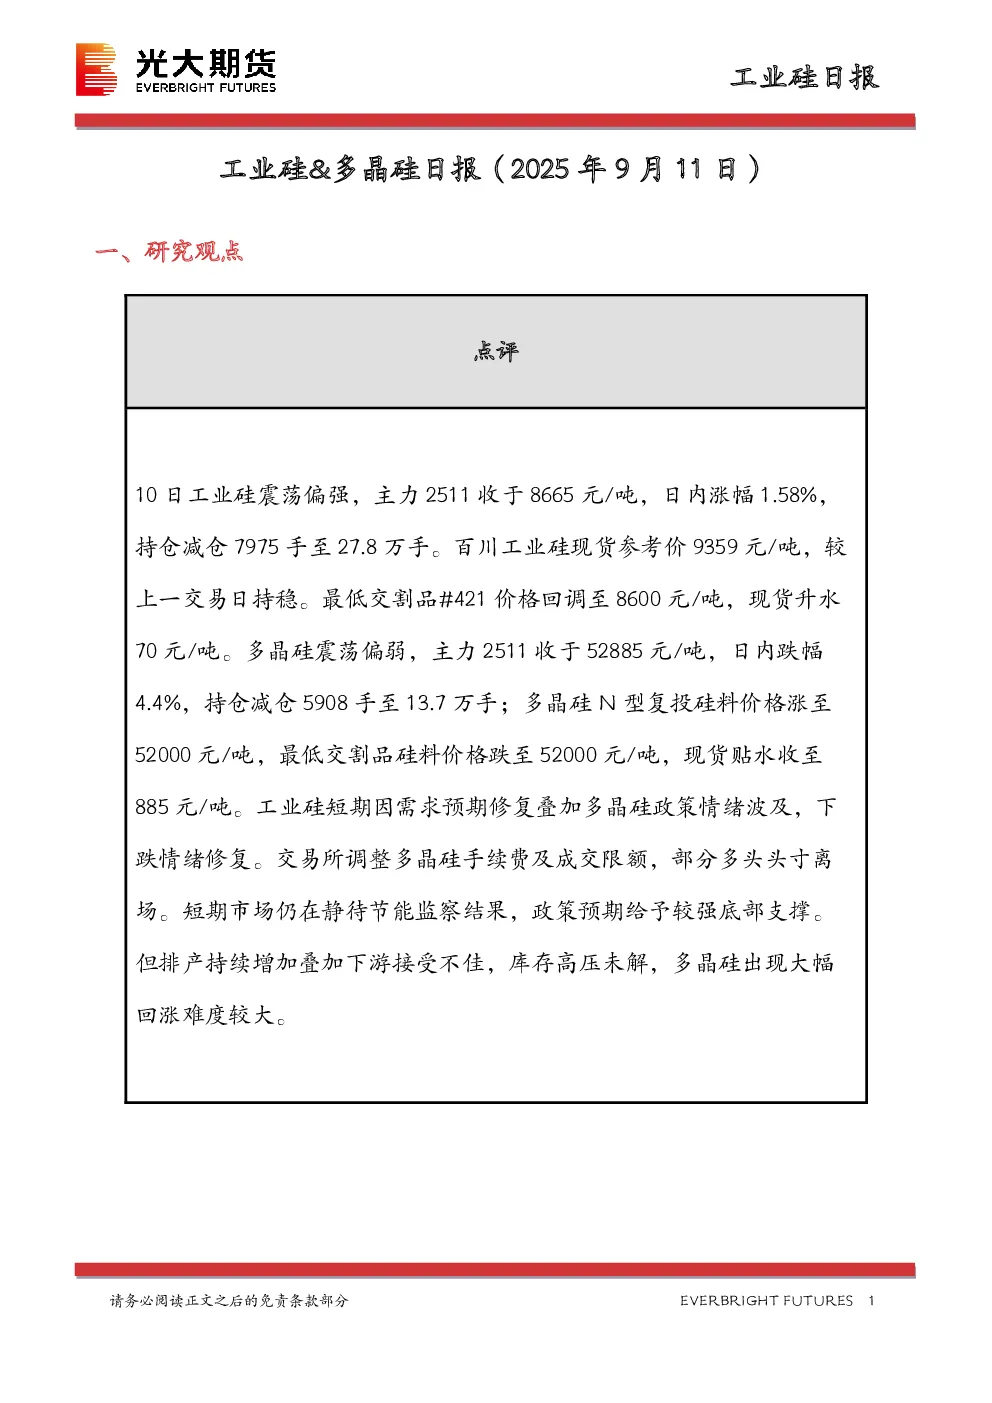
10日工业硅震荡偏强,主力2511收于8665元/吨,日内涨幅1.58%,持仓减仓7975手至27.8万手。百川工业硅现货参考价9359元/吨,较上一交易日持稳。最低交割品#421价格回调至8600元/吨,现货升水70元/吨。多晶硅震荡偏弱,主力2511收于52885元/吨,日内跌幅4.4%,持仓减仓5908手至13.7万手;多晶硅N型复投硅料价格涨至52000元/吨,最低交割品硅料价格跌至52000元/吨,现货贴水收至885元/吨。工业硅短期因需求预期修复叠加多晶硅政策情绪波及,下跌情绪修复。交易所调整多晶硅手续费及成交限额,部分多头头寸离场。短期市场仍在静待节能监察结果,政策预期给予较强底部支撑。但排产持续增加叠加下游接受不佳,库存高压未解,多晶硅出现大幅回涨难度较大。
二、日度数据监测
- 主力合约:8530涨至8530,近月合约8555涨至8555。
- 不通氧553#硅(华东):8950涨至8950,黄埔港9000涨至9000,天津港8850涨至8850,昆明9000涨至9000,四川8650涨至8650,上海9350涨至9350。
- 通氧553#硅(华东):9100涨至9100,黄埔港9200涨至9200,天津港9000涨至9000,昆明9250涨至9250,新疆8500涨至8500。
- 421#硅(华东):9400涨至9400,有机硅用9850涨至9850,黄埔港9750涨至9750,天津港9600涨至9600,昆明9650涨至9650,有机硅用10550涨至10550,四川9700涨至9700,新疆8750涨至8750。
- 450/300#硅:450/300涨至450/300。
- 多晶硅主力合约:5352跌至5288,近月合约5596跌至5555。
- N型多晶硅致密料:49500跌至49500,复投料52000涨至52000,颗粒硅料48500跌至48500。
- P型多晶硅致密料:36000跌至36000,复投料37000跌至37000。
- DMC华东市场:10900涨至10900,生胶12000涨至12000,107胶11500涨至11500,二甲基硅油11500涨至14000。
- 仓单:工业硅仓单4995涨至5500,广期所库存2522涨至6524,黄埔港55000持平,天津港79000跌至70000,昆明港49000涨至49500。
- 厂库:工业硅厂库26280跌至26140,多晶硅厂库23.3涨至23.39。
- 社库:工业硅社库44580跌至43590,多晶硅社库23.32涨至23.40。
三、图表分析
- 工业硅及成本端价格:各牌号价格、牌号价差、地域价差、用电价格、硅石价格、精煤价格均呈现一定波动。
- 下游产成品价格:DMC、有机硅产成品、多晶硅、硅片、电池片、组件价格均呈现波动。
- 库存:工业硅期货库存、厂库库存、周度行业库存、周度库存变化,DMC周度库存、多晶硅周度库存均呈现一定波动。
- 成本利润:主产地平均成本水平、平均利润水平、工业硅周度成本利润、铝合金加工行业利润、DMC成本利润、多晶硅成本利润均呈现一定波动。
四、研究结论
工业硅短期因需求预期修复叠加多晶硅政策情绪波及,下跌情绪修复,但库存高压未解,多晶硅出现大幅回涨难度较大。市场仍在静待节能监察结果,政策预期给予较强底部支撑。