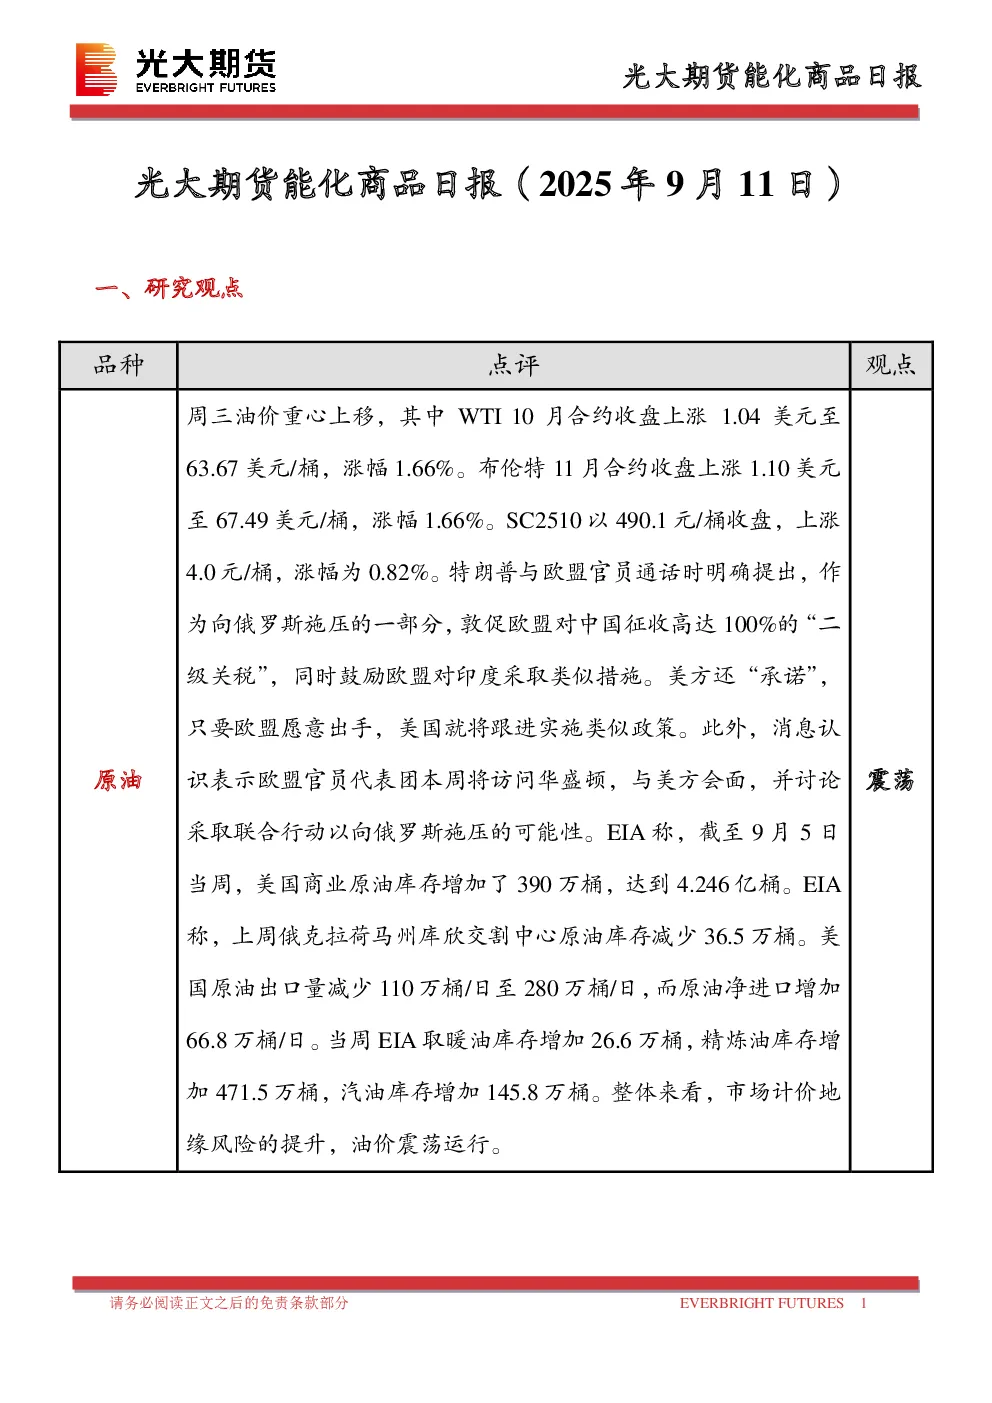
一、研究观点
- 原油:地缘风险提升,油价震荡运行。
- 燃料油:新加坡地区供应增加,高硫燃料油市场结构走弱,短期关注成本端原油波动。
- 沥青:供需矛盾缓和,需求旺季来临,价格或有进一步上升空间,关注成本端油价波动。
- 聚酯:PX供应恢复,TA基本面改善,乙二醇近月流动性偏紧,预计PX价格跟随成本震荡,TA基本面存改善预期,乙二醇预计震荡偏弱。
- 橡胶:产区降雨,需求持稳,库存去化,胶价以偏强震荡为主,关注旺产季产区天气情况。
- 甲醇:供应阶段性低位,后续逐步回升,伊朗装置负荷较高,到港量短期高位,预计甲醇价格进入阶段性底部。
- 聚烯烃:供应维持高位,需求旺季到来,订单回暖,整体将呈现震荡偏弱格局。
- 聚氯乙烯:供给维持高位,需求恢复缓慢,出口受印度反倾销政策影响将走弱,预计PVC价格震荡偏弱。
二、日度数据监测
- 原油:SC阿曼原油:环太平洋497.76美元/桶,涨幅11.66%;阿曼原油:492.75美元/桶,涨幅9.35%。
- 液化石油气:广州地区4498元/吨,涨幅1.93%。
- 沥青:山东重交沥青3540元/吨,涨幅3.00%。
- 高硫燃料油:高硫380到岸成本2907元/吨,涨幅2.79%。
- 低硫燃料油:新加坡含硫0.5%到岸成本3410元/吨,涨幅0.99%。
- 甲醇:江苏0227价格2295元/吨,涨幅0.25%。
- 尿素:山东价格1670元/吨,跌幅0.54%。
- 线型低密度聚乙烯:华北(7042)价格7120元/吨,跌幅1.56%。
- 聚丙烯:华东(拉丝)价格6800元/吨,跌幅2.17%。
- 精对苯二甲酸:华东内盘现货价格4625元/吨,跌幅1.30%。
- 乙二醇:华东内盘现货价格4436元/吨,跌幅2.69%。
- 苯乙烯:江苏价格7394元/吨,涨幅0.76%。
- 天然橡胶:云南国营全乳胶:上海15100元/吨,跌幅5.36%。
- 20号胶:青岛保税区仓库价格1328元/吨,跌幅0.04%。
- 纯碱:市场价(中间价)重质纯碱:全国1279.375元/吨,跌幅0.7%。
三、市场消息
- 特朗普敦促欧盟对中国征收关税,并承诺跟进。
- 美国EIA数据:原油库存增加390万桶至4.246亿桶,原油出口量减少110万桶/日至280万桶/日,原油净进口增加66.8万桶/日。
四、图表分析
- 主力合约价格:各品种价格走势图。
- 主力合约基差:各品种基差走势图。
- 跨期合约价差:各品种跨期合约价差走势图。
- 跨品种价差:各品种跨品种价差走势图。
- 生产利润:乙烯法制乙二醇、PP、LLDPE生产利润走势图。
五、研究结论
- 各品种短期震荡运行,关注成本端原油波动和供需变化。