黑色建材市场分析
钢材市场
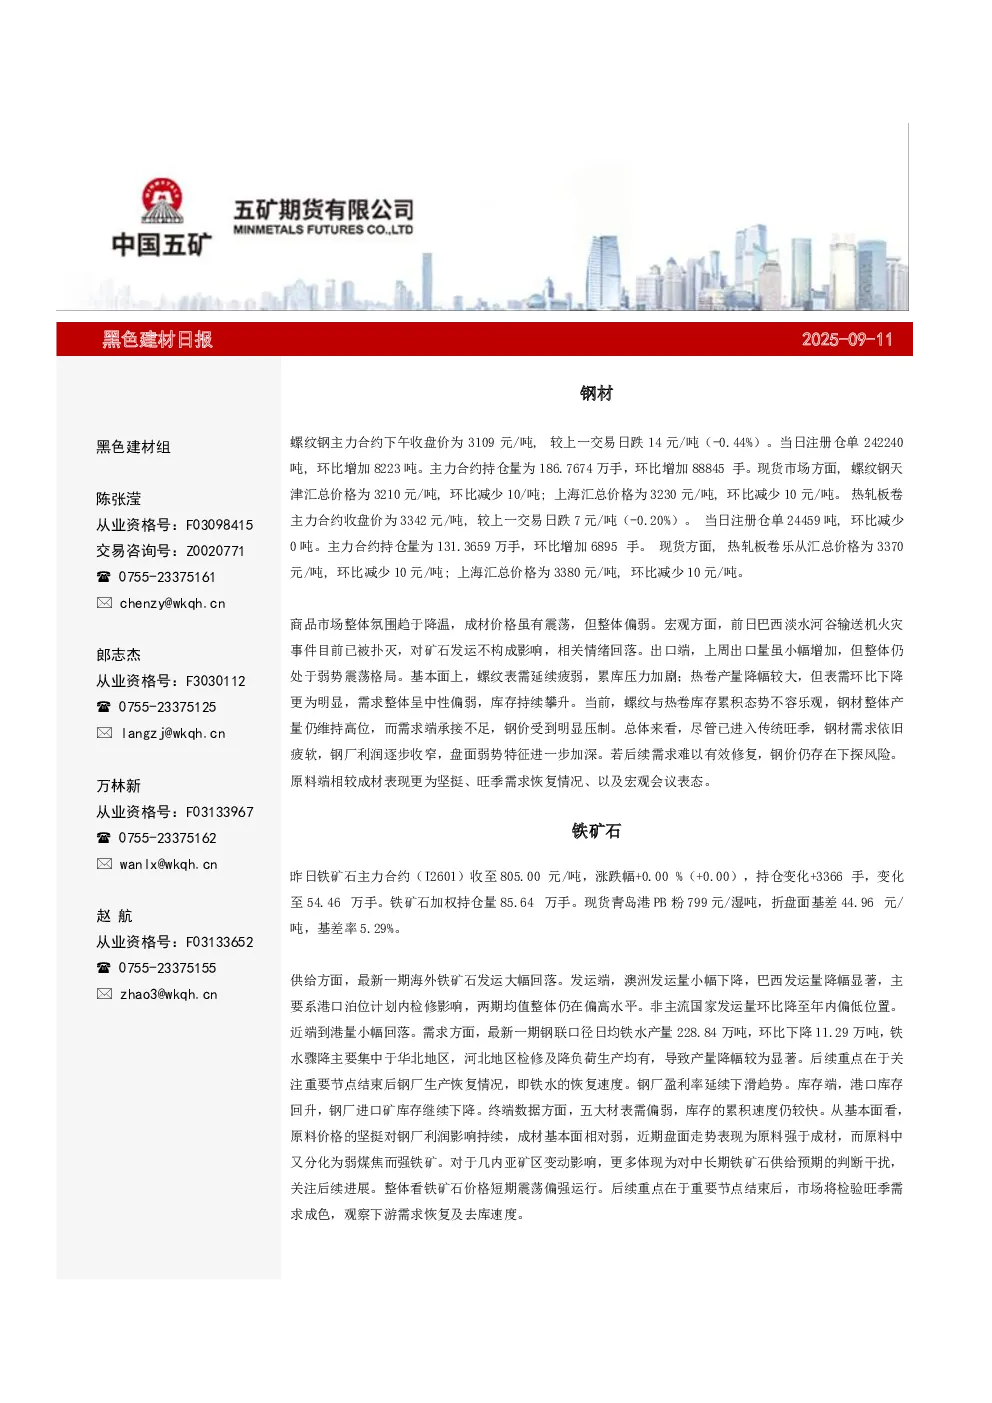
- 价格表现:螺纹钢主力合约跌14元/吨至3109元/吨,持仓量增88845手;热轧板卷主力合约跌7元/吨至3342元/吨,持仓量增6895手。现货价格均环比下降。
- 基本面:宏观方面,巴西淡水河谷火灾影响消退,出口量微增但整体弱势。需求端,螺纹表需疲弱累库,热卷产量降幅大但表需下降更明显,库存持续攀升。产量高位而需求不足,钢价受压制。
- 结论:传统旺季需求疲软,钢厂利润收窄,盘面弱势加深,若需求不修复,钢价存下探风险。
原料市场
- 铁矿石:主力合约持平于805元/吨,持仓量增3366手。供给端,海外发运量回落,钢水产量降11.29万吨(主因华北检修)。库存端,港口库存回升,钢厂库存下降。终端表需偏弱,库存累积快。
- 结论:短期震荡偏强,关键在于重要节点后需求恢复情况及下游需求去库速度。
铁合金
- 锰硅:主力合约涨0.27%至5854元/吨,现货稳。基本面供给高位、需求疲软,跟随黑色板块情绪,操作性低。
- 硅铁:主力合约涨0.14%至5628元/吨,现货稳。基本面无明显矛盾,同样跟随黑色板块情绪,操作性低。
- 工业硅:主力合约涨3.03%至8665元/吨,持仓量减5777手。受矿热炉消息影响,短期震荡运行。
- 多晶硅:主力合约跌1.19%至52885元/吨,持仓量减6853手。延续“弱现实、强预期”,关注产能整合及下游顺价进展。
玻璃纯碱
- 玻璃:沙河现货跌9元至1164元,库存微增。基本面压力存,价格调整空间有限,关注政策端及下游需求。
- 纯碱:现货持平于1180元,库存微增。价格随煤化工板块震荡,中长期价格中枢或抬升,但下游需求难改善。
关键数据
- 螺纹钢:主力合约收盘价3109元/吨,持仓量186.7674万手。
- 热轧板卷:主力合约收盘价3342元/吨,持仓量131.3659万手。
- 铁矿石:主力合约收盘价805元/吨,持仓量54.46万手。
- 锰硅:主力合约收盘价5854元/吨,现货报价5700元/吨。
- 硅铁:主力合约收盘价5628元/吨,现货报价5750元/吨。
- 工业硅:主力合约收盘价8665元/吨,现货华东报价8950元/吨。
- 多晶硅:主力合约收盘价52885元/吨,现货N型颗粒硅均价48.5元/千克。
- 玻璃:沙河现货报价1164元,库存6305万重箱。
- 纯碱:现货报价1180元,库存182.31万吨。
研究结论
- 钢材需求疲软,库存累积,价格承压。
- 原料端铁矿石短期偏强,需关注需求恢复。
- 铁合金跟随黑色板块情绪,操作性低。
- 玻璃纯碱价格震荡,中长期看涨但空间有限。
- 宏观及政策面需关注,如联储议息会议及“反内卷”政策落地效果。