一、研究观点
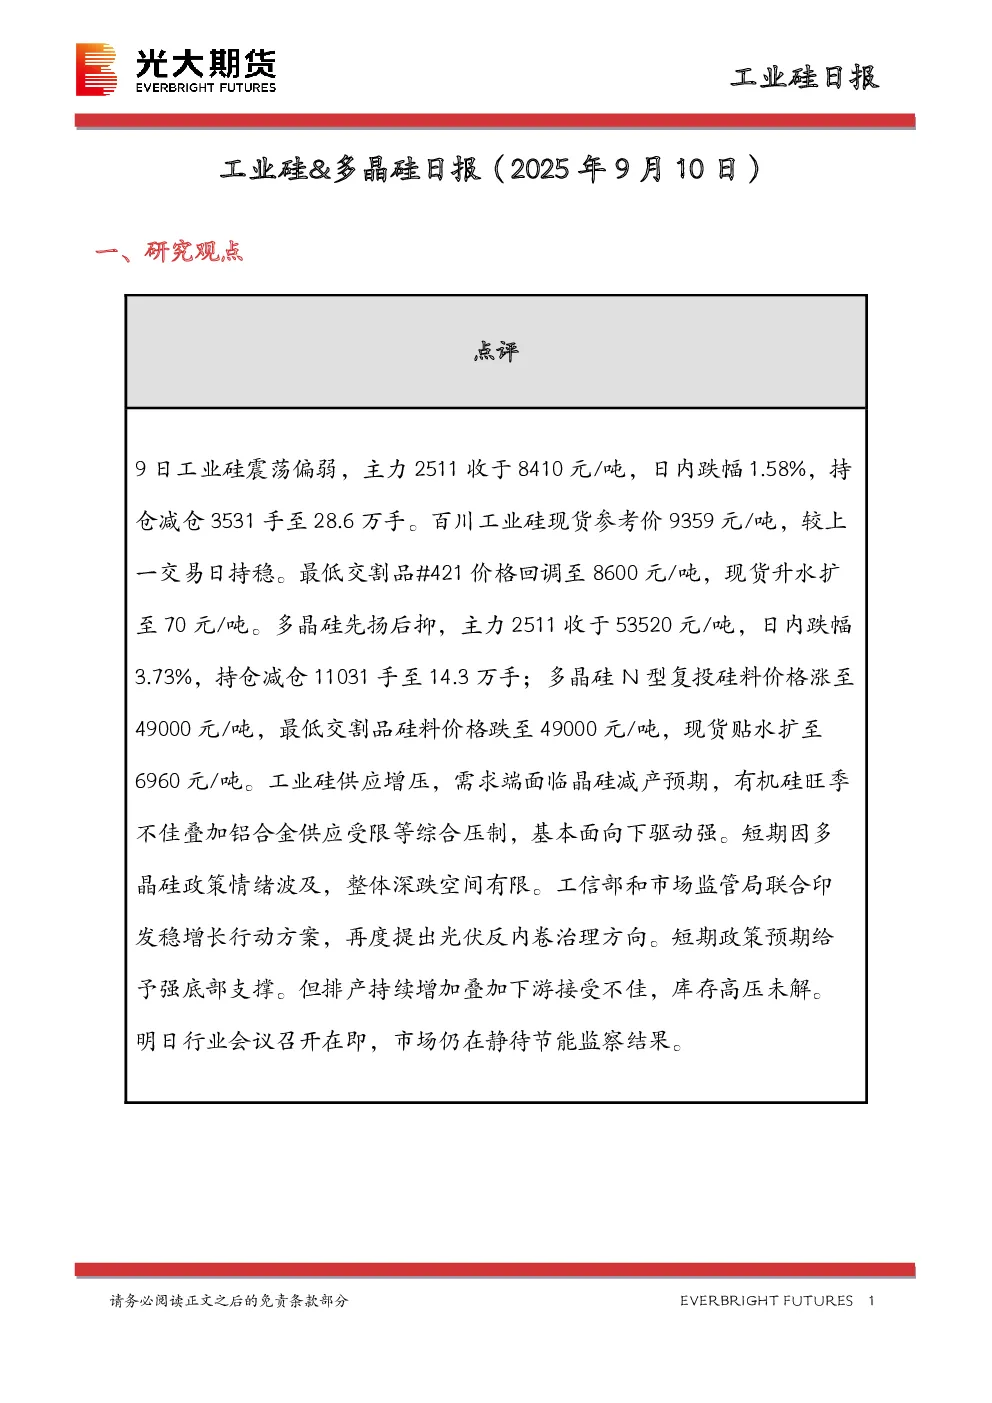
9日工业硅震荡偏弱,主力2511期货收于8410元/吨,跌幅1.58%,持仓减仓3531手至28.6万手;百川工业硅现货参考价9359元/吨持稳,最低交割品#421价格回调至8600元/吨,现货升水扩至70元/吨。多晶硅先扬后抑,主力2511期货收于53520元/吨,跌幅3.73%,持仓减仓11031手至14.3万手;多晶硅N型复投硅料价格涨至49000元/吨,最低交割品硅料价格跌至49000元/吨,现货贴水扩至6960元/吨。基本面方面,工业硅供应增压,需求端面临晶硅减产预期,有机硅旺季不佳叠加铝合金供应受限等综合压制,基本面向下驱动强。短期因多晶硅政策情绪波及,整体深跌空间有限。工信部和市场监管局联合印发稳增长行动方案,提出光伏反内卷治理方向,短期政策预期给予强底部支撑。但排产持续增加叠加下游接受不佳,库存高压未解。明日行业会议召开在即,市场仍在静待节能监察结果。
二、日度数据监测
2025年9月8日至9日,工业硅及多晶硅价格涨跌情况、各牌号及地区价格、DMC及有机硅产成品价格、多晶硅及硅片价格、电池片及组件价格、工业硅及多晶硅仓单、厂库、社库库存数据详见原文表格。
三、图表分析
- 工业硅及成本端价格:图表1至图表6展示了工业硅各牌号价格、牌号价差、地域价差、用电价格、硅石价格及精煤价格。
- 下游产成品价格:图表7至图表12展示了DMC、有机硅产成品、多晶硅、硅片、电池片及组件价格。
- 库存:图表13至图表18展示了工业硅期货库存、厂库库存、周度行业库存、周度库存变化、DMC周度库存及多晶硅周度库存。
- 成本利润:图表19至图表24展示了主产地平均成本水平、主产地平均利润水平、工业硅周度成本利润、铝合金加工行业利润、DMC成本利润及多晶硅成本利润。
四、研究结论
工业硅及多晶硅市场基本面承压,供应增加而需求减弱导致库存高企,价格持续下跌。政策面给予短期支撑,但长期仍需关注供需关系变化。市场等待节能监察结果及行业会议召开,未来走势需持续关注。