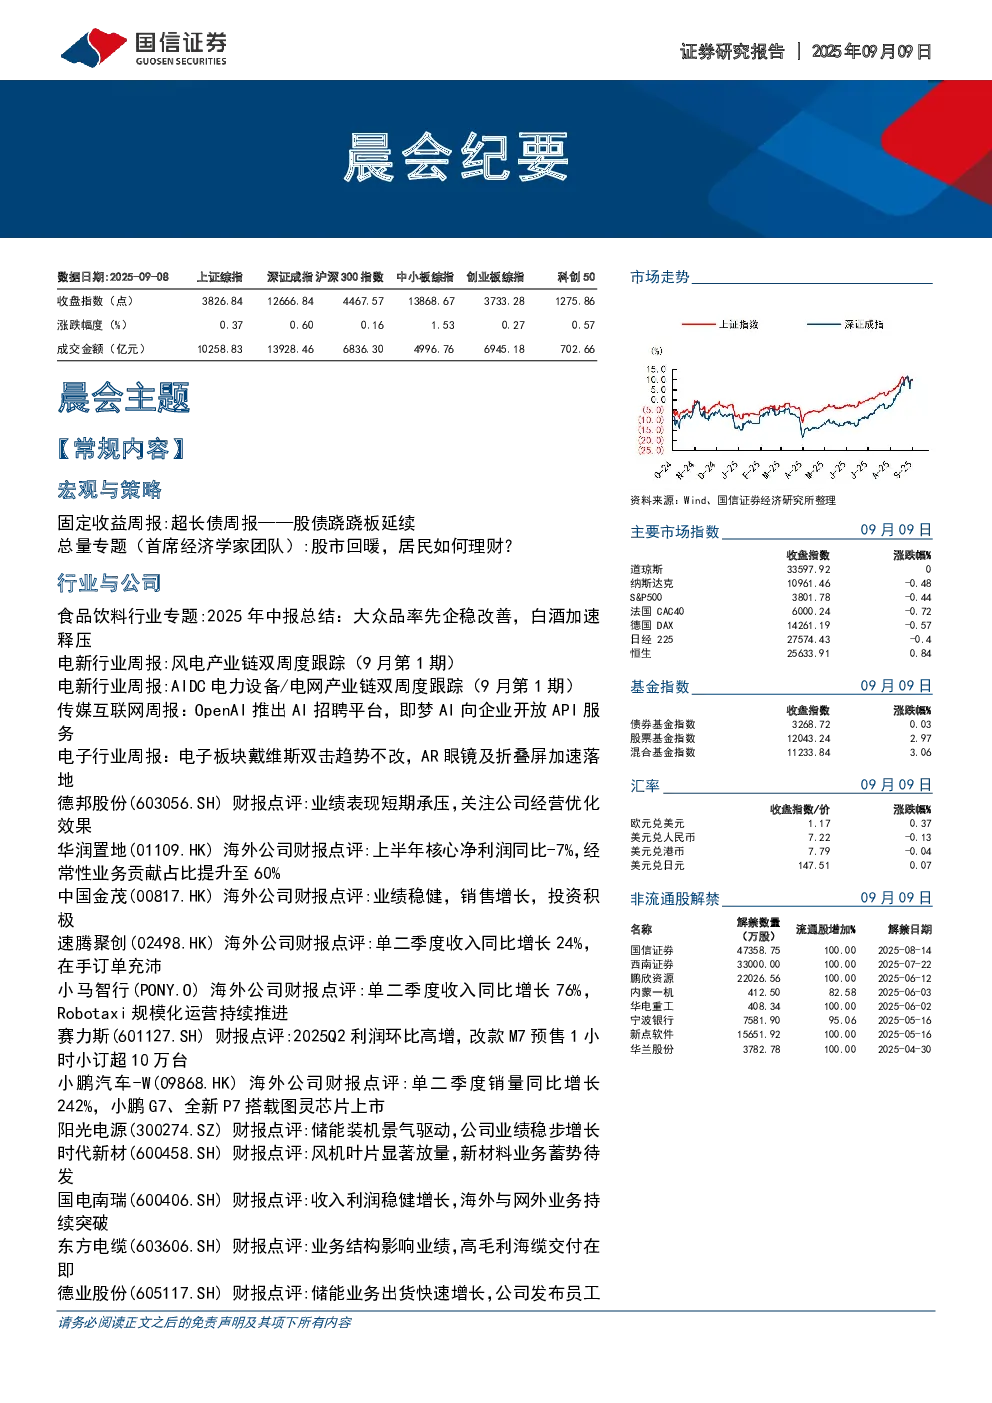
宏观与策略
- 固定收益周报:超长债周报——股债跷跷板延续
- 上周债市先反弹再下跌,超长债交投活跃,期限利差和品种利差走阔。
- 30年国债和20年国开债利差处于历史偏低水平,通缩风险依然存在。
- 短期债市面临预期和现实的博弈,10年期国债在1.65%-1.8%区间震荡。
- 一级发行量小幅上升,成交量活跃,收益率先反弹再下跌。
- 总量专题(首席经济学家团队):股市回暖,居民如何理财?
- 海内外数据显示,长期看股市收益率高于债市和商品,但波动更大。
- 资产配置策略可降低波动且有较高收益,通过复利实现高收益。
- 简易资产配置和增强资产配置策略均优于沪深300指数。
- 资产配置策略尤其适合长期理财规划,稳健性能帮助投资者克服市场波动。
行业与公司
- 食品饮料行业专题:2025年中报总结:大众品率先企稳改善,白酒加速释压
- 2025H1食品饮料行业总量趋稳、结构分化,白酒、餐饮供应链、啤酒行业受政策影响需求走弱。
- 白酒:多数酒企进入调整周期,Q2受政策扰动,经营压力传导至上市公司。
- 大众品:受益于主动降库存和宏观政策发力,细分赛道龙头率先实现经营改善。
- 投资建议:推荐泸州老窖、山西汾酒、迎驾贡酒等白酒,农夫山泉、东鹏饮料、卫龙美味等大众品。
- 电新行业周报:风电产业链双周度跟踪(9月第1期)
- 2025年至今全国风机累计公开招标容量下降,陆上和海上风机招标容量均下降。
- 2025年陆上风机平均中标价格1,533元/kW,海上风机平均中标价格1,359元/kW。
- 根据国家能源局数据,2025年7月我国新增风电装机同比-44.0%,1-7月同比+79.4%。
- 投资建议:关注出口布局领先的管桩、海缆龙头,国内盈利筑底、出口加速的整机龙头,零部件企业25年量利齐增机会。
- 电新行业周报:AIDC电力设备/电网产业链双周度跟踪(9月第1期)
- 阿里巴巴和腾讯AI+云的资本开支持续增长,数据中心建设需求旺盛。
- 近两周AIDC电力设备板块表现分化,涨幅前三分别为电池后备电源BBU、高压直流HVDC和变压器及开关柜。
- 2025年有望成为全球AIDC建设元年,国内外主要云厂资本开支有望迎来放量。
- 投资建议:关注变压器/开关柜、UPS/HVDC、有源滤波器APF和服务器电源环节,以及下半年特高压订单、虚拟电厂、电力交易与绿电直供,电力设备出海。
- 传媒互联网周报:OpenAI推出AI招聘平台,即梦AI向企业开放API服务
- 本周传媒板块下跌0.66%,跑赢沪深300,跑输创业板指。
- 重点关注OpenAI推出AI招聘平台,即梦AI向企业开放API服务,以及腾讯混元游戏视觉生成平台2.0版本发布。
- 点点互动表现亮眼,暑期档票房景气。
- 投资建议:业绩周期向上,中长期持续看好AI应用及IP潮玩,推荐恺英网络、姚记科技、心动公司等游戏板块,分众传媒、哔哩哔哩等媒体端,万达电影、华策影视等影视内容。
- 电子行业周报:电子板块戴维斯双击趋势不改,AR眼镜及折叠屏加速落地
- 电子板块戴维斯双击趋势不改,AR眼镜及折叠屏加速落地。
- 半导体在台积电上修年度业绩指引的背景下迎来板块性快速上涨行情。
- 国产算力链正经历戴维斯双击,维持对于2025年电子板块在“宏观政策周期、产业库存周期、AI创新周期”共振下“估值扩张”的乐观判断。
- 投资建议:推荐中芯国际、江海股份、翱捷科技、顺络电子、杰华特等半导体,寒武纪、澜起科技、杰华特等国产芯片,舜宇光学科技、蓝特光学等AR眼镜。
- 德邦股份(603056.SH)财报点评:业绩表现短期承压,关注公司经营优化效果
- 2025年二季度公司业绩同比下滑,网络融合项目继续推进。
- 公司一季度和二季度收入增速均实现双位数增长,主要得益于快运产品的分层策略和销售资源投入。
- 公司业务结构变化以及加大运输资源投入导致盈利能力持续承压。
- 投资建议:维持“优于大市”评级,下调公司盈利预测。
- 其他公司财报点评
- 华润置地(01109.HK):上半年核心净利润同比-7%,经常性业务贡献占比提升至60%。
- 中国金茂(00817.HK):业绩稳健,销售增长,投资积极。
- 速腾聚创(02498.HK):单二季度收入同比增长24%,在手订单充沛。
- 小马智行(PONY.O):单二季度收入同比增长76%,Robotaxi规模化运营持续推进。
- 赛力斯(601127.SH):2025Q2利润环比高增,改款M7预售1小时小订超10万台。
- 小鹏汽车-W(09868.HK):单二季度销量同比增长242%,小鹏G7、全新P7搭载图灵芯片上市。
- 阳光电源(300274.SZ):储能装机景气驱动,公司业绩稳步增长。
- 时代新材(600458.SH):风机叶片显著放量,新材料业务蓄势待发。
- 国电南瑞(600406.SH):收入利润稳健增长,海外与网外业务持续突破。
- 东方电缆(603606.SH):业务结构影响业绩,高毛利海缆交付在即。
- 德业股份(605117.SH):储能业务出货快速增长,公司发布员工市场走势资料。
- 新宙邦(300037.SZ):公司业绩稳健增长,氟化液稳中有升。
- 长白山(603099.SH):暑期旺季客流表现突出,政策、交通、景区扩容为冰雪季蓄力。
- 中国石油(601857.SH):中俄签署500亿方天然气管道建设备忘录,天然气市场化改革持续深化。
- 快手-W(01024.HK):AI焕新公司成长新篇章,可灵跻身全球第一梯队。
- 景旺电子(603228.SH):新增50亿扩产规划,汽车与数通双轮驱动长期成长。
- 乐歌股份(300729.SZ):二季度收入同比+23%,盈利能力环比改善。
- 志邦家居(603801.SH):收入短期承压,海外业务增长亮眼。
- 好太太(603848.SH):二季度收入环比改善,盈利能力短期承压。
- 金融工程