核心观点
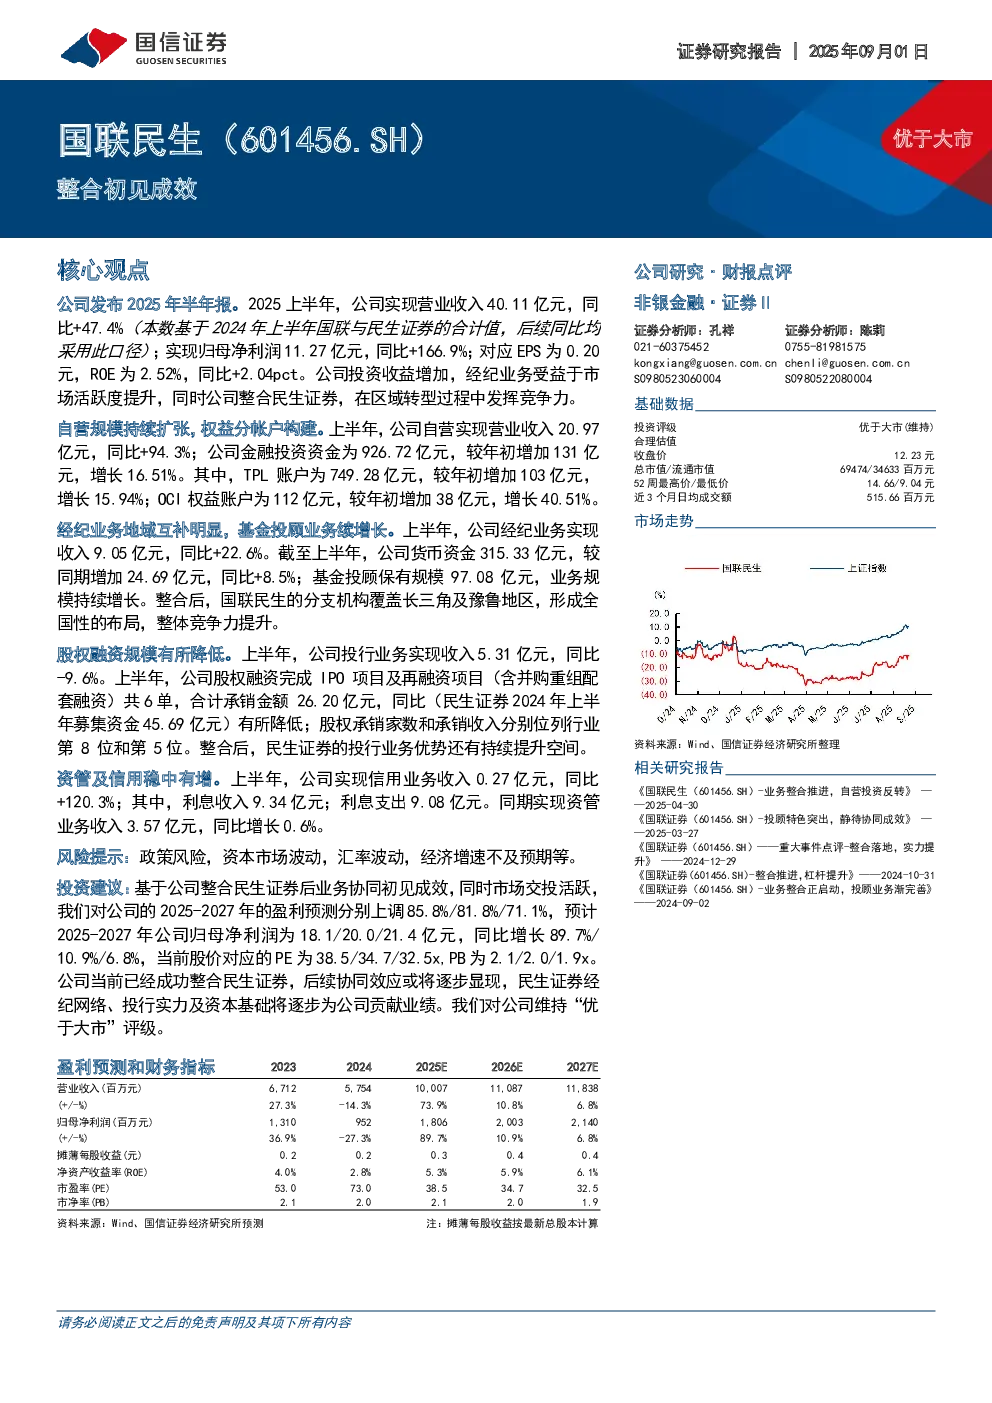
公司发布2025年半年报,上半年实现营业收入40.11亿元(同比+47.4%),归母净利润11.27亿元(同比+166.9%),EPS为0.20元,ROE为2.52%(同比+2.04pct)。投资收益增加,经纪业务受益于市场活跃度提升,公司整合民生证券后在区域转型过程中发挥竞争力。
基础数据
- 自营规模持续扩张,权益分账账户构建:自营实现营业收入20.97亿元(同比+94.3%),金融投资资金926.72亿元(较年初增加131亿元,增长16.51%),其中TPL账户749.28亿元(增长15.94%),OCI权益账户112亿元(增长40.51%)。
- 经纪业务地域互补明显,基金投顾业务续增长:经纪业务收入9.05亿元(同比+22.6%),货币资金315.33亿元(同比+8.5%),基金投顾保有规模97.08亿元。整合后,国联民生分支机构覆盖长三角及豫鲁地区,形成全国性布局。
- 股权融资规模有所降低:投行业务收入5.31亿元(同比-9.6%),股权融资完成6单,合计承销金额26.20亿元(同比降低)。股权承销家数和承销收入分别位列行业第8位和第5位。
- 信用及资管业务:信用业务收入0.27亿元(同比+120.3%),资管业务收入3.57亿元(同比增长0.6%)。
投资评级与估值
- 投资评级:优于大市(维持)
- 合理估值:收盘价12.23元,总市值69474百万元,流通市值34633百万元
- 52周最高/最低价:14.66/9.04元
- 近3个月日均成交额:515.66百万元
研究结论
公司成功整合民生证券,业务协同初见成效。市场交投活跃,公司盈利预测上调:2025-2027年归母净利润分别为18.1/20.0/21.4亿元(同比增长89.7%/10.9%/6.8%),EPS分别为0.20/0.22/0.23元,ROE分别为2.52/2.68/2.85%。维持“优于大市”评级。
风险提示
政策风险、资本市场波动、汇率波动、经济增速不及预期等。
投资建议
基于公司整合民生证券后业务协同初见成效,同时市场交投活跃,上调2025-2027年盈利预测,预计归母净利润分别为18.1/20.0/21.4亿元,同比增长89.7%/10.9%/6.8%。当前股价对应的PE为38.5/34.7/32.5x,PB为2.1/2.0/1.9x。