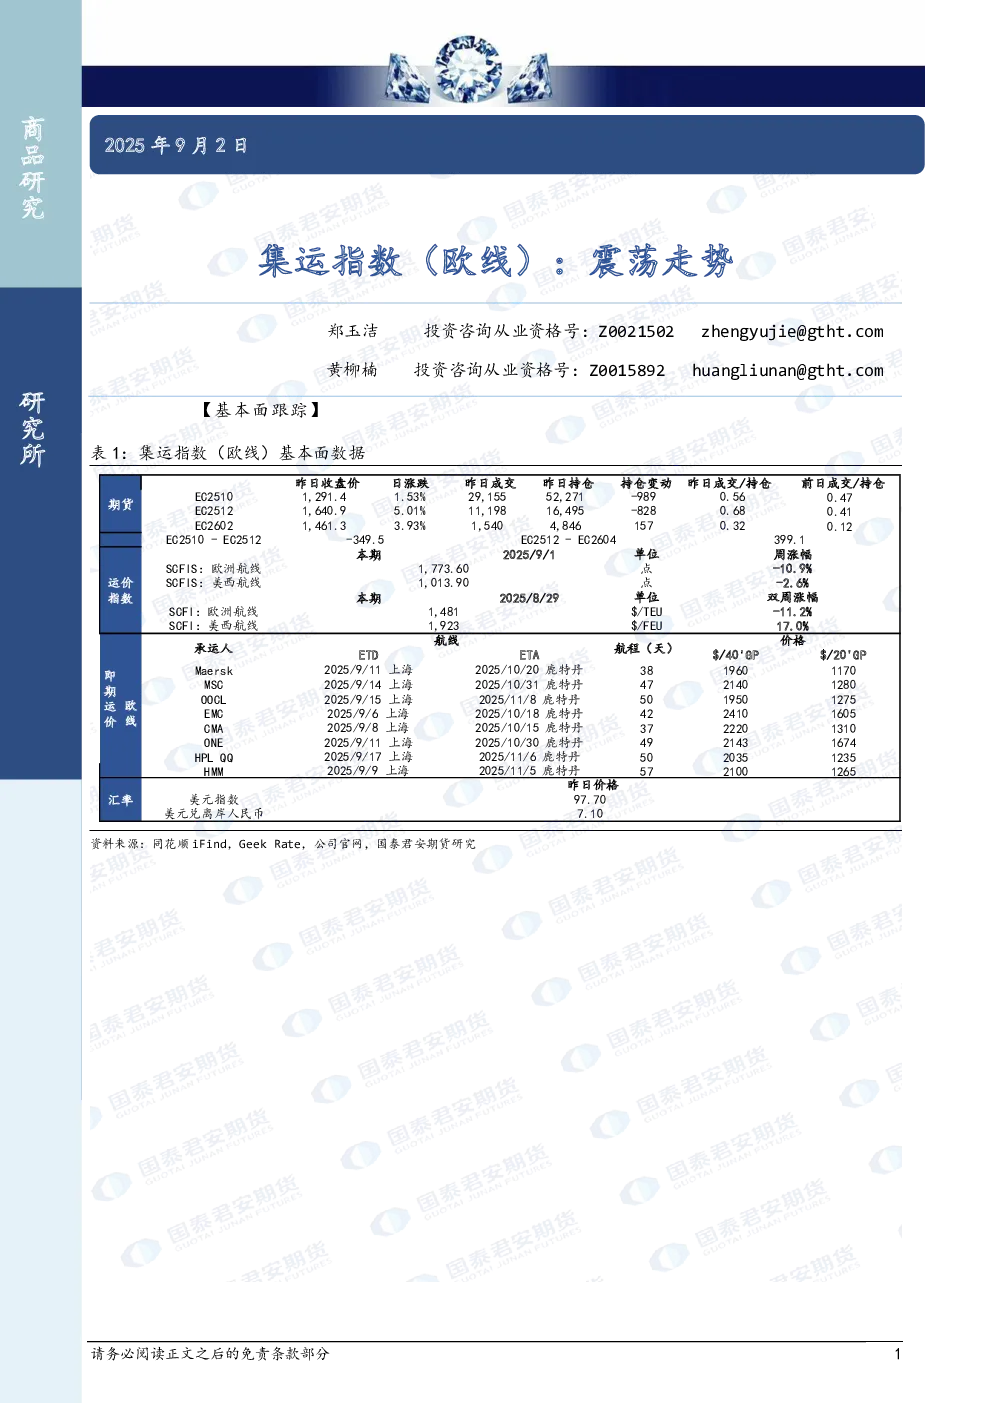
集运指数(欧线)震荡走势总结
基本面跟踪
- 宏观新闻:国际局势动荡,乌克兰总统将会见欧洲领导人,胡塞武装袭击红海油轮,可能影响航运安全。
- 市场表现:集运指数(欧线)昨日偏强运行,主力2510合约上涨1.53%,减仓989手;次主力2512合约上涨5.01%,减仓828手。盘后SCFIS指数环比下降10.9%,显示8月底运价加速下滑。
- 运价水平:9月第二周欧洲基本港运价维持在1900-2200美元/FEU区间,FAK均值约2080美元/FEU,集量/SPOT运费中枢下移100美元/FEU。
- 船公司运价:
- 马士基:37周普船开舱价1900美元/FEU,上海-鹿特丹最新报价1960美元/FEU。
- 赫伯罗特:调降至2035美元/FEU,HPL-SPOT报1835美元/FEU。
- OA联盟:均值约2130美元/FEU(线下辅以集量优惠)。
- 中远、OOCL:调降至2000美元/FEU。
- 达飞:调降至2220美元/FEU。
- 长荣:暂时维持2310美元/FEU,线下SPOT申请主要在2050-2150美元/FEU区间。
- PA联盟:均值2080美元/FEU(线下辅以集量优惠)。
- ONE:降至2108美元/FEU,SPOT最低1908美元/FEU。
- 阳明:降至2000美元/FEU。
- HMM:线上从2200降至2100美元/FEU。
- MSC:降至2140美元/FEU,SPOT价格报1940美元/FEU。
供需格局
- 运力:9月空班维持6艘不变,已无待定航次,周均运力达29.8万TEU/周。9月运力环比8月下滑约6%,显著低于2024年同期14%的跌幅。10月待定航次5艘,空班6艘。
- 装载率:8月下旬市场整体装载率约95成,船公司放宽低价合约订舱限制,加剧价格竞争,供需失衡延续至9月底。
- 利润水平:当前FAK水平下船司利润可观,暂无加大空班力度行为。
趋势预测
- 短期:9月第二周运费中枢跌至2000-2100美元/FEU区间,9月下旬船司可能仍有300-400美元/FEU降价空间。
- 10月:运价走势取决于空班力度,预计跌破5月低点1700美元/FEU的概率较大,2510合约估值或在1247.05点以下。
- 长期:若装载率进一步下跌、运费逼近现金流成本线(1300-1600美元/FEU),部分船司可能加大停航力度,运价下行空间有限。
- 历史参考:2024年11月船司宣涨后,运价峰值出现在12月第一周。2026年春节较2025年晚半月,历史上春节较晚年份02合约升水12合约可能性较大。
策略建议
- 关注12-04正套和02-04正套入场机会。
- 2512合约在1500点附近轻仓试多。
趋势强度