绝味食品(603517.SH)休闲食品研报总结
事件概述
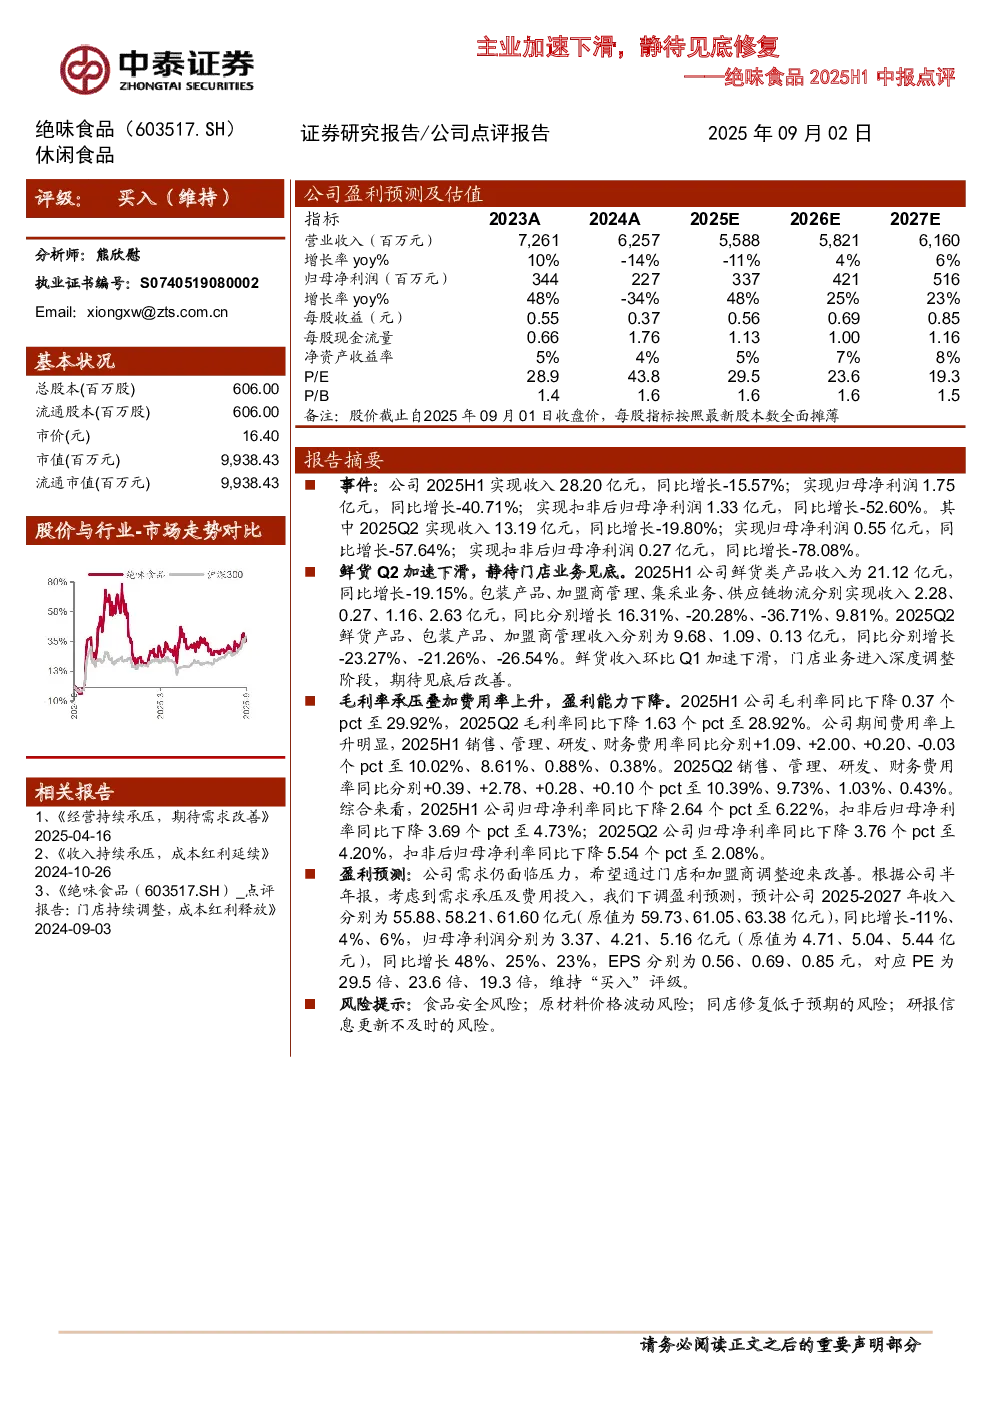
- 2025H1公司实现收入28.20亿元,同比下降-15.57%;归母净利润1.75亿元,同比下降-40.71%;扣非后归母净利润1.33亿元,同比下降-52.60%。
- 2025Q2收入13.19亿元,同比下降-19.80%;归母净利润0.55亿元,同比下降-57.64%;扣非后归母净利润0.27亿元,同比下降-78.08%。
业务表现
- 鲜货业务下滑:2025H1鲜货类产品收入21.12亿元,同比下降-19.15%;2025Q2鲜货产品收入9.68亿元,同比下降-23.27%,环比Q1加速下滑。
- 其他业务:包装产品收入2.28亿元,同比增长16.31%;加盟商管理收入0.27亿元,同比下降-20.28%;集采业务收入1.16亿元,同比下降-36.71%;供应链物流收入2.63亿元,同比增长9.81%。
盈利能力
- 毛利率承压:2025H1毛利率29.92%,同比下降0.37个pct;2025Q2毛利率28.92%,同比下降1.63个pct。
- 费用率上升:2025H1销售费用率10.02%,管理费用率8.61%,研发费用率0.88%,财务费用率0.38%;2025Q2销售费用率10.39%,管理费用率9.73%,研发费用率1.03%,财务费用率0.43%。
- 净利率下降:2025H1归母净利率6.22%,同比下降2.64个pct;扣非后归母净利率4.73%,同比下降3.69个pct;2025Q2归母净利率4.20%,同比下降3.76个pct;扣非后归母净利率2.08%,同比下降5.54个pct。
盈利预测
- 考虑需求承压及费用投入,下调2025-2027年收入预测至55.88、58.21、61.60亿元,同比增长-11%、4%、6%;归母净利润预测至3.37、4.21、5.16亿元,同比增长48%、25%、23%;EPS分别为0.56、0.69、0.85元,对应PE为29.5倍、23.6倍、19.3倍。
- 维持“买入”评级。
风险提示
- 食品安全风险;原材料价格波动风险;同店修复低于预期的风险;研报信息更新不及时的风险。