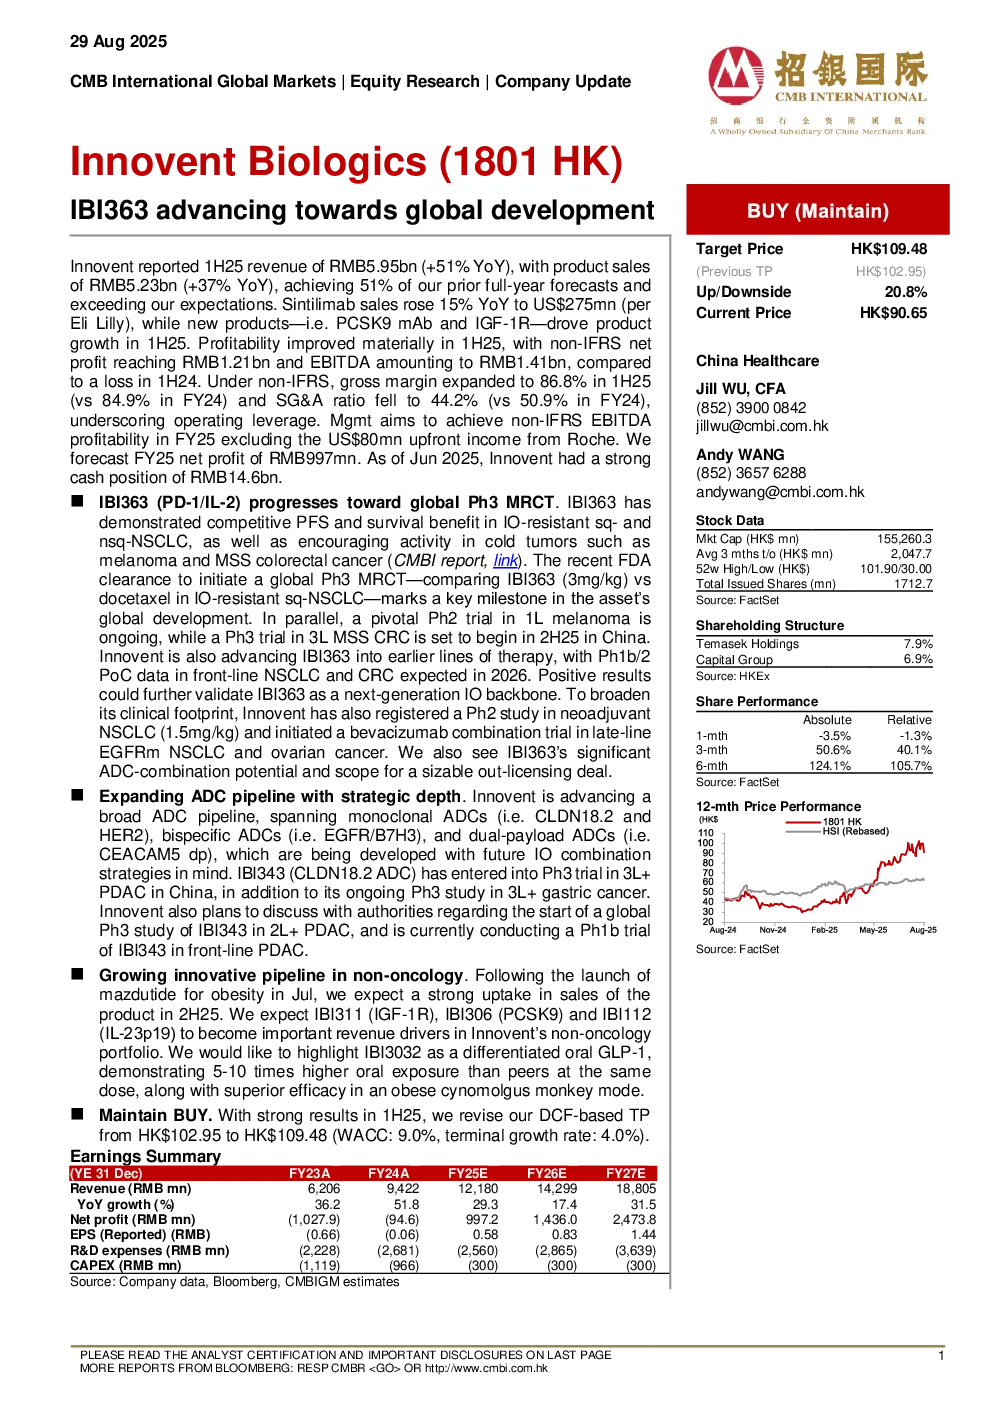
英伟创药(IBI363)在2025年上半年实现了强劲业绩,营收同比增长51%至59.5亿元人民币,产品销售额同比增长37%至52.3亿元人民币,超出先前全年预测。信迪利单抗销售额同比增长15%至2.75亿美元,PCSK9单抗和IGF-1R等新药推动增长。盈利能力显著改善,非IFRS净利润达12.1亿元人民币,EBITDA为14.1亿元人民币,扭转了2024年上半年的亏损局面。毛利率扩大至86.8%,SG&A比率降至44.2%,运营杠杆提升。管理层目标是在2025财年(不含罗氏预收收入)实现非IFRS EBITDA盈利,预计2025财年净利润为9.97亿元人民币。公司现金状况强劲,截至2025年6月持有14.6亿元人民币现金。
非肿瘤领域创新管线增长:mazdutide用于肥胖症于7月上市,预计下半年销量大幅增长。IBI311 (IGF-1R)、IBI306 (PCSK9)和IBI112 (IL-23p19)将成为非肿瘤产品组合的重要收入驱动因素。IBI3032是一种差异化的口服GLP-1,在相同剂量下口服暴露量比同类产品高5-10倍,在肥胖食蟹猴模型中显示出卓越疗效。
ADC管线扩展:英诺维特正在推进广泛的ADC研发管线,涵盖单克隆ADC(如cldn18.2和her2)、双特异性ADC(如egfr/b7h3)和双载荷ADC(如ceacam5 dp),考虑未来IO联合策略。ibi343(cldn18.2 adc)已在中国启动3L+胰腺癌的III期临床试验,同时进行3L+胃癌的III期临床试验,并计划在2L+胰腺癌启动全球III期临床试验。
IBI363(PD-1/IL-2)推进全球Ph3 MRCT:IBI363在耐药性sq-和nsq-NSCLC中显示出具有竞争力的PFS和生存获益,并在冷肿瘤中显示出令人鼓舞的活性。FDA批准启动全球III期MRCT研究,比较IBI363与多西他赛在卵巢癌耐药性sq-NSCLC中的效果,标志着全球开发的关键里程碑。同时,关键II期试验正在进行中,III期试验计划于2025年下半年在中国启动。百济神州将IBI363推进到早期治疗线,预计2026年获得前线非小细胞肺癌和结直肠癌的Ib/II期初步临床证据。
研究结论:英伟创药在2025年上半年取得了强劲的业绩,非肿瘤领域创新管线和ADC管线扩展,以及IBI363的全球开发进展,均显示出公司朝全球发展的迈进。基于DCF的TP从HK$102.95修订至HK$109.48,目标价格为109.48港元。