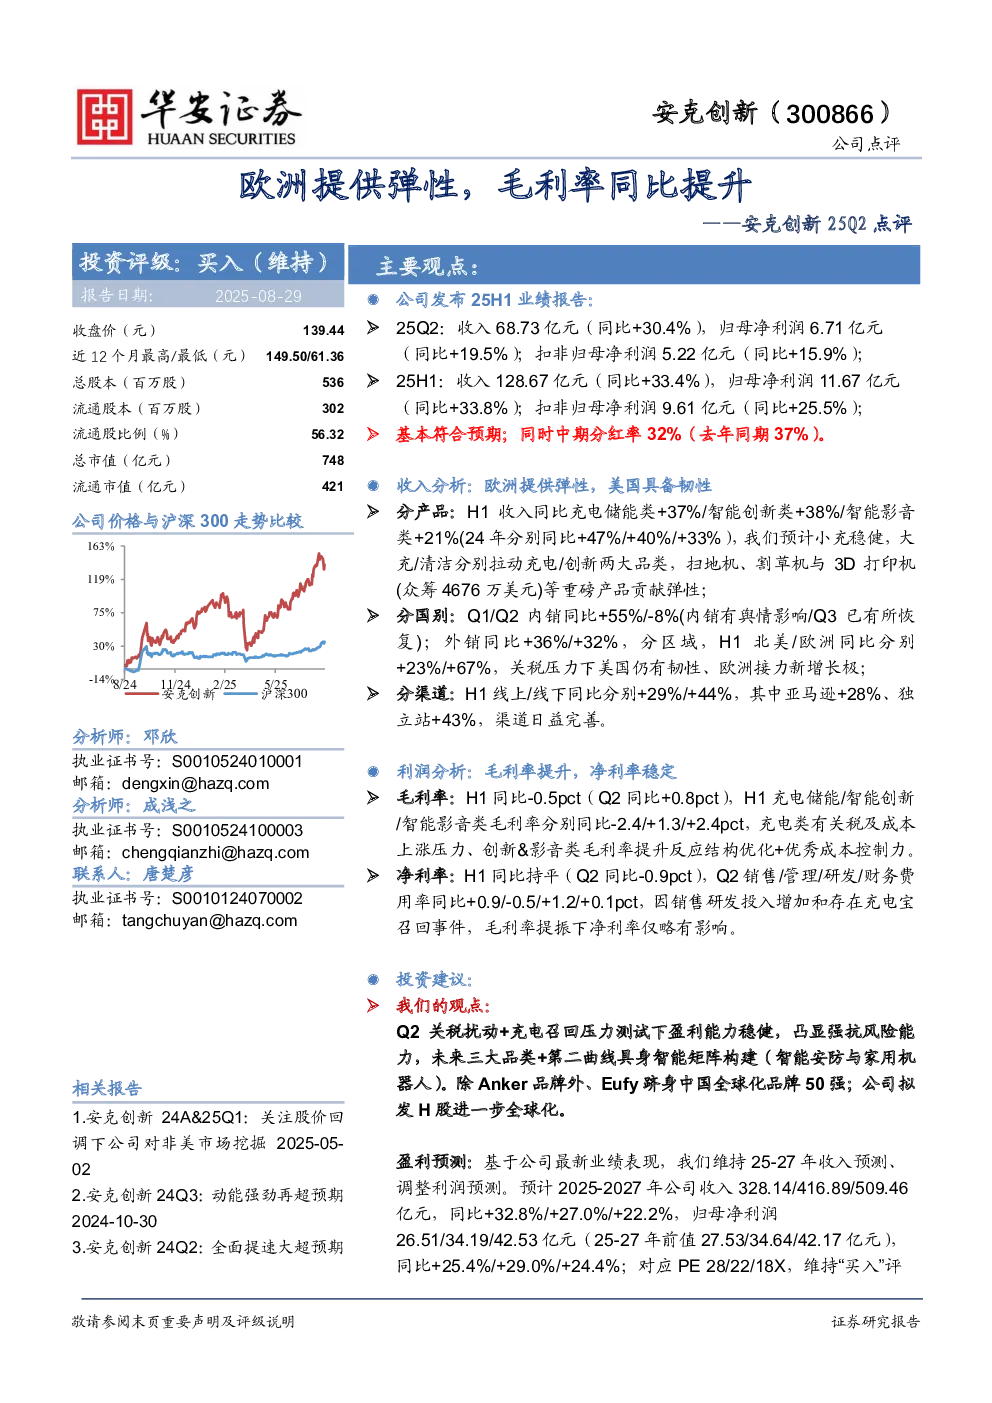
核心观点与业绩表现
安克创新发布2025年半年业绩报告,Q2收入68.73亿元(同比+30.4%),归母净利润6.71亿元(同比+19.5%);H1收入128.67亿元(同比+33.4%),归母净利润11.67亿元(同比+33.8%)。基本符合预期,中期分红率32%(去年同期37%)。
收入分析
- 产品分部:H1充电储能类收入同比+37%,智能创新类+38%,智能影音类+21%。小充稳健,大充/清洁产品拉动充电/创新品类;扫地机、割草机、3D打印机(众筹4676万美元)等重磅产品贡献弹性。
- 国别分部:Q1/Q2内销同比+55%/-8%,外销同比+36%/+32%。北美/欧洲H1同比分别+23%/+67%,关税压力下美国市场仍有韧性,欧洲接力成为新增长极。
- 渠道分部:H1线上/线下同比分别+29%/+44%,亚马逊+28%、独立站+43%,渠道日益完善。
利润分析
- 毛利率:H1同比-0.5个百分点(Q2同比+0.8个百分点)。充电类毛利率同比-2.4个百分点,受关税及成本上涨压力;创新&影音类毛利率提升,反映结构优化+优秀成本控制力。
- 净利率:H1同比持平(Q2同比-0.9个百分点)。Q2销售/管理/研发/财务费用率同比+0.9/-0.5/+1.2/+0.1个百分点,因销售研发投入增加和充电宝召回事件,毛利率提振下净利率仅略有影响。
投资建议
- 观点:Q2关税扰动+充电召回压力测试下盈利能力稳健,凸显强抗风险能力。未来三大品类(充电、创新、影音)+第二曲线(具身智能矩阵构建,智能安防与家用机器人)。
- 品牌:除Anker品牌外,Eufy跻身中国全球化品牌50强;公司拟发H股进一步全球化。
- 盈利预测:维持2025-2027年收入预测,调整利润预测。预计2025-2027年公司收入328.14/416.89/509.46亿元,同比+32.8%/+27.0%/+22.2%;归母净利润26.51/34.19/42.53亿元,同比+25.4%/+29.0%/+24.4%;对应PE 28/22/18X,维持“买入”评级。
风险提示
需求不及预期,新品开拓不及预期,新兴市场开拓不及预期。