一、研究观点
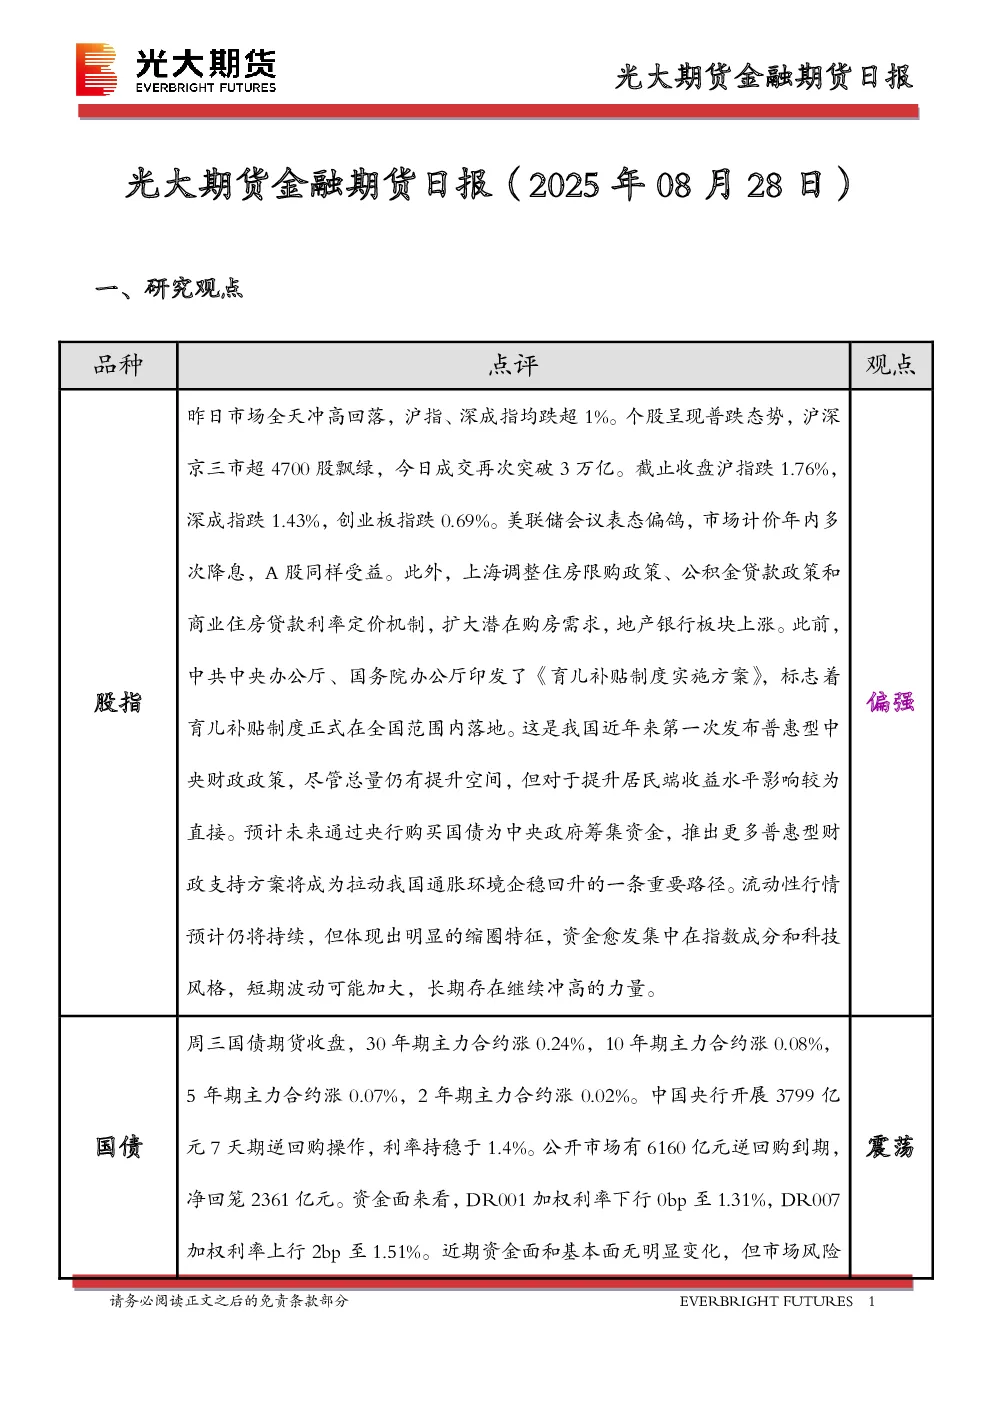
- 股指:昨日市场冲高回落,沪指、深成指跌超1%,个股普跌,成交超3万亿。美联储偏鸽表态,市场计价年内多次降息,A股受益。上海调整住房限购政策,地产银行板块上涨。中共中央办公厅、国务院办公厅印发《育儿补贴制度实施方案》,标志育儿补贴制度全国落地,或通过央行购买国债筹集资金推出更多普惠型财政支持方案,拉动通胀环境企稳回升。流动性行情持续,资金集中度提升,短期波动加大,长期冲高动力存在。
- 国债:周三国债期货收盘上涨,30年期主力合约涨0.24%,10年期主力合约涨0.08%。央行开展3799亿元7天期逆回购,利率持稳于1.4%,公开市场净回笼2361亿元。资金面DR001下行0bp至1.31%,DR007上行2bp至1.51%。市场情绪主导债市,美联储降息预期及国内货币政策发力推动反弹,但股市强势阶段性利空债市,短期债市反弹动力较弱,短期国债期货高位震荡。
二、日度价格变动
- 股指期货:IH跌1.70%,IF跌1.46%,IC跌1.14%,IM跌1.73%。上证50跌1.73%,沪深300跌1.49%,中证500跌1.46%,中证1000跌1.87%。
- 国债期货:TS涨0.06%,TF涨0.03%,T1涨0.02%,TL涨0.11%。
三、市场消息
- 国家统计局:2025年1—7月份全国规模以上工业企业利润下降1.7%。
四、图表分析
- 股指期货:各主力合约走势图、基差走势图显示市场下跌,基差多数收窄。
- 国债期货:主力合约走势图、现券收益率图、各期限期货基差走势图、跨期价差走势图显示市场上涨,基差多数收窄,跨期价差普遍扩大。
- 汇率:美元对人民币、欧元对人民币中间价及远期汇率走势图,美元指数及主要货币对汇率走势图显示汇率波动。
五、成员介绍
- 朱金涛,光大期货研究所宏观金融研究总监。
- 王东瀛,股指分析师。
六、免责声明
报告信息来源于公开资料,准确性、可靠性、完整性不作保证,观点、结论和建议仅供参考,不构成投资依据,投资者决策自负盈亏。