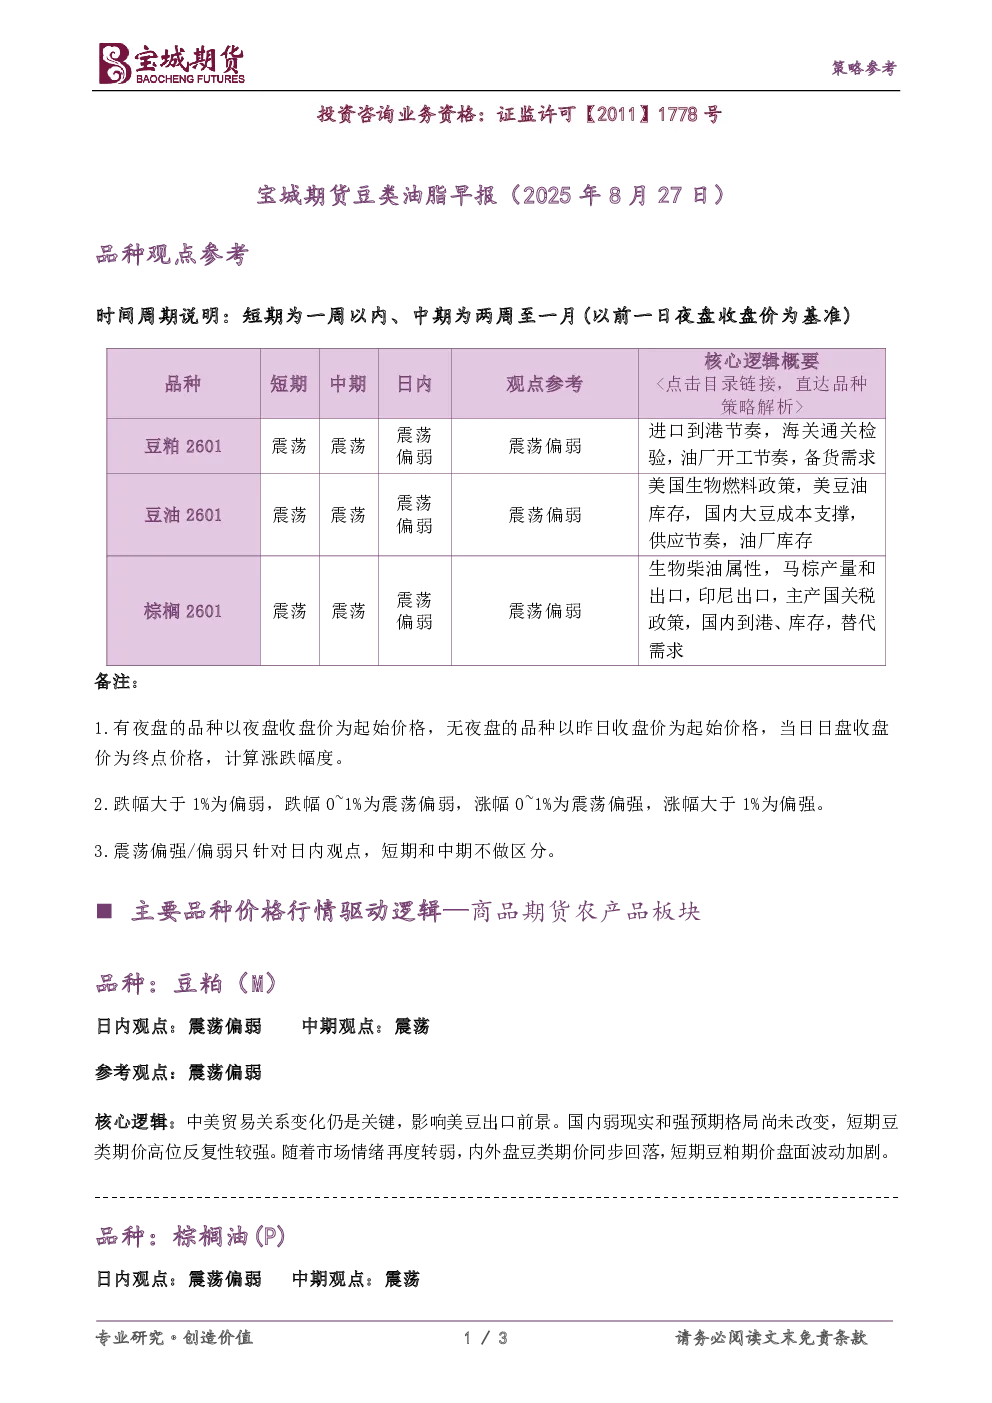
核心观点与逻辑概要
- 豆粕(M):短期、中期及日内均呈现震荡偏弱态势。核心逻辑在于中美贸易关系变化影响美豆出口前景,国内市场“弱现实强预期”格局导致期价高位反复,市场情绪转弱引发内外盘同步回落,短期波动加剧。
- 棕榈油(P):短期、中期及日内同样呈现震荡偏弱态势。主要受国际油价波动外溢影响,棕榈油作为能源属性最强的油脂品种高位动荡加剧。产业链方面,印尼库存下滑、马棕出口强劲、印度进口增加构成支撑,但短期盘面波动仍为主。
品种价格行情驱动逻辑
- 豆粕:中美贸易关系是关键影响因素,国内市场受现实与预期双重影响,短期高位反复性强,情绪转弱加剧期价波动。
- 棕榈油:国际油价波动显著影响棕榈油期价,产业链向好趋势(印尼库存下滑、马棕出口强劲等)提供支撑,但短期高位动荡为主。
研究结论
- 豆粕:短期震荡偏弱,中期维持震荡,需关注中美贸易关系及国内市场情绪变化。
- 棕榈油:短期震荡偏弱,中期维持震荡,国际油价波动与产业链供需关系是关键。