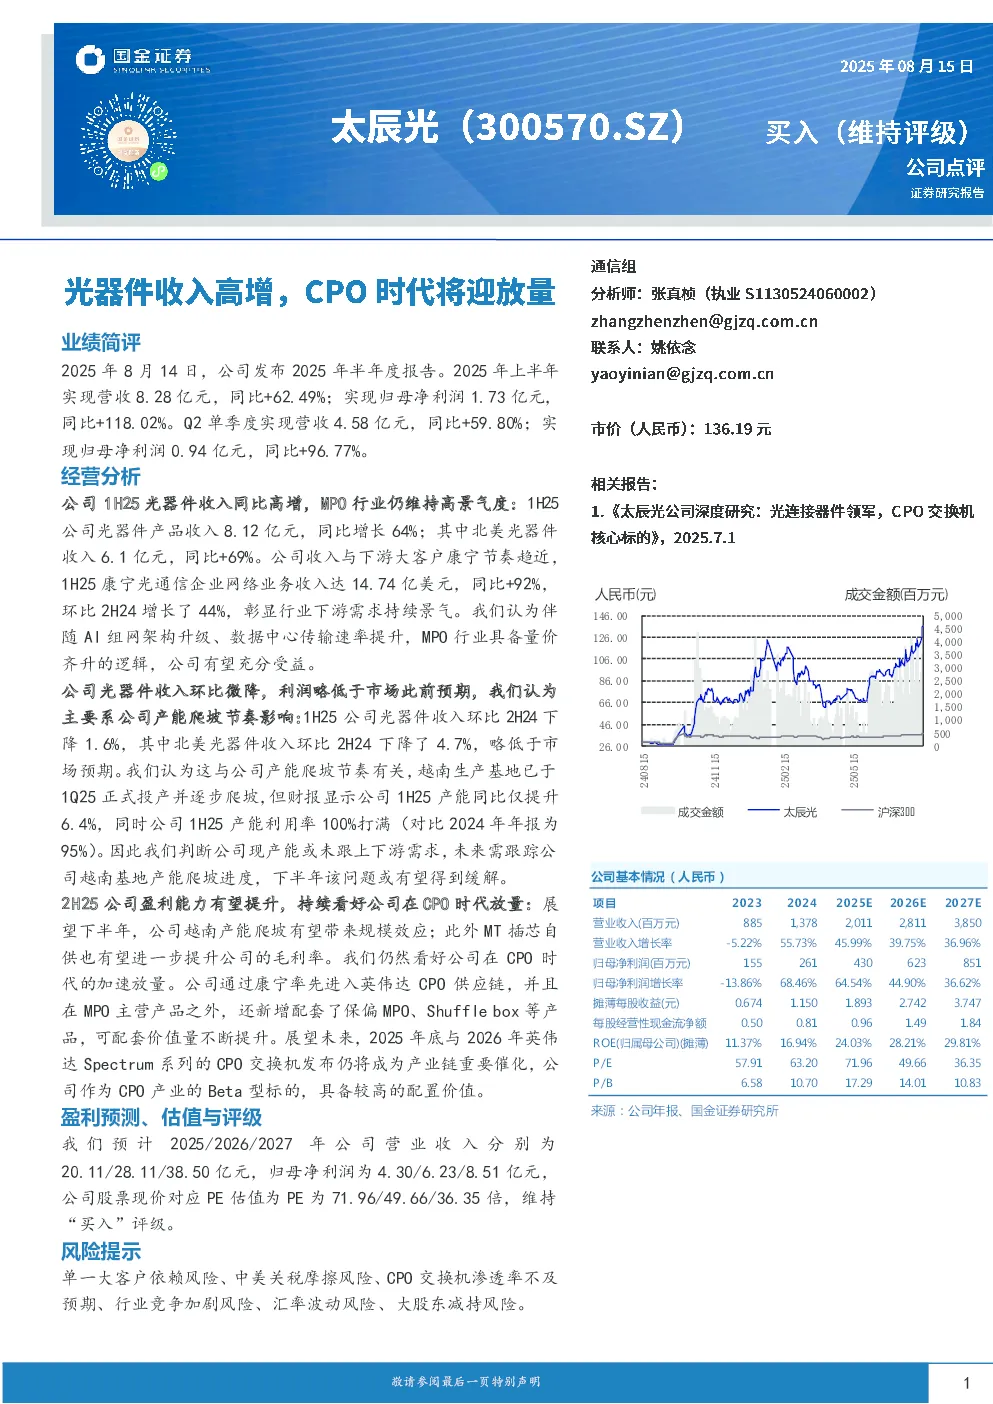
业绩简评
2025年上半年,公司实现营收8.28亿元,同比增长62.49%;归母净利润1.73亿元,同比增长118.02%。Q2单季度营收4.58亿元,同比增长59.80%;归母净利润0.94亿元,同比增长96.77%。
经营分析
- 光器件收入高增:1H25光器件产品收入8.12亿元,同比增长64%,其中北美光器件收入6.1亿元,同比+69%。公司收入与下游大客户康宁节奏趋近,1H25康宁光通信企业网络业务收入达14.74亿美元,同比+92%,环比2H24增长44%,彰显行业下游需求持续景气。MPO行业具备量价齐升的逻辑,公司有望充分受益。
- 产能爬坡影响:1H25公司光器件收入环比2H24下降1.6%,其中北美光器件收入环比2H24下降4.7%,略低于市场预期。主要系公司产能爬坡节奏影响,越南生产基地已于1Q25正式投产并逐步爬坡,但1H25产能同比仅提升6.4%,同时产能利用率100%打满。公司现产能或未跟上下游需求,未来需跟踪越南基地产能爬坡进度,下半年该问题或有望得到缓解。
- 盈利能力提升:展望下半年,公司越南产能爬坡有望带来规模效应;MT插芯自供也有望进一步提升毛利率。持续看好公司在CPO时代放量。公司通过康宁率先进入英伟达CPO供应链,并且在MPO主营产品之外,还新增配套了保偏MPO、Shuffle box等产品,可配套价值量不断提升。2025年底与2026年英伟达Spectrum系列的CPO交换机发布仍将成为产业链重要催化,公司作为CPO产业的Beta型标的,具备较高的配置价值。
盈利预测、估值与评级
预计2025/2026/2027年公司营业收入分别为20.11/28.11/38.50亿元,归母净利润为4.30/6.23/8.51亿元,对应PE估值为71.96/49.66/36.35倍,维持“买入”评级。
风险提示
单一客户依赖风险、中美关税摩擦风险、CPO交换机渗透率不及预期、行业竞争加剧风险、汇率波动风险、大股东减持风险。
公司基本情况(人民币)
- 2023年营业收入885百万元,同比下降5.22%;归母净利润155百万元,同比下降13.86%。
- 2024年营业收入1,378百万元,同比增长55.73%;归母净利润261百万元,同比增长68.46%。
- 2025E营业收入2,011百万元,同比增长45.99%;归母净利润430百万元,同比增长64.54%。
- 2026E营业收入2,811百万元,同比增长39.75%;归母净利润623百万元,同比增长44.90%。
- 2027E营业收入3,850百万元,同比增长36.96%;归母净利润851百万元,同比增长36.62%。
关键数据
- 2025年上半年光器件收入8.12亿元,同比增长64%。
- 2025年上半年北美光器件收入6.1亿元,同比增长69%。
- 2025年上半年康宁光通信企业网络业务收入达14.74亿美元,同比增长92%。
- 2025年上半年公司产能利用率100%。
- 预计2025年归母净利润4.30亿元,2026年归母净利润6.23亿元,2027年归母净利润8.51亿元。
研究结论
公司光器件业务高增长,MPO行业景气度持续,但产能爬坡节奏影响短期业绩。下半年产能提升和毛利率改善有望提升盈利能力,看好公司在CPO时代的放量,维持“买入”评级。