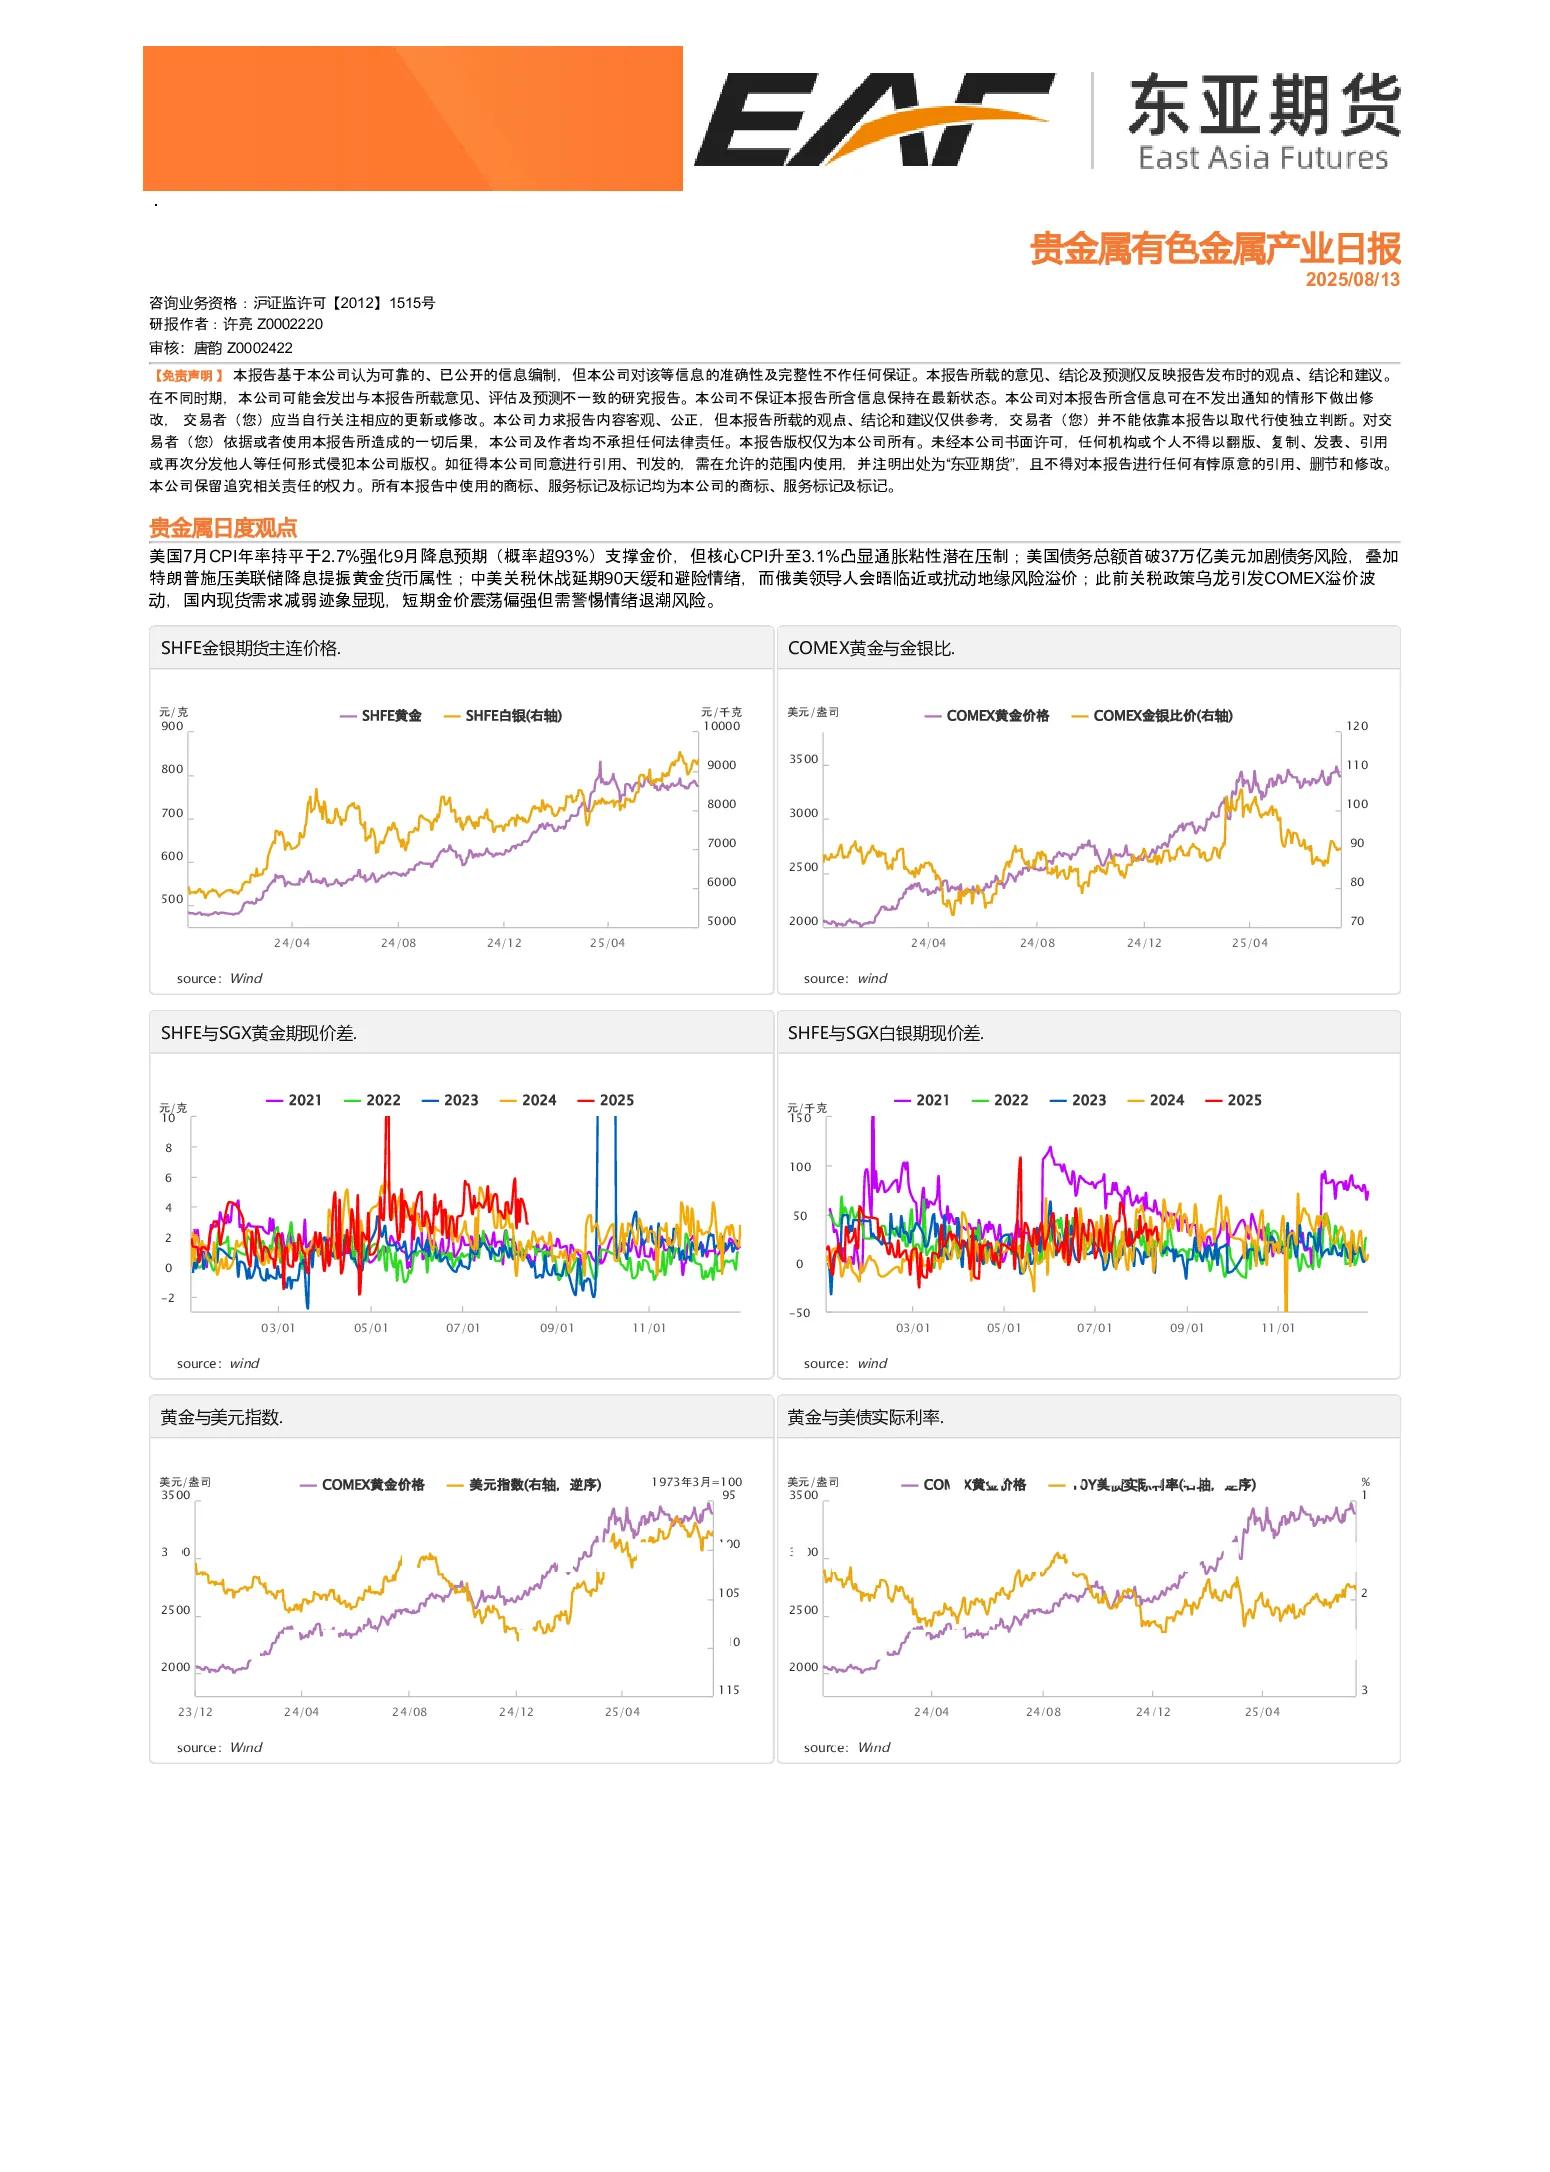
贵金属方面,美国7月CPI年率持平于2.7%强化9月降息预期,支撑金价,但核心CPI升至3.1%凸显通胀粘性。美国债务总额首破37万亿美元加剧债务风险,叠加特朗普施压美联储降息提振黄金货币属性。中美关税休战延期90天缓和避险情绪,俄美领导人会晤临近或扰动地缘风险溢价。COMEX溢价波动,国内现货需求减弱,短期金价震荡偏强但需警惕情绪退潮风险。
铜方面,下游终端认为美国关税造成的8月需求负反馈已兑现,此前7.7万元每吨的下方支撑可抬升至7.8万元每吨。智利El Teniente铜矿的矿难影响或超过预期,Coldeco公司需要协调更多资源解决铜矿供给问题。
铝方面,本周周中受降息预期发酵影响,铝价冲高,但沪铝基本面变化不大,累库尚未结束,铝价后续出现回调。考虑到库存仍处于较低位置,铝价下方空间有限,短期维持高位震荡,价格运行区间20300-20800。中期来看,临近9月旺季且9月还有美联储降息预期,进入旺季并开始去库后铝价存在上行动力。
锌方面,近期基本面逻辑不变。供给端,冶炼端利润修复较好,供给端缓慢从偏紧过渡至过剩,预计本月加工费还将走强。矿端则因为海外矿今年增量颇多,整体呈宽松逻辑。进口方面,受国外冶炼厂产能偏弱影响,海外精炼锌增量较少,同时锌矿进口处于历年高点。库存近期持续累库,并且七地库存已经突破了11万吨。需求端方面,传统消费淡季表现较为疲软,整体水平保持偏弱运行。LME库存持续下降,有一定挤仓风险,空头需谨慎。
镍方面,不锈钢盘面整体走势震荡,宏观层面影响有所减弱,与此同时镍铁成本支撑较为突出。基本面方面镍矿支撑有一定松动,镍铁方面关注后续成交走势,新能源方面周内较为坚挺。
锡方面,供给端,缅甸锡矿完全复工复产预期的一再推迟对锡价一直起到较为明显的支撑作用,且可能造成持续性影响。需求方面没有太大变化。
碳酸锂方面,江西矿端停产冲击情绪,宁德时代枧下窝矿区停产影响国内锂供应。三季度碳酸锂本处于紧平衡状态,此次停产或造成单月数千吨缺口。然碳酸锂供应有较大弹性,价格突破8万后海外矿山潜在产能或重新释放,国内锂产量亦可提升,此次停产更多的只是短期影响。今日网传雅保停产消息,据SMM与相关人员核实,对方表示暂未收到相关信息,后续需密切关注供应端消息。
硅方面,短期震荡偏强。中长线看,工业硅下方空间有限;多晶硅基本面仍然宽松,建议持续关注产业政策。