你可能感兴趣
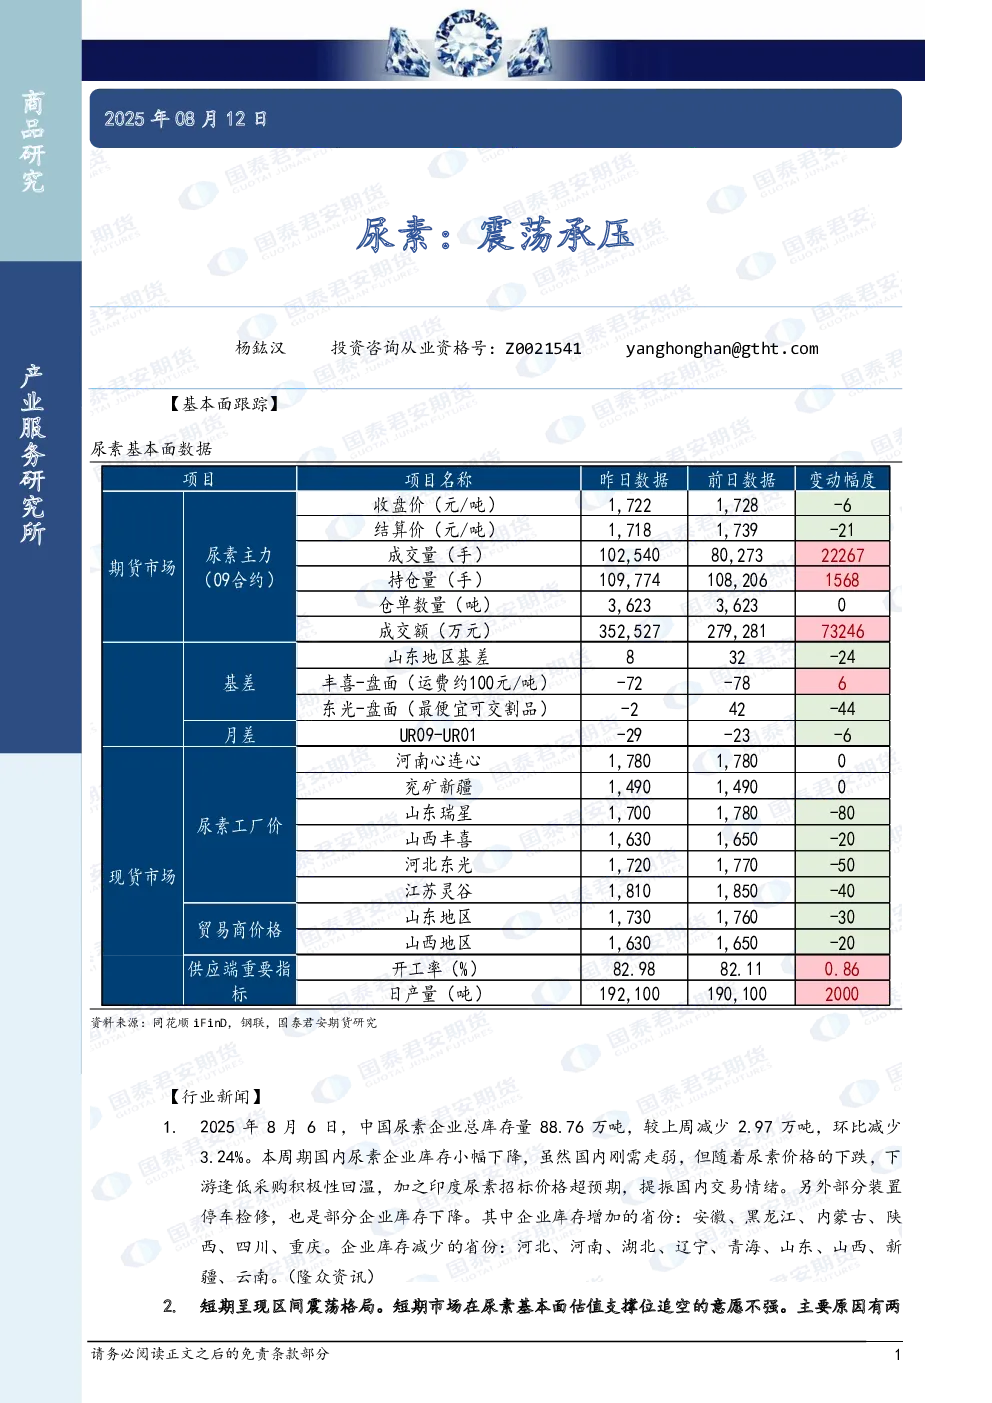
尿素:震荡承压
国泰君安期货2025-08-15
尿素:震荡承压
国泰君安期货2025-09-19
尿素:震荡承压
国泰君安证券2025-11-26
尿素:震荡承压
国泰君安期货2024-08-09
尿素:震荡承压
国泰君安期货2024-06-03
尿素:震荡承压,下方空间有所收窄
国泰君安证券2024-06-04
尿素:日内或震荡运行,趋势仍承压
国泰君安期货2024-10-20
尿素:震荡承压
国泰君安期货2024-10-21
尿素:短期震荡中期承压
国泰君安证券2024-07-29
现货报价跌幅扩大,尿素承压震荡思路对待
冠通期货2024-09-19