一、研究观点
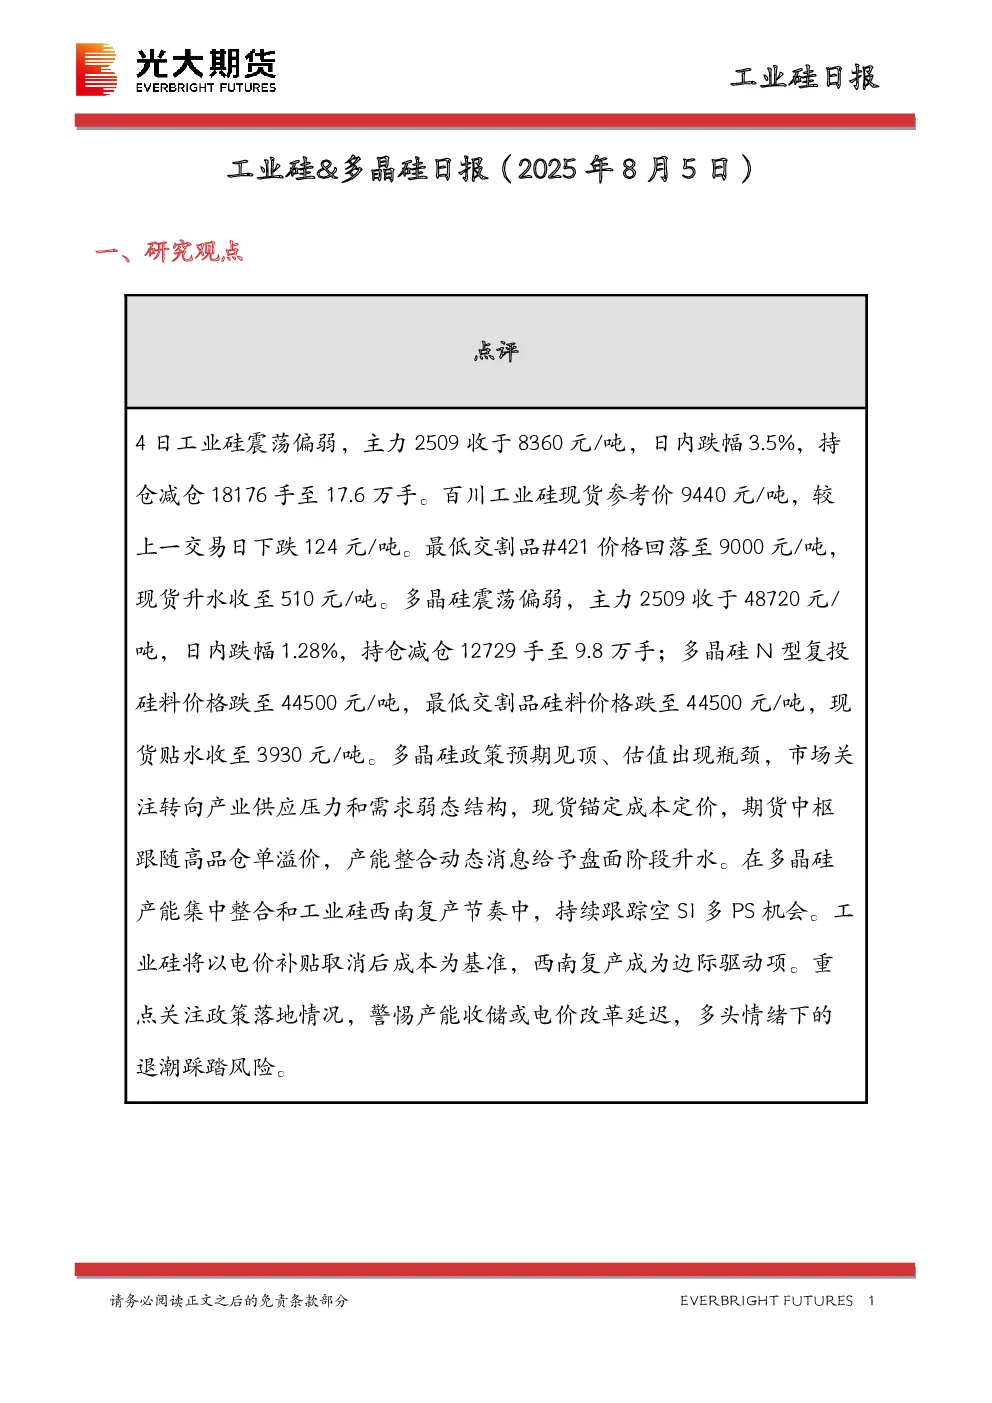
4日工业硅和多晶硅震荡偏弱,期货主力合约分别收跌3.5%和1.28%,持仓减仓。百川工业硅现货价下跌124元/吨至9440元/吨,最低交割品#421价格回落至9000元/吨,现货升水收至510元/吨。多晶硅N型复投硅料价格跌至44500元/吨,现货贴水收至3930元/吨。市场关注转向产业供应压力和需求弱态结构,现货锚定成本定价,期货中枢跟随高品仓单溢价。持续跟踪空SI多PS机会,工业硅成本以电价补贴取消后为基准,西南复产成为边际驱动项,重点关注政策落地情况,警惕产能收储或电价改革延迟,警惕多头情绪下的退潮踩踏风险。
二、日度数据监测
工业硅各牌号价格普遍下跌,不通氧553#硅(华东)等价格下跌250元/吨至9300元/吨。多晶硅主力合约跌480元/吨至48720元/吨,N型多晶硅复投料价格跌至44500元/吨。DMC华东市场稳定在12500元/吨。工业硅仓单增加1653手,广期所库存减少220吨。多晶硅仓单稳定在32000吨,广期所库存增加1.8万吨。
三、图表分析
- 工业硅及成本端价格:各牌号价格下跌,地域价差扩大,用电价格新疆最高达0.65元/度,硅石和精煤价格稳中有升。
- 下游产成品价格:DMC价格稳定在13000元/吨,有机硅产成品价格稳中有降,多晶硅价格下跌,硅片和电池片价格稳中有降,组件价格稳中有升。
- 库存:工业硅期货库存和厂库库存下降,周度行业库存减少5400吨。DMC和多晶硅周度库存增加。
- 成本利润:主产地平均成本水平稳定,利润水平下降,铝合金加工行业利润下降。
四、研究结论
工业硅和多晶硅市场震荡偏弱,现货锚定成本定价,期货中枢跟随高品仓单溢价。市场关注产业供应压力和需求弱态结构,空SI多PS机会值得关注。工业硅成本以电价补贴取消后为基准,西南复产成为边际驱动项,政策落地和产能动态是关键因素,警惕多头情绪下的退潮踩踏风险。