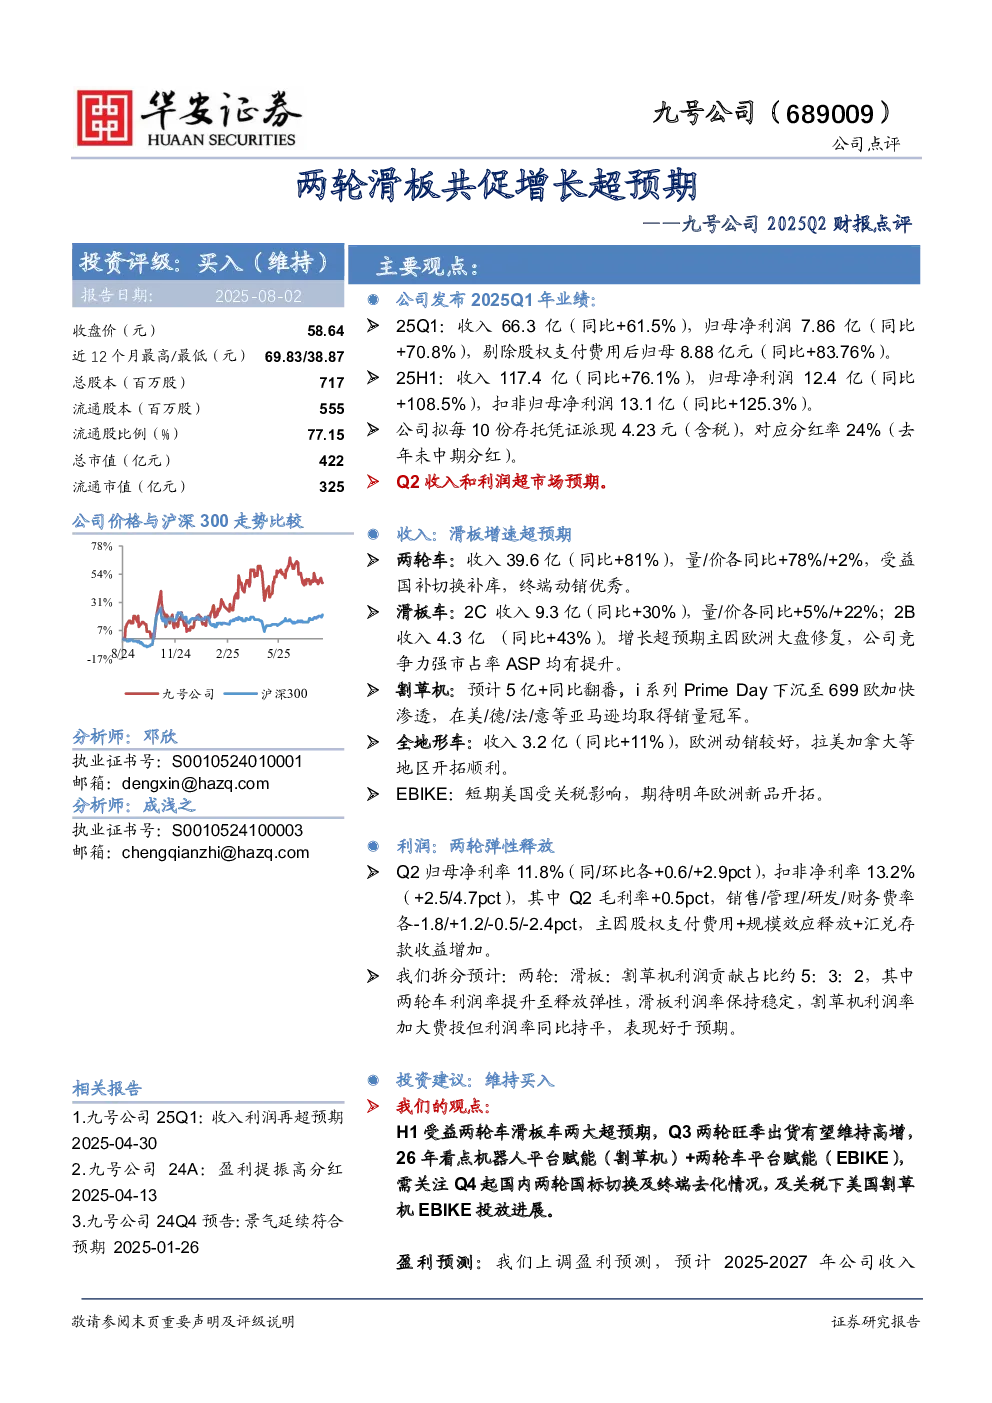
九号公司发布2025年Q1业绩,收入66.3亿(同比+61.5%),归母净利润7.86亿(同比+70.8%),剔除股权支付费用后归母净利润8.88亿元(同比+83.76%)。25H1收入117.4亿(同比+76.1%),归母净利润12.4亿(同比+108.5%),扣非归母净利润13.1亿(同比+125.3%)。公司拟每10份存托凭证派现4.23元(含税),对应分红率24%(去年未中期分红)。Q2收入和利润超市场预期。
收入方面,滑板增速超预期:两轮车收入39.6亿(同比+81%),量/价各同比+78%/+2%,受益国补切换补库,终端动销优秀;滑板车2C收入9.3亿(同比+30%),量/价各同比+5%/+22%;2B收入4.3亿(同比+43%),增长超预期主因欧洲大盘修复,公司竞争力强市占率ASP均有提升;割草机预计5亿+同比翻番,i系列Prime Day下沉至699欧加快渗透,在美/德/法/意等亚马逊均取得销量冠军;全地形车收入3.2亿(同比+11%),欧洲动销较好,拉美加拿大等地区开拓顺利;EBIKE短期美国受关税影响,期待明年欧洲新品开拓。
利润方面,两轮弹性释放:Q2归母净利率11.8%(同/环比各+0.6/+2.9pct),扣非净利率13.2%(+2.5/4.7pct),其中Q2毛利率+0.5pct,销售/管理/研发/财务费率各-1.8/+1.2/-0.5/-2.4pct,主因股权支付费用+规模效应释放+汇兑存款收益增加。预计两轮车利润贡献占比约5:3:2,其中两轮车利润率提升至释放弹性,滑板利润率保持稳定,割草机利润率加大费投但利润率同比持平,表现好于预期。
投资建议维持买入:H1受益两轮车滑板车两大超预期,Q3两轮旺季出货有望维持高增,26年看点机器人平台赋能(割草机)+两轮车平台赋能(EBIKE),需关注Q4起国内两轮国标切换及终端去化情况,及关税下美国割草机EBIKE投放进展。上调盈利预测,预计2025-2027年公司收入211/263/316亿元(前值196/255/308亿元),同比+48%/+25%/+20%,归母净利润20/26/32亿元(前值18/25/32亿元),同比+84%/+30%/+25%;对应PE 21/16/13X,维持“买入”评级。
风险提示:行业景气度波动,行业竞争加剧,新品不及预期。