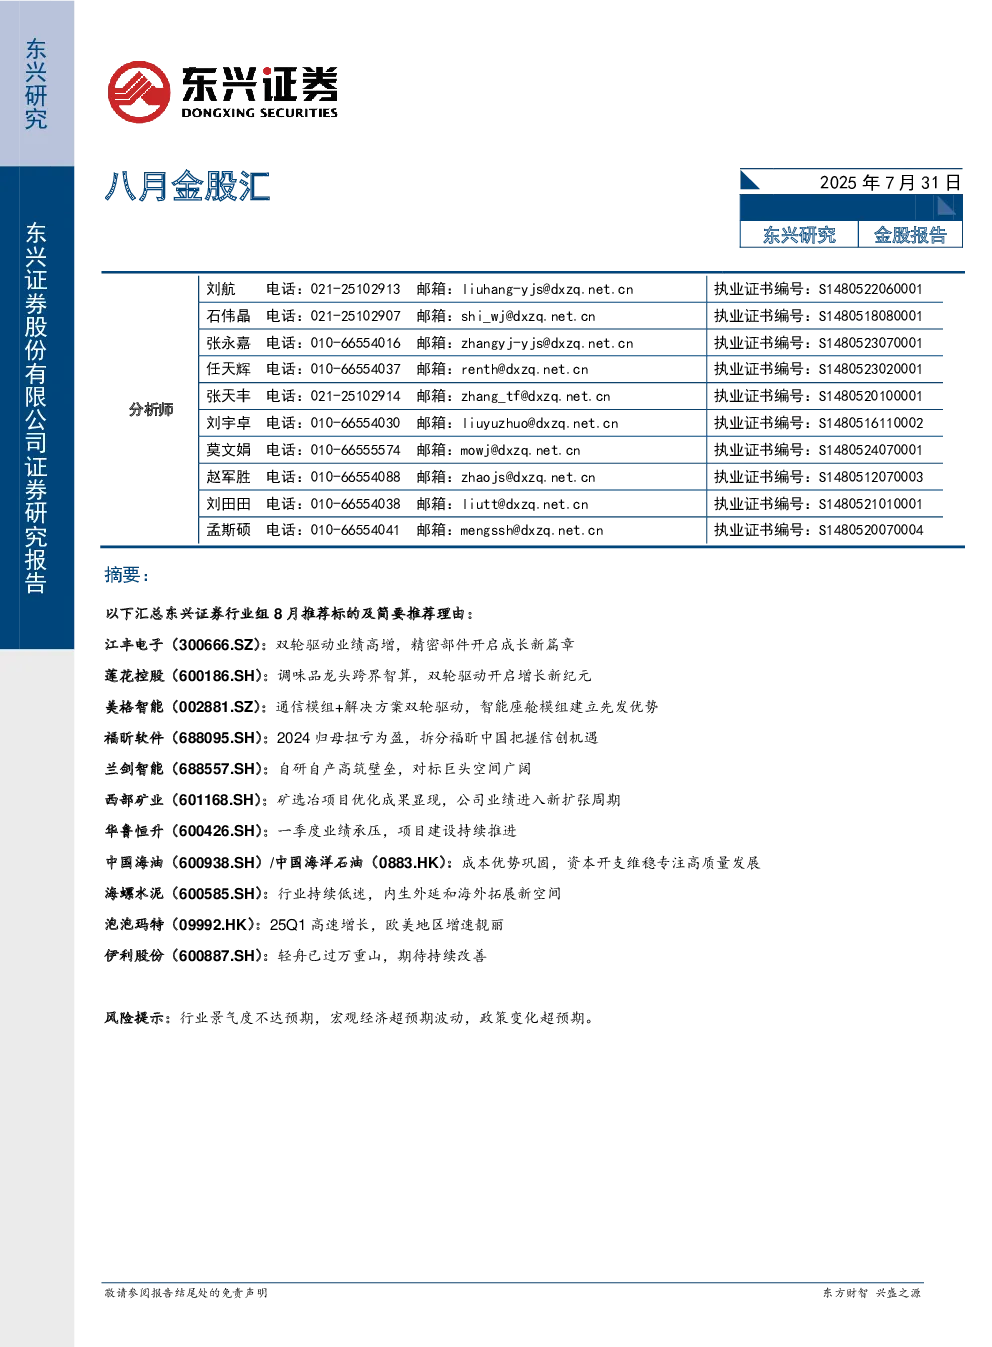
东兴证券行业组8月推荐标的主要为电子、通信、计算机、机械、金属、能源、化工、建材、轻工、食饮等行业公司,推荐逻辑主要围绕公司业绩增长、行业景气度提升、技术创新、商业模式优化等方面展开。
江丰电子(300666.SZ): 公司2024年业绩高增,主要得益于超高纯金属溅射靶材和半导体精密零部件业务的快速发展。公司持续加大研发投入,在靶材和零部件领域均具备领先地位,未来发展可期。
莲花控股(600186.SH): 公司打造调味品和智能算力双增长曲线。调味品业务受益于国货崛起和数字营销,算力业务聚焦智能算力租赁,下游应用逐步渗透。
美格智能(002881.SZ): 公司坚持通信模组和解决方案双轮驱动策略,在智能座舱模组领域具备领先优势,未来有望受益于智能网联汽车行业的发展。
福昕软件(688095.SH): 公司订阅制转型成效显著,收入增速重回两位数,渠道化转型打开新兴市场。拆分福昕中国把握信创机遇,公司有望实现持续盈利。
兰剑智能(688557.SH): 公司是国内少数具备软硬件自研自产能力的智慧物流系统领域优势企业,对标大福,未来在海外市场和服务咨询领域具备广阔发展空间。
西部矿业(601168.SH): 公司矿选冶项目优化成果显现,矿产品及冶炼产品产量均不断增长,推动公司业绩稳定扩张。公司持续加大研发投入,未来成长弹性可期。
华鲁恒升(600426.SH): 公司一季度业绩承压主要受产品价格下滑影响,但项目建设持续推进,未来新产品相继落地将提升公司盈利能力。
中国海油(600938.SH)/中国海洋石油(0883.HK): 公司成本优势巩固,资本开支维稳专注高质量发展,未来将继续保持生产规模稳步增长。
海螺水泥(600585.SH): 公司在行业需求低迷的情况下,通过内生外延和海外拓展拓展发展新空间,未来有望进一步提升市场份额。
泡泡玛特(09992.HK): 公司25Q1高速增长,欧美地区增速靓丽,未来有望受益于IP生态框架的完善和海外业务的持续扩张。
伊利股份(600887.SH): 公司奶粉及奶制品业务增长较快,带动公司整体增长。公司毛利率提升,费用率开始下降,未来有望实现持续改善。