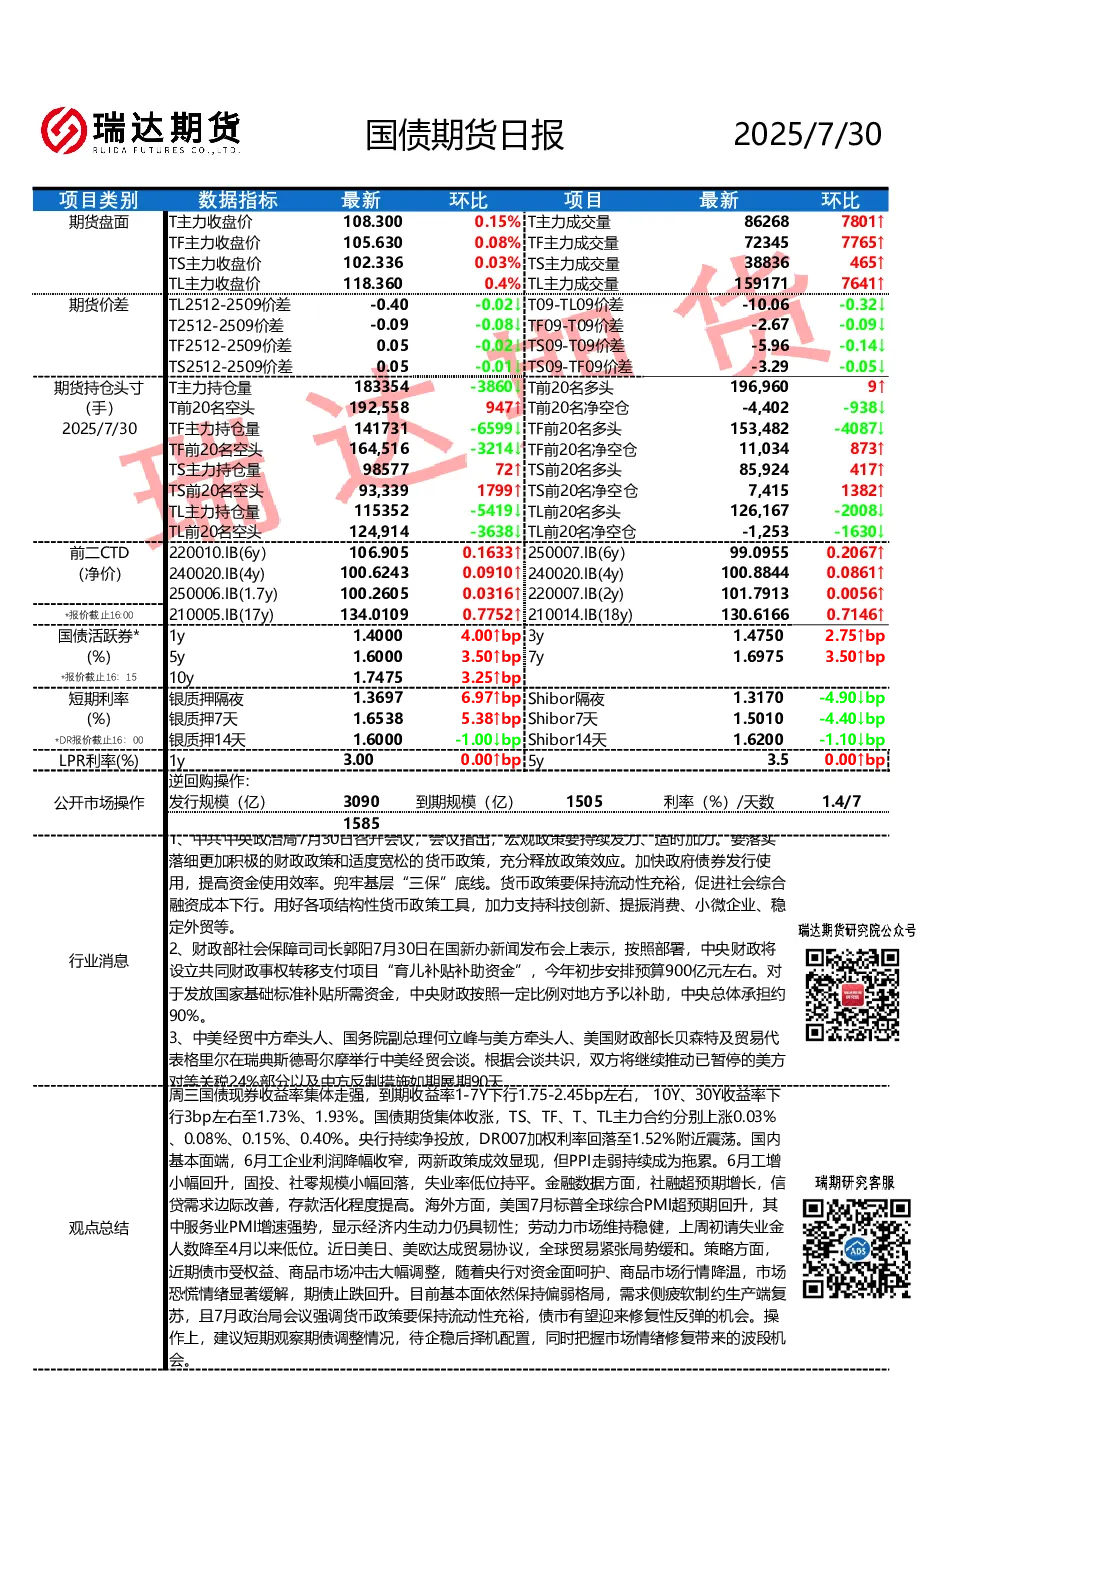
核心观点与关键数据
- 政策与消息:中共中央政治局会议强调宏观政策持续发力,落实积极财政政策和适度宽松货币政策,加快政府债券发行使用;财政部设立“育儿补贴补助资金”,预算约900亿元;中美经贸会谈推动对等关税展期90天。
- 期货盘面:国债期货主力合约集体上涨,T(10年期)上涨0.15%,TF(5年期)上涨0.08%,TS(2年期)上涨0.03%,TL(2年期)上涨0.40%;期货价差普遍收窄,如T09-TL09价差收窄至-10.06bp。
- 持仓头寸:T主力持仓量减少3860手,前20名净空仓减少938手;TF主力持仓量减少6599手,前20名净空仓增加873手;TS主力持仓量大幅增加,前20名净空仓增加1382手;TL主力持仓量减少5419手,前20名净空仓增加1630手。
- 利率市场:国债活跃券收益率1-7年期下行1.75-2.45bp,10年期、30年期下行3bp至1.73%、1.93%;央行持续净投放,DR007加权利率回落至1.52%附近;银质押隔夜、7天利率分别上行6.97bp、5.38bp,Shibor隔夜、7天利率分别下行4.90bp、4.40bp。
研究结论与操作建议
- 基本面:6月工企业利润降幅收窄,PPI走弱拖累;工增小幅回升,固投、社零规模回落,失业率低位持平;社融超预期增长,信贷需求边际改善。
- 海外环境:美国7月PMI超预期回升,服务业PMI增速强势,劳动力市场稳健;美日、美欧达成贸易协议,全球贸易紧张局势缓和。
- 市场情绪:债市受权益、商品市场冲击大幅调整,央行呵护资金面、商品市场降温后市场恐慌情绪缓解,期债止跌回升。
- 操作建议:短期观察期债调整情况,待企稳后择机配置,把握市场情绪修复带来的波段机会。
重点关注
- 7月30日20:15 美国7月ADP就业人数
- 7月31日02:00 美联储FOMC公布利率决议