核心观点
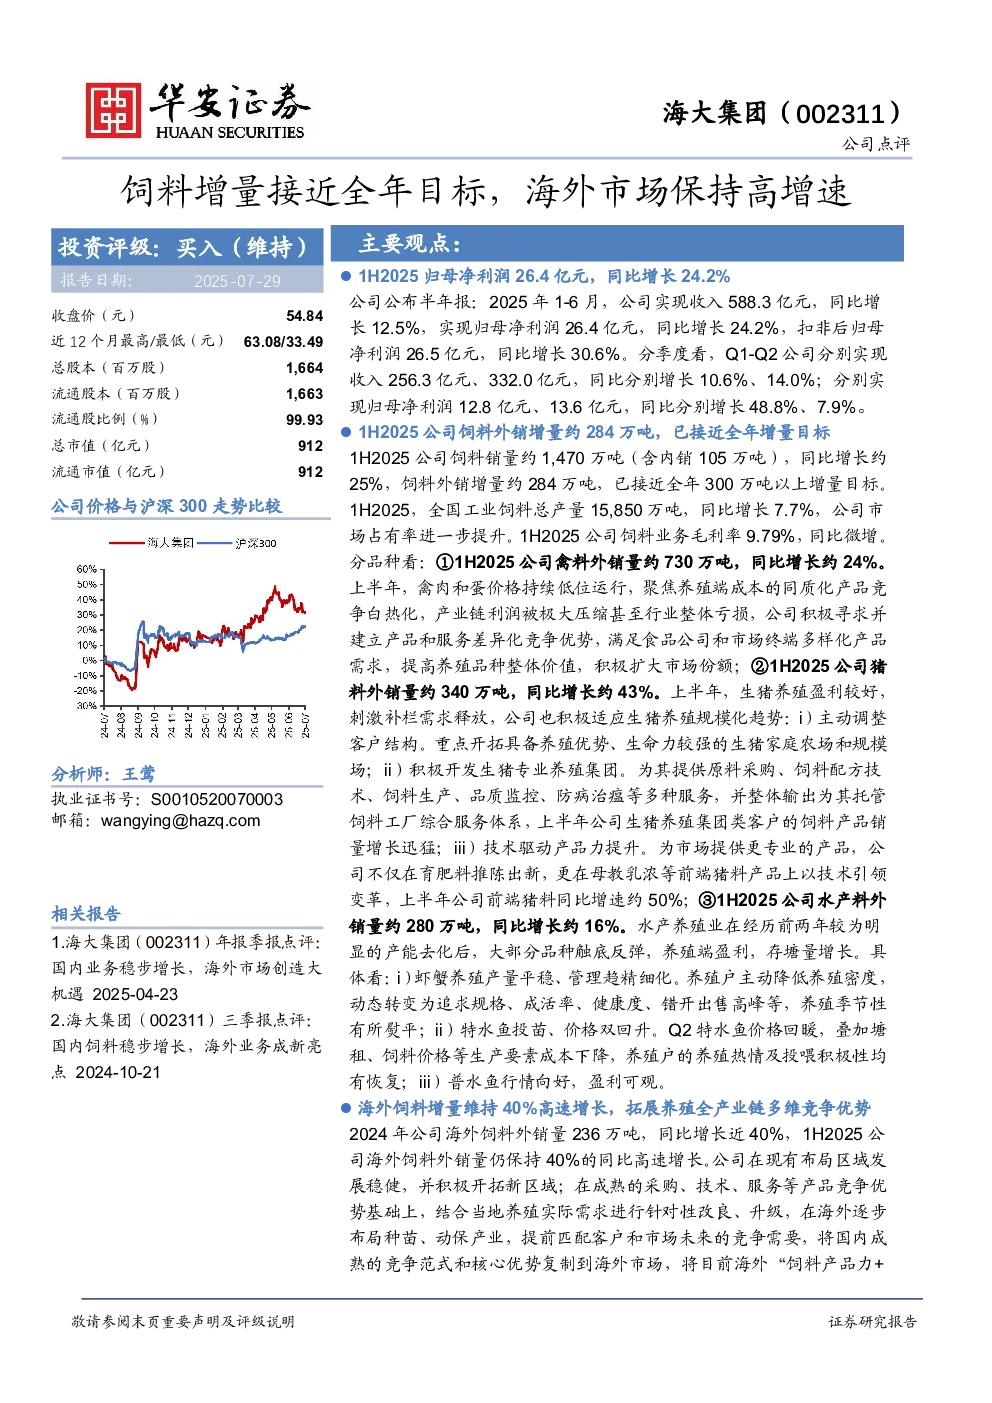
- 业绩表现:2025年上半年,海大集团实现收入588.3亿元,同比增长12.5%;归母净利润26.4亿元,同比增长24.2%。分季度看,Q1-Q2收入分别为256.3亿元、332.0亿元,同比增长10.6%、14.0%;归母净利润分别为12.8亿元、13.6亿元,同比增长48.8%、7.9%。
- 饲料外销:1H2025公司饲料外销增量约284万吨,已接近全年300万吨以上增量目标。1H2025饲料销量约1,470万吨(含内销105万吨),同比增长约25%。全国工业饲料总产量15,850万吨,同比增长7.7%,公司市场占有率进一步提升。
- 品种表现:
- 禽料:外销量约730万吨,同比增长约24%。上半年禽肉和蛋价格持续低位,公司通过产品和服务差异化竞争,提高养殖品种整体价值。
- 猪料:外销量约340万吨,同比增长约43%。公司积极适应生猪养殖规模化趋势,重点开拓生猪家庭农场和规模场,并开发生猪专业养殖集团,前端猪料同比增速约50%。
- 水产料:外销量约280万吨,同比增长约16%。虾蟹养殖产量平稳,特水鱼投苗和价格双回升,普水鱼行情向好。
- 海外市场:2024年海外饲料外销量236万吨,同比增长近40%;1H2025仍保持40%的高速增长。公司在海外逐步布局种苗、动保产业,拓展养殖全产业链多维竞争优势。
- 生猪养殖:2024年育肥猪出栏量约600万头,2025年生猪出栏量稳步增长。公司聚焦生猪养殖团队能力建设和轻资产模式创新,综合养殖成本取得明显进步,风险可控且盈利丰厚。
- 投资建议:预计2025-2027年公司饲料外销量分别达到2881万吨、3169万吨、3485万吨,同比分别增长18%、10%、10%;生猪出栏量660万头、693万头、728万头,同比分别增长10%、5%、5%。实现主营业务收入1397.9亿元、1580.6亿元、1790.8亿元,同比分别增长22.0%、13.1%、13.3%;归母净利润53.13亿元、56.95亿元、60.83亿元,同比分别增长18.0%、7.2%、6.8%。维持“买入”评级。
- 风险提示:疫情、畜禽价格持续低迷、原材料价格大涨。
关键数据
- 1H2025归母净利润:26.4亿元,同比增长24.2%
- 1H2025饲料外销增量:约284万吨
- 2024年海外饲料外销量:236万吨,同比增长近40%
- 2024年育肥猪出栏量:约600万头
- 2025-2027年饲料外销量预期:2881万吨、3169万吨、3485万吨
- 2025-2027年生猪出栏量预期:660万头、693万头、728万头
研究结论
海大集团1H2025业绩表现稳健,饲料外销增长强劲,海外市场保持高速增长,生猪养殖风险可控且盈利丰厚。公司通过产品和服务差异化竞争,拓展养殖全产业链多维竞争优势,未来发展前景乐观,维持“买入”评级。