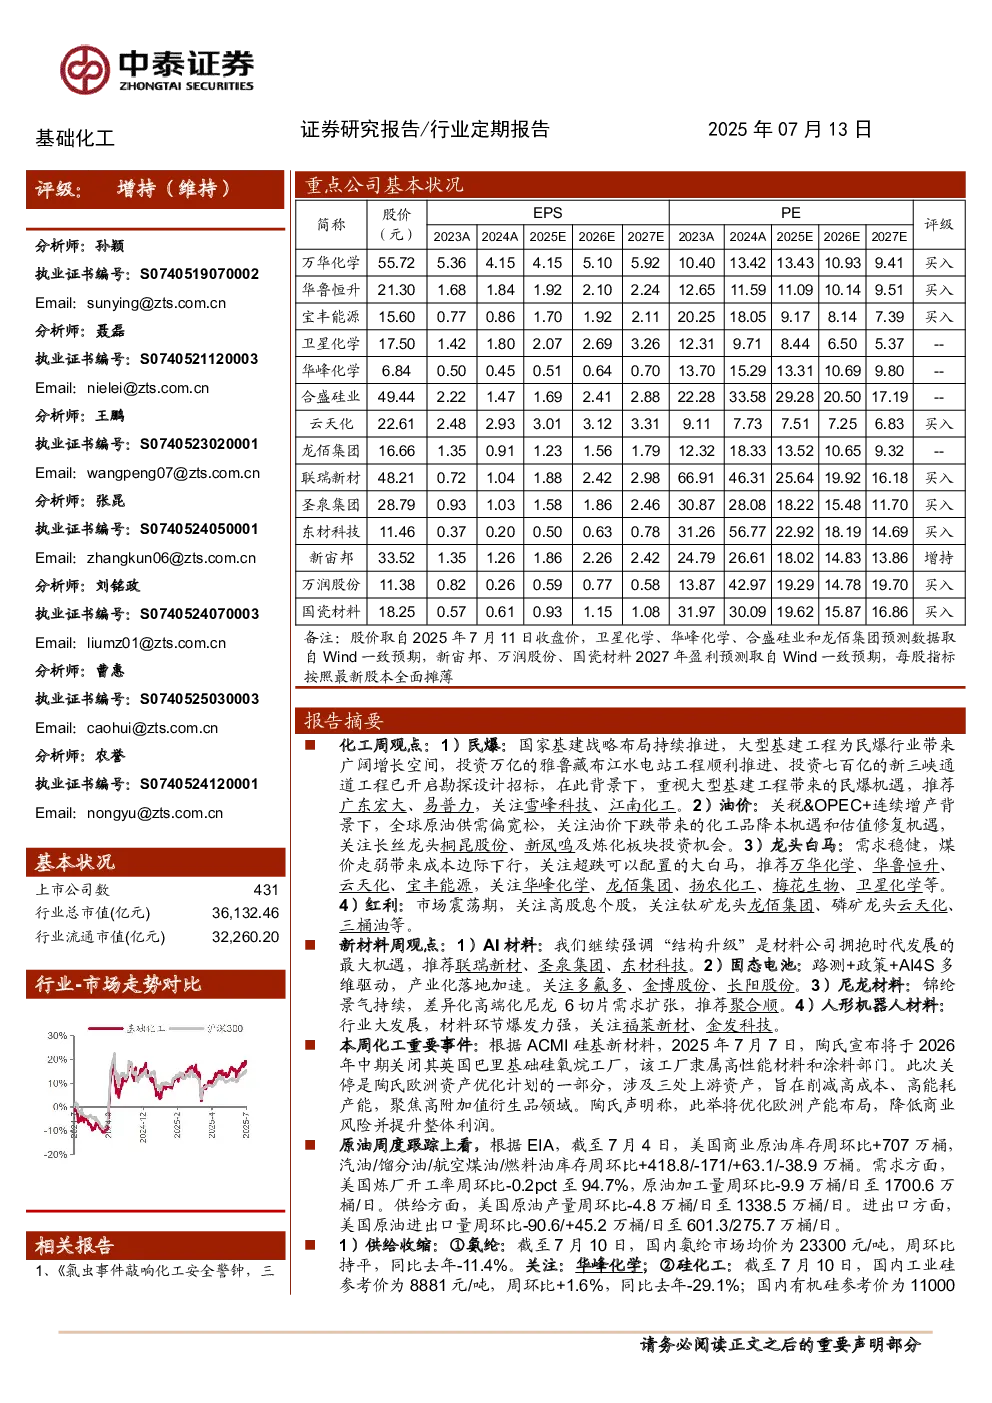
化工行业周观点
- 民爆行业:国家基建战略布局持续推进,大型基建工程为民爆行业带来广阔增长空间。推荐广东宏大、易普力,关注雪峰科技、江南化工。
- 油价:关税&OPEC+连续增产背景下,全球原油供需偏宽松。关注油价下跌带来的化工品降本机遇和估值修复机遇。关注长丝龙头桐昆股份、新凤鸣及炼化板块投资机会。
- 龙头白马:需求稳健,煤价走弱带来成本边际下行。关注超跌可以配置的大白马。推荐万华化学、华鲁恒升、云天化、宝丰能源,关注华峰化学、龙佰集团、扬农化工、梅花生物、卫星化学等。
- 红利:市场震荡期,关注高股息个股。关注钛矿龙头龙佰集团、磷矿龙头云天化、三桶油等。
新材料周观点
- AI材料:我们继续强调“结构升级”是材料公司拥抱时代发展的最大机遇。推荐联瑞新材、圣泉集团、东材科技。
- 固态电池:路测+政策+AI4S多维驱动,产业化落地加速。关注多氟多、金博股份、长阳股份。
- 尼龙材料:锦纶景气持续,差异化高端化尼龙6切片需求扩张。推荐聚合顺。
- 人形机器人材料:行业大发展,材料环节爆发力强。关注福莱新材、金发科技。
原油行业跟踪
- 美国商业原油库存周环比+707万桶,汽油/馏分油/航空煤油/燃料油库存周环比分别+418.8/-171/+63.1/-38.9万桶。
- 美国炼厂开工率周环比-0.2pct至94.7%,原油加工量周环比-9.9万桶/日至1700.6万桶/日。
- 美国原油产量周环比-4.8万桶/日至1338.5万桶/日。
烯烃行业跟踪
- 乙烯华东地区市场价为6800元/吨,丙烯华东地区主流价格为6450元/吨。
- 石脑油裂解/MTO/轻烃裂解制乙烯周度开工率分别为79.42%/86.56%/70.55%。
- PDH制丙烯开工率为66.9%。
硅化工行业跟踪
- 国内工业硅参考价为8881元/吨,国内有机硅参考价为11000元/吨。
- 国内工业硅开工率为30.65%,国内有机硅DMC开工率为69.41%。
氨纶行业跟踪
- 国内氨纶市场均价为23300元/吨,国内氨纶产能利用率为80%。
- 国内氨纶工厂库存为17.52万吨。
制冷剂行业跟踪
- 二代制冷剂R22产品价格为35000元/吨,三代制冷剂R32、R134a、R125产品价格分别为5.35、4.95、4.55万元/吨。
- 二代制冷剂R22产品价差约26929元/吨,三代制冷剂R32、R134a、R125产品价差分别约41264、34212、30742元/吨。
涤纶长丝行业跟踪
- POY、FDY、DTY价格约6650、6875、7900元/吨。
- 国内长丝开工率约91.77%,POY、FDY、DTY库存约24.0、24.7、29.4天。
磷矿行业跟踪
- 国内磷矿石参考价1020元/吨。
- 湖北、贵州、四川和云南地区磷矿石价格分别为1040、1040、970、940元/吨。
钾肥行业跟踪
- 国内氯化钾市场均价和毛利分别为3339和1430元/吨。
- 进口钾港存(含其他港口及保税区)为191.4万吨,同比去年减少21.93%。
精细化工行业跟踪
- 食品添加剂:三氯蔗糖、安赛蜜、乙基麦芽酚、甲基麦芽酚价格分别为25.0、3.6、8.2、9.5万元/吨。
- 维生素:VE、VA价格分别为62、67元/千克。
- 氨基酸:赖氨酸、苏氨酸、色氨酸、蛋氨酸价格分别为8.05、10.15、46.5、22.7元/千克。
MDI行业跟踪
- 国内纯MDI和聚合MDI价格16550和15000元/吨。
- 纯MDI价格价差约16550元/吨,聚合MDI价格价差约15000元/吨。
民爆行业跟踪
- 2025年1-5月份我国民爆生产企业生产总值153.15亿元,同比-2.32%;实现利润总额30.86亿元,同比+5.65%。
- 2025年1-5月份民爆生产企业工业炸药累计产量171.27万吨,同比+1.61%;工业雷管累计产量2.47亿发,同比-1.89%。
农药行业跟踪
- 草甘膦、草铵膦、麦草畏、百草枯价格分别为2.5501、4.37、5.4、1.3万元/吨。
新材料行业跟踪
- 初期蓝海赛道:关注固态电池材料、PEEK材料。
- 高速成长赛道:重视AI产业大趋势下的AI&电子材料。
- 业绩兑现赛道:格局胜负已分,龙头胜者为王。