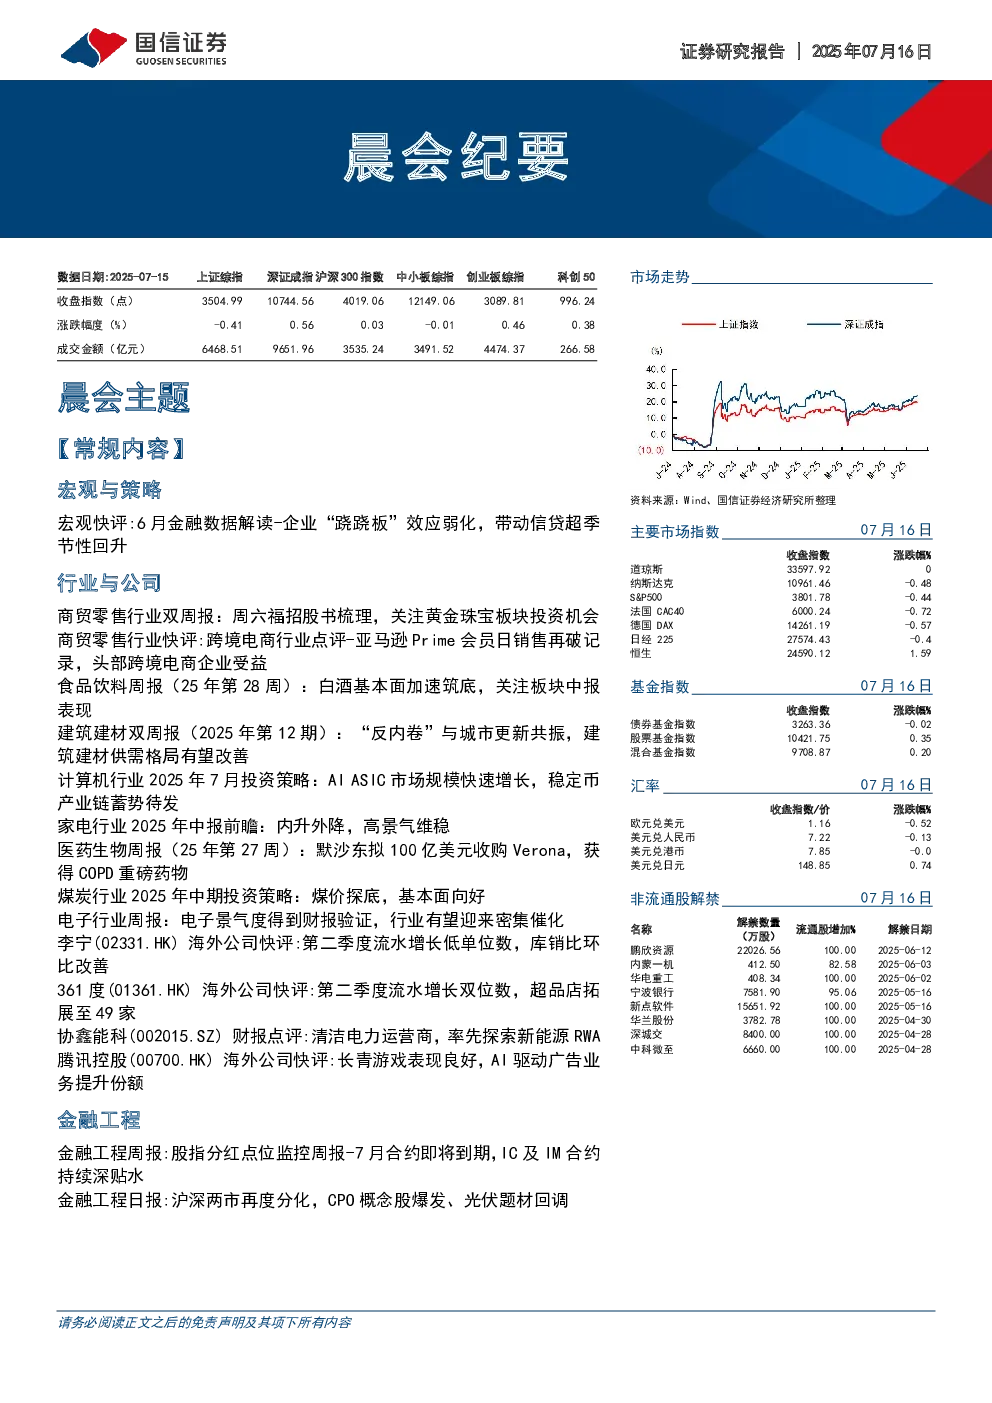
宏观与策略:
- 6月金融数据显示私人部门扩表意愿增强,政府融资与企业贷款的“跷跷板效应”弱化,信贷超季节性回升,M2同比增长8.3%。
- 私人部门信贷复苏的持续性受政策性金融工具和房地产市场表现影响,若政策优化并激活市场需求,金融支持实体有效性将加强。
- 6月社融表现强于季节性,信贷与政府债券同比明显多增,显示私人部门扩表意愿改善。
- 下半年私人部门信贷复苏的持续性值得高度关注,政策性金融工具和房地产支持政策将发挥重要作用。
行业与公司:
- 商贸零售:周六福招股书梳理,黄金珠宝板块投资机会值得关注,推荐老铺黄金、潮宏基、菜百股份、曼卡龙等。
- 跨境电商:亚马逊Prime会员日销售再破记录,头部跨境电商企业受益,推荐安克创新、小商品城、焦点科技等。
- 食品饮料:白酒基本面加速筑底,关注板块中报表现,推荐贵州茅台、山西汾酒、五粮液、泸州老窖、东鹏饮料等。
- 建筑建材:“反内卷”与城市更新共振,建筑建材供需格局有望改善,推荐三棵树、北新建材、兔宝宝、伟星新材、东方雨虹等。
- 计算机:AIASIC市场规模快速增长,稳定币产业链蓄势待发,推荐谷歌、亚马逊、Meta等公司,以及新大陆等。
- 家电:内升外降,高景气维稳,推荐美的集团、海尔智家、格力电器、海信家电、TCL智家等。
- 医药生物:默沙东拟100亿美元收购Verona,获得COPD重磅药物,推荐海思科、恒瑞医药、正大天晴等。
- 煤炭:煤价探底,基本面向好,推荐中国神华、中煤能源、陕西煤业等。
- 电子:电子景气度得到财报验证,行业有望迎来密集催化,推荐工业富联、澜起科技、鹏鼎控股、沪电股份等。
- 李宁(02331.HK):第二季度流水增长低单位数,库销比环比改善,维持“优于大市”评级。
- 361度(01361.HK):第二季度流水增长双位数,超品店拓展至49家,维持“优于大市”评级。
- 协鑫能科(002015.SZ):深耕清洁能源领域,率先探索新能源RWA,推荐中国神华、中煤能源、陕西煤业等。
- 腾讯控股(00700.HK):长青游戏表现良好,AI驱动广告业务提升份额,维持“优于大市”评级。
金融工程:
- 股指分红点位监控,7月合约即将到期,IC及IM合约持续深贴水。
- 沪深两市再度分化,CPO概念股爆发,光伏题材回调。
市场数据:
- 商品期货:黄金下跌,原油下跌,白银上涨,铜下跌,铝下跌,铅下跌,锌下跌,豆一下跌,豆粕上涨,镍下跌,玉米下跌,锡下跌,螺纹钢上涨。
- 全球证券市场统计:主要指数涨跌不一,道琼斯工业平均指数下跌,纳斯达克综合指数上涨,恒生指数上涨,沪深300指数上涨。
- 沪深港通资金流入流出:东方财富、宁德时代、新易盛等资金流入,恒瑞医药、北方稀土、招商银行等资金流出。
- 港股资金流入流出:香港中旅、阿里巴巴-W、中企法兴八零二H等资金流入,巨星传奇、美团-W、小米集团-W等资金流出。